事業承継税制における評価資産の減価償却特例とは、事業承継時に譲渡された固定資産等を評価額に応じて減価償却費として計上できる制度上の優遇措置である。
目次
概要
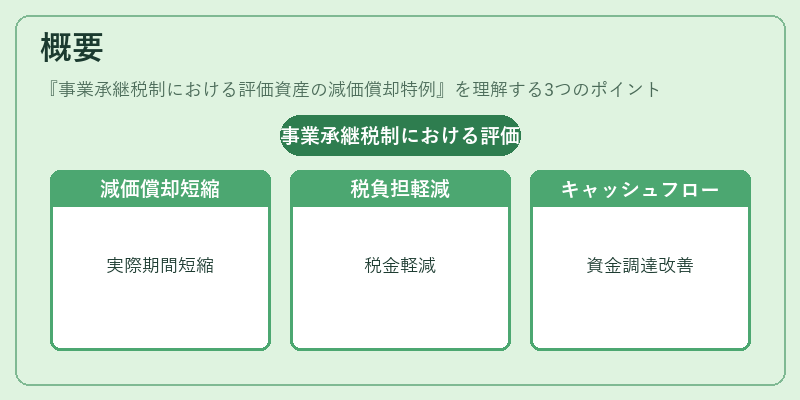
事業承継税制は、中小企業や家族経営の事業を円滑に次世代へ移転させるため、譲渡所得税・相続税等の負担軽減を図る枠組みである。評価資産とは、土地・建物・機械装置など固定資産の公正価値を指し、通常は取得原価に基づいて償却される。特例では、承継者が取得した評価資産について、税務上の減価償却費を実際の使用期間よりも短く計算できるよう認められ、税負担の軽減とキャッシュフロー改善を目的としている。
役割と機能
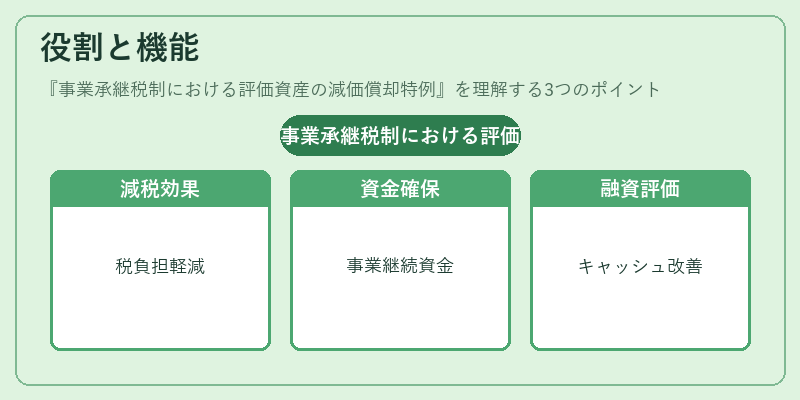
この特例は、承継者が事業を継続するために必要な資金を確保しやすくする。具体的には、評価資産の取得時点で大きな減価償却費を計上できることで、課税所得を圧縮し、法人税・個人住民税等の負担を低減させる。また、承継者が事業拡大や設備更新に必要な資金調達を円滑に行えるよう、財務計画に柔軟性を持たせる役割も果たす。金融機関との融資交渉時にも、減価償却費の増加がキャッシュフロー改善として評価されやすい。
特徴
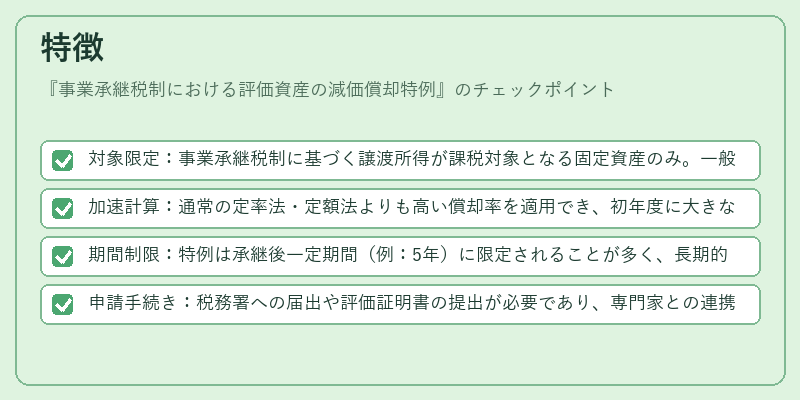
- 対象限定:事業承継税制に基づく譲渡所得が課税対象となる固定資産のみ。一般企業の通常減価償却とは別枠で扱われる。
- 加速計算:通常の定率法・定額法よりも高い償却率を適用でき、初年度に大きな費用計上が可能。
- 期間制限:特例は承継後一定期間(例:5年)に限定されることが多く、長期的な税務戦略では他の減価償却方法と併用する必要がある。
- 申請手続き:税務署への届出や評価証明書の提出が必要であり、専門家との連携が不可欠。
現在の位置づけ
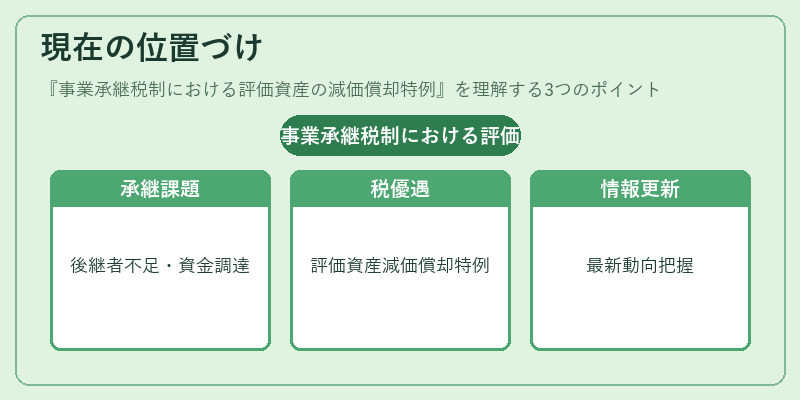
近年の中小企業経営環境では、後継者不足や資金調達難という課題が顕著化している。事業承継税制における評価資産の減価償却特例は、そのような背景で依然として重要な税優遇策として位置づけられている。規制改正は頻繁ではないものの、経済情勢や財政政策の変動に伴い、適用範囲や率が見直される可能性もあるため、最新情報を把握した上で活用することが求められる。
×
続きを読むには確認が必要です