スミソニアン協定の為替介入差額とは、1975年に締結されたスミソニアン協定(正式名称:米国金本位制再調整協議)に基づき各国が実施した外貨市場への介入行為と、その介入が実際に為替レートに与えた影響の差異を数値化したものを指す。
概要
1971年4月、米国は金本位制からの脱却を宣言し、ドル相対金価を下げる決定を行った。これにより、ブレトンウッズ体制が崩壊し、主要先進国は自国通貨とドルとの為替レートを再調整する必要に迫られた。1975年1月に開催された「スミソニアン協定会議」では、米国の金価上昇(約70%)を受けて各国が共同で為替介入を行い、ドル相対自国通貨のレートを一定範囲内に収めることを合意した。協定実施後、各国は外貨市場へ資金投入し、円・ユーロ・ポンドなどの主要通貨を売買したが、報告された介入額と市場で観測される為替レート変動との間に差異が生じた。この差異を「為替介入差額」と呼び、協定の実効性評価や国際金融政策の歴史的分析に利用されている。
役割と機能
スミソニアン協定の為替介入差額は、主に以下の目的で活用された。
1. 介入効果測定:各国が報告した介入金額と実際のレート変動を比較し、政策行動の実効性を客観的に評価する指標として機能した。特に米国のドル安対策と他国の通貨維持戦略の相互作用を定量化できた。
2. 国際協調の監視:協定に基づく介入は各国が共同で行うことが前提であったため、差額データは協議会内での信頼性や協調度合いを測る手段となった。報告金額と実際差異が大きい場合、協定遵守に対する懸念が生じた。
3. 歴史的研究資料:為替介入差額は1970年代の国際金融政策を理解する上で不可欠なデータ源となり、後世の学術論文や政府報告書で頻繁に引用される。特に金本位制から自由変動相場への移行過程を分析する際に有用である。
特徴
- 公表金額と実効差異:介入金額は各国の中央銀行が公式に報告した数値であり、為替レート変動は市場データから算出される。両者を直接比較することで、介入行為の「見えない」側面(市場心理や取引量の非対称性)が浮き彫りになる。
- 限定的な適用範囲:スミソニアン協定に関わる主要通貨のみが対象であり、他国通貨や新興市場通貨にはほとんど適用されない。したがって、一般的な為替介入指標(外貨準備金残高、介入比率など)とは用途が異なる。
- 時系列の変化:協定当初は報告手続きが手作業で行われたため、データに遅延や不正確さが含まれやすかった。後年になると自動化・リアルタイム測定技術の導入により精度が向上したものの、協定期間を超えては使用頻度が低下。
- 政策評価の補完性:単独では介入効果を完全に示すことはできないため、金利差・為替スワップ市場データと組み合わせて分析する必要がある。特に金本位制再調整期には、金価変動も同時に考慮される。
現在の位置づけ
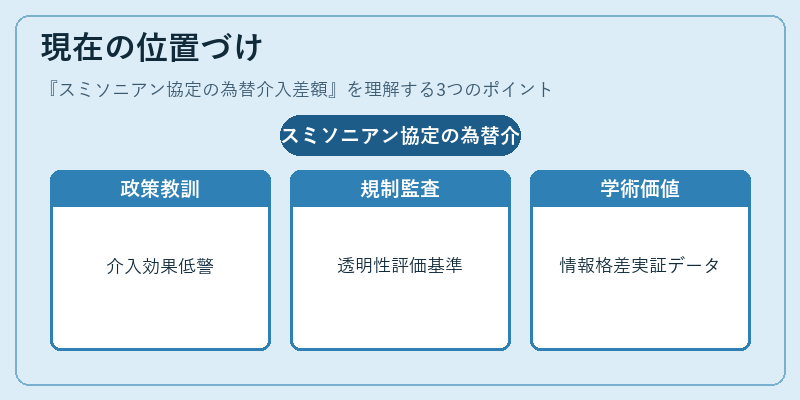
現代の国際金融市場では、為替介入差額は主に歴史的研究や教育資料として残っている。リアルタイム取引データが豊富な現在、中央銀行は外貨準備金残高や介入比率を用いて市場への影響を評価することが一般的である。しかし、スミソニアン協定の為替介入差額は以下の点で依然として重要視されている。
- 政策教訓:1970年代における国際通貨協調の成功・失敗を評価する際、介入差額が示す実効性の低さや高い相互干渉は、現在の金融統合(例:ユーロ圏内の為替政策)への警鐘となっている。
- 規制当局の監査:国際通貨基金(IMF)や世界銀行が過去の介入事例を検証する際に、差額データは「透明性」と「説明責任」の評価基準として利用されることがある。
- 学術的価値:経済史・金融政策論文では、為替介入差額を用いて市場メカニズムの非対称情報や行動経済学的要因を検証する研究が継続している。特に金本位制から自由変動相場への移行過程で、政策決定者と市場参加者間の情報格差がどのように影響したかを示す実証データとして重宝される。
以上のように、スミソニアン協定の為替介入差額は、1975年の国際金融再編期における政策効果測定と歴史的評価のための重要な指標であり、現代の市場運営や学術研究においても一定の参照価値を保持している。
続きを読むには確認が必要です