Eurozone sovereign debt crisisとは、ユーロ圏加盟国の財政赤字・債務が持続不可能とみなされ、金融市場で信用リスクが高まる状況を指す。
概要
ユーロ導入後、各国は共通通貨上に統一された金利政策を委ねながらも、財政規律は国内法に依存していた。マーストリヒト条約と安定成長協定が設けた財政基準(赤字・債務比率の制限)は、経済的均衡を図る試みであった。しかし、1990年代末から2000年代初頭にかけて、構造的な経済差異と金融市場の統合が進む中で、いくつかの加盟国は高い債務負担と低成長に直面した。これらの国々が外部資金を調達する際に支払う利率が急上昇し、投資家は信用リスクを再評価した結果、国債市場で大幅な価格下落とイールドスプレッド拡大を招いた。こうして「ユーロ圏主権デフォルト危機」と呼ばれる状況が発生した。
役割と機能
この危機は、金融システム全体に対するショック吸収機構の欠如を露呈した。具体的には以下のような役割を果たした。
1. 市場メカニズムの検証:国債価格と利回りの変動が、投資家行動やリスク評価のダイナミクスを示す指標となった。
2. 政策協調の必要性提示:欧州中央銀行(ECB)による国債購入プログラムや、EU財政機構(EFSF・EASM)が設立され、金融市場への介入手段が拡充された。
3. 規制改革の触媒:バリュエーションの透明性向上と銀行資本要件強化を促進し、システミックリスク管理体制が整備された。
特徴
- 財政基準の不一致:各国は同一通貨政策下にあるにもかかわらず、独自の税収・支出構造を持ち、赤字規模に大きなばらつきが存在した。
- 金融市場統合と非対称ショック:ユーロ圏全体で金利は一律だが、個別国の経済状況が異なるため、市場は各国リスクを分離して評価する必要に迫られた。
- 政治的・制度的不整合:財政統合が十分に進まず、単一通貨圏内での税制や支出調整機構が欠如していた点が危機を深刻化させた。
現在の位置づけ
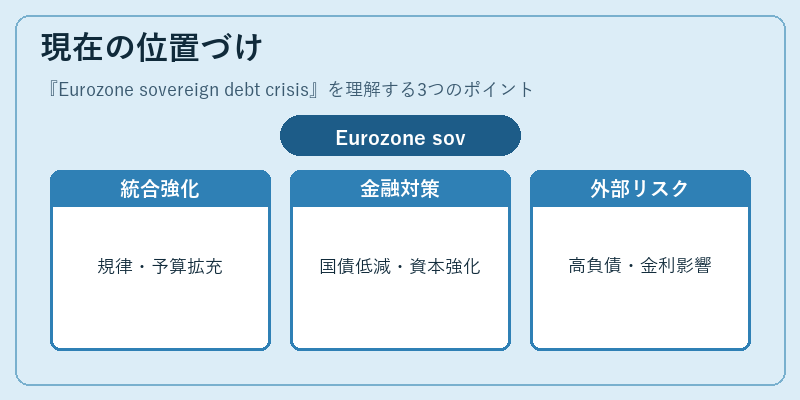
危機後、欧州は財政規律と統合の強化に向けて多面的な改革を実施した。安定成長協定の厳格化、EU予算枠組みの拡充、そしてECBによる量的緩和政策の継続が主要な対策として位置付けられる。
同時に、金融機関は国債保有比率を低減し、資本・流動性要件を強化することでリスク耐性を高めた。さらに、欧州連合内での財政協議メカニズム(例:EU財政規律枠組み)が設立され、国際金融機関との連携が深化した。
現在でも、一部周辺諸国は依然として高い債務比率と低成長に悩まされており、外部ショックや金利上昇の影響を受ける可能性がある。そのため、ユーロ圏主権デフォルト危機は、財政統合と金融政策の相互依存性を示す重要な教訓として継続的に注目されている。
続きを読むには確認が必要です