売上認識基準とは、企業が取引やサービス提供に伴う収益を会計帳簿に記載する際の時点・方法を定める原則である。
特に不動産投資信託(REIT)では、賃料収入やサブリースによる収益が主要なキャッシュフロー源となるため、その認識タイミングは財務諸表の透明性と比較可能性を左右する重要要素である。
概要
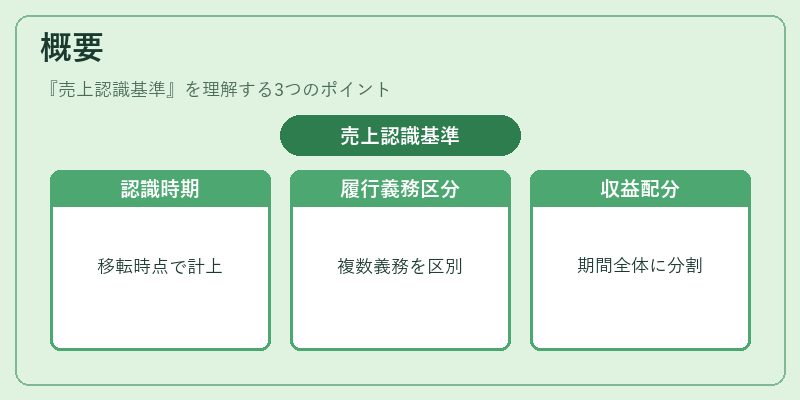
売上認識基準は、国際会計基準(IFRS 15)や日本の企業会計原則に沿って策定された。これらは「取引先に対して約束した財産またはサービスを移転した時点」を収益とみなすという共通の枠組みを提供する。REITの場合、長期リース契約やサブリース契約が多く存在し、単一の取引で複数の履行義務(例:入居者の原状回復費用負担、管理サービスの提供)が発生することが一般的である。従来は「賃料を月次で認識」していたが、新基準ではリース期間全体にわたる収益の分割や履行義務ごとの区別が求められるようになった。
役割と機能
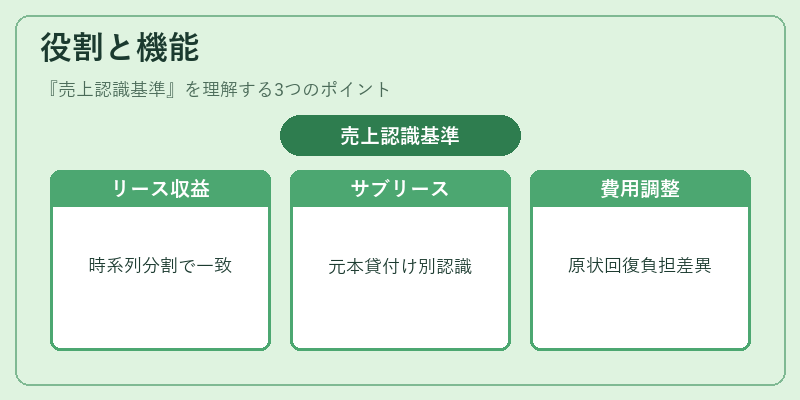
売上認識基準は、REITが財務諸表で示す「営業利益」や「純利益」に直接影響を与える。具体的には以下の場面で重要となる。
- リース収益:賃料の時系列分割により、キャッシュフロー計画と損益計算が一致する。
- サブリース契約:元本貸付けや管理手数料を別々に認識し、NOI(Net Operating Income)の算定精度を高める。
- 原状回復費用の負担:入居者が負担する場合は収益から控除できず、逆に負担する場合は追加収益として計上される。
- 媒介契約手数料:不動産仲介業務で得た手数料を「サービス提供完了時」に認識し、売上と費用のマッチングを確保する。
特徴
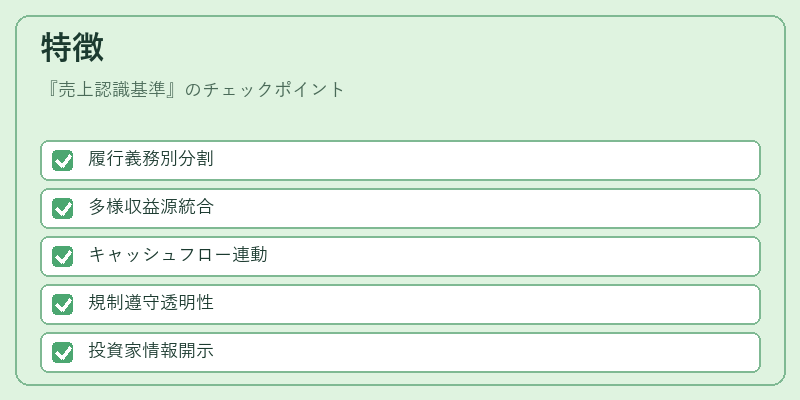
| 特色 | 説明 |
|---|---|
| 履行義務別分割 | 長期リース契約における賃料は「サービス提供期間」に沿って認識され、単一取引として扱わない。 |
| 多様な収益源の統合 | 賃料だけでなくサブリース手数料、管理費、原状回復費用など複数の履行義務を同一フレームワーク内で処理できる。 |
| 公示地価・路線価との連動性低減 | 収益は実際のキャッシュフローに基づくため、評価指標(NOIやキャップレート)と直接的なリンクが強化される。 |
| 規制遵守の一環 | JREITインデックスへの組み入れ時に透明性を担保し、投資家情報開示義務を満たす。 |
現在の位置づけ
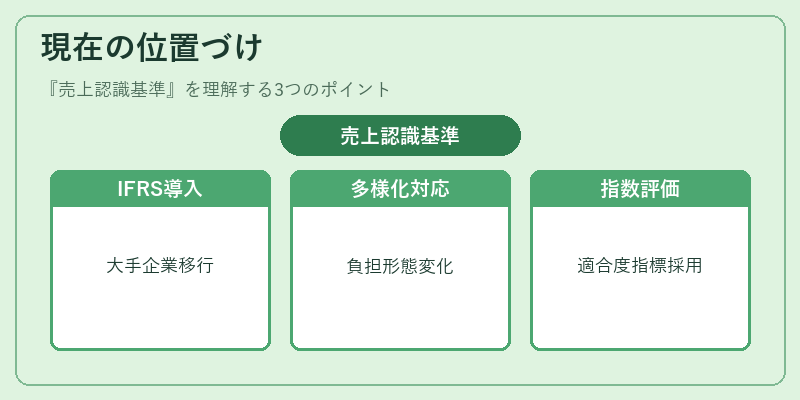
日本ではIFRS 15の導入に伴い、2018年以降大手企業・REITが売上認識基準へ移行している。金融庁はREITの財務報告における収益認識を監督し、投資家保護と市場透明性向上を図っている。近年ではサブリースや原状回復費用の負担形態が多様化しており、基準はその変化に対応するため継続的な見直しが求められている。また、国際投資家との競争力を維持するため、JREITインデックスの構成銘柄は売上認識基準への適合度を評価指標として採用しているケースも増えている。
続きを読むには確認が必要です
関連記事