市場価格ベータとは、対象資産の時価評価に基づくリスク指標であり、市場全体の変動に対する感応度を数値化したものです。
概要
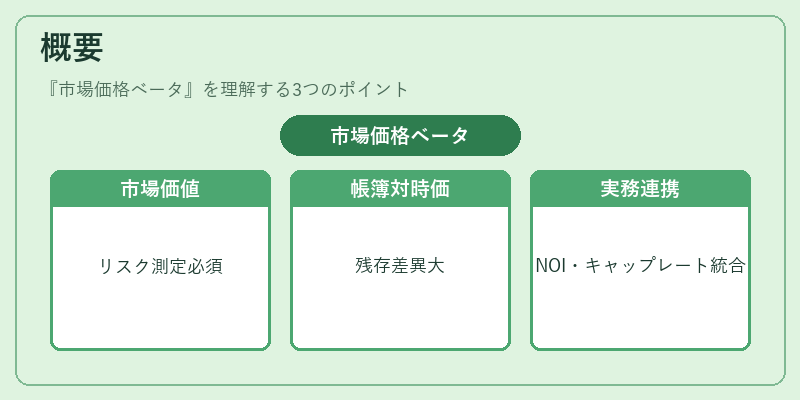
市場価格ベータは、資本資産価格モデル(CAPM)から派生し、株式や債券と同様に不動産・REIT の市場リスクを測定するために導入された概念である。従来の「帳簿価値ベータ」では、取得原価や減価償却後の残存価額が基準となっていたが、不動産市場は時価評価が実態をより正確に反映するため、特に流動性が高いREITや上場不動産投資信託においては、市場価格ベータが主流となった。
路線価・公示地価といった行政指標は長期的な評価基準として有用である一方、短期的な市場変動を捉えるには不十分であるため、投資家は時価情報(上場価格や取引価格)に基づくベータを重視する。これにより、NOI(経常収益)やキャップレートといった実務指標との連携が容易になり、リスク調整後の期待リターンを算出できるようになる。
役割と機能
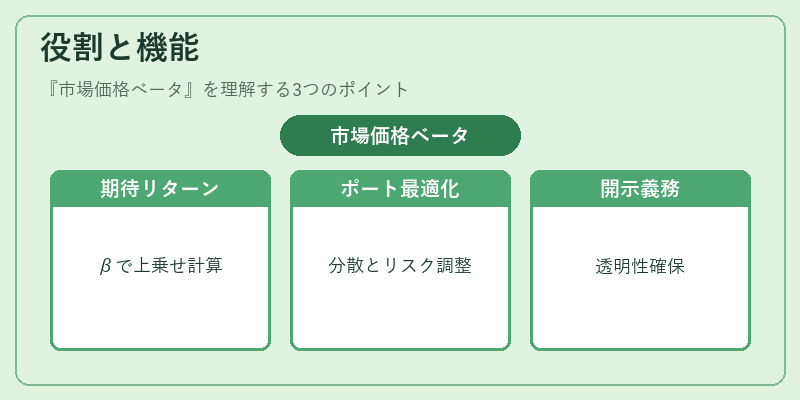
市場価格ベータは、以下のような場面で利用される。
- 期待リターンの推定:CAPM により、β が高い資産ほど市場全体に連動しやすく、システマティックリスクが大きいため、必要リターンも上乗せされる。
- ポートフォリオ構築:投資家はベータを用いて分散効果とリスクプレミアムのバランスを最適化し、目的に応じた資産配分を決定する。
- 規制・開示要件:上場REIT は市場価格ベータを投資家向け情報として開示する義務があるため、透明性と比較可能性が確保される。
- リスク管理:サブリース契約や原状回復費用の変動など、特有の不動産リスク要因を含めたベータ分析により、資産価値への影響を定量的に評価できる。
特徴
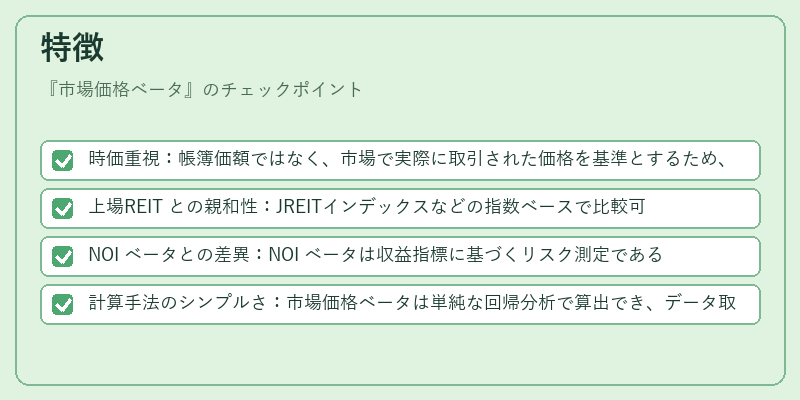
- 時価重視:帳簿価額ではなく、市場で実際に取引された価格を基準とするため、流動性の変化や市場心理が即座に反映される。
- 上場REIT との親和性:JREITインデックスなどの指数ベースで比較可能なため、同業他社とのパフォーマンスを相対的に評価できる。
- NOI ベータとの差異:NOI ベータは収益指標に基づくリスク測定であるが、市場価格ベータは資産価値全体の変動を捉える点が異なる。
- 計算手法のシンプルさ:市場価格ベータは単純な回帰分析で算出でき、データ取得コストが低い。
ポイント
- 市場価格ベータは流動性リスクを内在しないため、非上場不動産には適用が難しい。
- 変動の大きさは市場全体のボラティリティに左右される。
現在の位置づけ
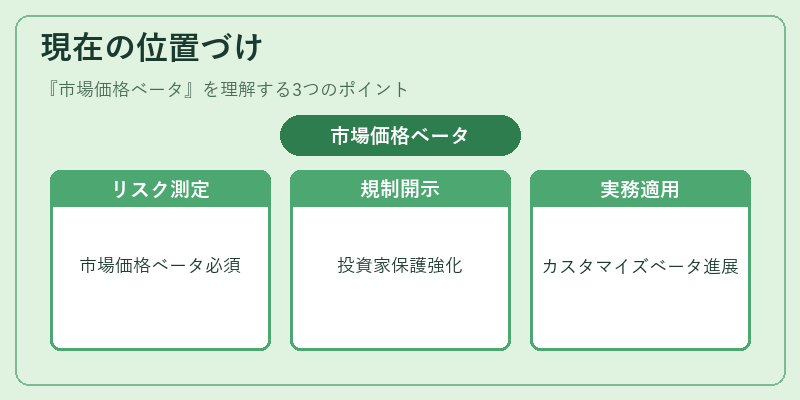
近年、不動産市場の価格変動性が高まり、投資家はより精緻なリスク測定を求めている。その中で、市場価格ベータは不可欠な指標となっている。特に、上場REIT の評価基準として、JREITインデックスや米国のS&P 500 REIT インデックスといった主要指数との相関分析が行われるケースが増加している。
規制面では、金融庁等が上場不動産投資信託に対し、市場価格ベータを含むリスク情報の開示を義務付けており、これによって投資家保護と市場透明性が強化されている。
また、サブリースや原状回復費用など不動産特有の要因を考慮したカスタマイズベータも研究・導入が進んでおり、従来の単純ベータよりも実務に即した評価手法へと発展している。
市場価格ベータは、不動産投資のリスク管理とパフォーマンス分析を統合的に行う上で不可欠なツールとして位置づけられ、今後も不動産・REIT 市場の成熟化とともにその重要性が高まる見込みである。
続きを読むには確認が必要です