住宅取得資金贈与の贈与税の課税対象者の年齢制限の免除通知とは、住宅取得資金贈与に係る贈与税の課税対象者に対し、年齢制限を免除する旨を税務署が正式に通知する文書である。
概要
住宅取得資金贈与は、親族間で住宅購入資金を贈与する際に、一定額まで贈与税が課税されない制度である。従来は、贈与者が一定年齢(例:70歳)を超える場合にのみ免除が認められていたが、住宅市場の変化や高齢化社会の進展に伴い、年齢制限の見直しが検討されるようになった。税務署は、年齢制限の免除を適用するかどうかを判断し、該当者に対して「年齢制限の免除通知」を送付することで、免除の適用可否を明示する。
役割と機能
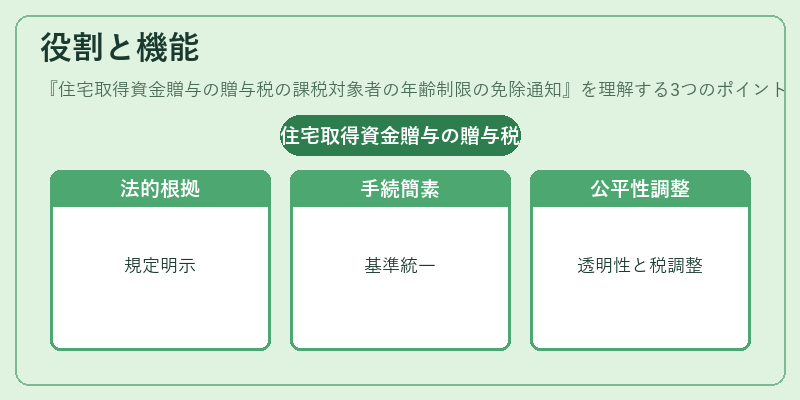
年齢制限の免除通知は、以下のような機能を果たす。
1. 法的根拠の提示:贈与税法上の年齢制限に関する規定を踏まえ、免除の適用条件を明確に示す。
2. 手続きの簡素化:免除対象者が手続きを行う際の基準を一元化し、税務署側の判断を統一する。
3. 公平性の確保:年齢制限の適用有無を文書化することで、税務行政の透明性を高め、納税者間の公平性を担保する。
4. 税収調整:年齢制限を緩和することで、住宅取得資金贈与の活性化を図り、結果として税収に与える影響を調整する。
特徴
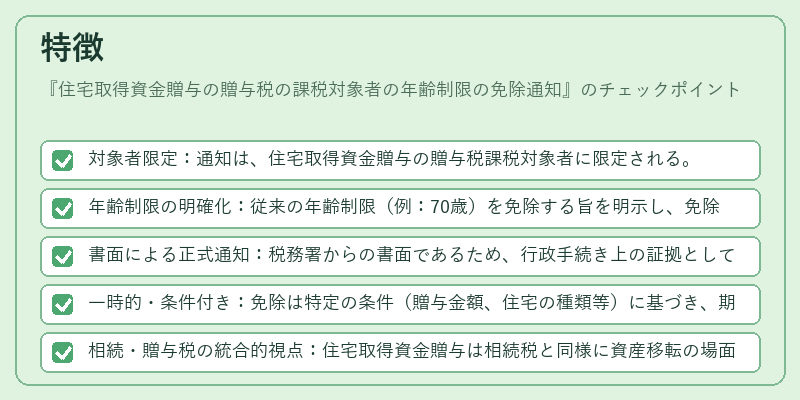
- 対象者限定:通知は、住宅取得資金贈与の贈与税課税対象者に限定される。
- 年齢制限の明確化:従来の年齢制限(例:70歳)を免除する旨を明示し、免除の適用範囲を具体的に示す。
- 書面による正式通知:税務署からの書面であるため、行政手続き上の証拠として機能する。
- 一時的・条件付き:免除は特定の条件(贈与金額、住宅の種類等)に基づき、期間限定で適用される場合がある。
- 相続・贈与税の統合的視点:住宅取得資金贈与は相続税と同様に資産移転の場面で重要であり、年齢制限の免除通知は相続税対策と連動して考慮されることが多い。
現在の位置づけ
近年、住宅取得資金贈与の活用が促進される中、税務署は年齢制限の見直しを進めている。特に高齢化が進む社会において、贈与者が年齢制限に該当しないケースが増加しているため、免除通知の発行頻度は増加傾向にある。
一方で、税収確保の観点から、免除の適用条件は厳格に設定されることが多く、税務署は個別事例ごとに審査を行う。
また、住宅取得資金贈与は相続対策としても重要視されるため、年齢制限の免除通知は相続税の計画策定においても重要な情報源となる。
将来的には、住宅市場の変動や税制改正に応じて、年齢制限の免除通知の内容や適用範囲がさらに調整される可能性がある。
続きを読むには確認が必要です