アルゴリズム戦略とは、投資信託やETFにおいて、数理モデルやプログラムによって自動的に取引を実行する投資手法である。
概要
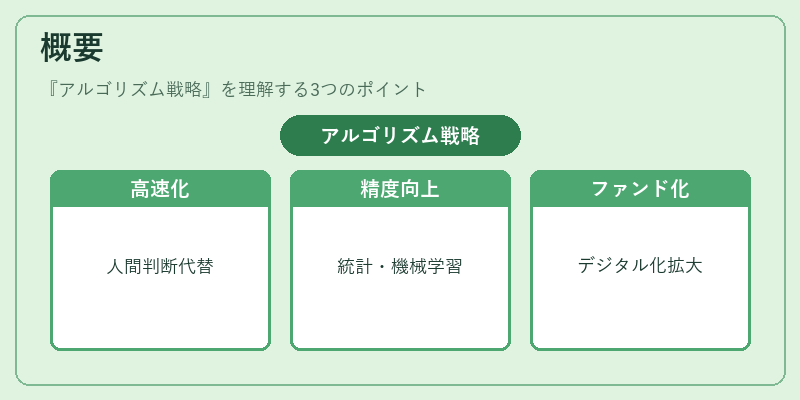
アルゴリズム戦略は、従来のアクティブ運用で人間の判断に依存していた取引決定を、統計学・機械学習・計算機科学の手法で置き換えることで、取引の高速化・精度向上を図る。投資信託・ETF市場の取引量増大とITインフラの進化に伴い、投資家のリスク管理やコスト削減のニーズが高まったことから、2000年代後半に本格的に導入が進んだ。既存のインデックスファンドやヘッジファンドの戦略をデジタル化し、スマートベータや機関投資家向けファンドオブファンズの一部として組み込まれるケースが増えている。
役割と機能
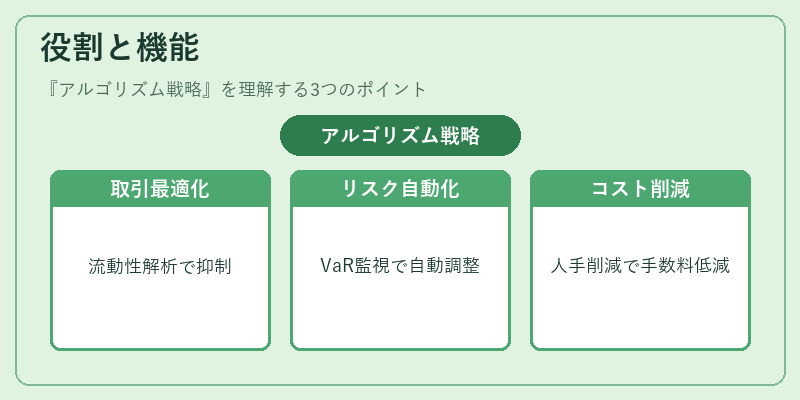
アルゴリズム戦略は、投資信託やETFの運用プロセスにおいて以下の機能を果たす。
1. 取引執行の最適化:市場の流動性情報や注文サイズをリアルタイムで解析し、スリッページを抑制。
2. リスク管理の自動化:ポートフォリオのヘッジ比率やバリュー・アット・リスク(VaR)を継続的にモニタリングし、閾値超過時に自動的に調整。
3. 戦略の再現性:同一アルゴリズムを複数のファンドで適用することで、運用結果の一貫性を確保。
4. コスト削減:人手による意思決定を減らし、信託報酬や取引手数料の低減に寄与。
実務上は、ETFのトラッキングエラーを最小化するために、ベンチマーク指数の構成銘柄を自動的に再構築する「インデックス再構築アルゴリズム」や、スマートベータ戦略におけるファクターベースの重み付けをリアルタイムで調整する「ファクターモデリングアルゴリズム」などが代表例となる。
特徴
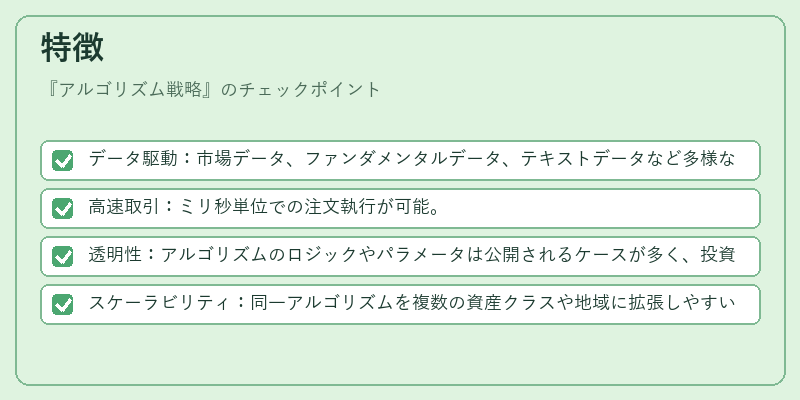
- データ駆動:市場データ、ファンダメンタルデータ、テキストデータなど多様な情報源を統合。
- 高速取引:ミリ秒単位での注文執行が可能。
- 透明性:アルゴリズムのロジックやパラメータは公開されるケースが多く、投資家が理解しやすい。
- スケーラビリティ:同一アルゴリズムを複数の資産クラスや地域に拡張しやすい。
これらの特徴は、従来のアクティブ運用が持つ人為的なバイアスや遅延を排除し、パッシブ運用のコスト効率とアクティブ運用のリターン追求を両立させる点で重要である。
現在の位置づけ
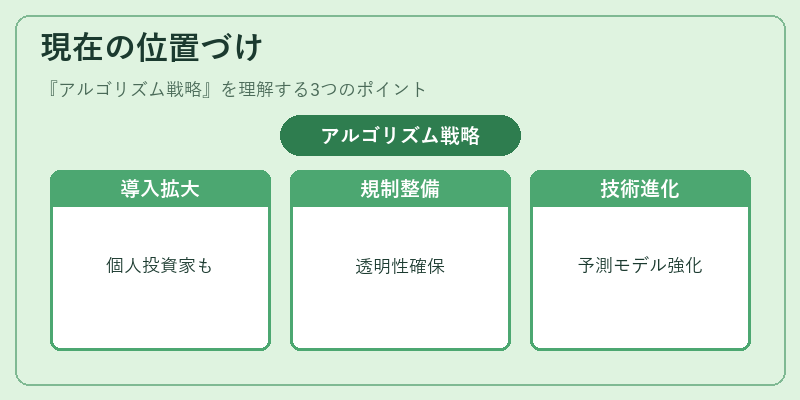
近年、投資信託・ETF市場におけるアルゴリズム戦略は、機関投資家だけでなく、個人投資家向けのiDeCo対応投信やつみたて投資信託にも導入が進んでいる。規制面では、金融庁がアルゴリズム取引に関するガイドラインを整備し、透明性と市場の公平性を確保する方向で動いている。市場では、アルゴリズム戦略を採用したファンドが、トラッキングエラーの低減やリスク調整後リターンの向上を実現し、投資家の選択肢として拡大している。今後は、機械学習の進化とデータ量の増大により、より高度な予測モデルや自律的リスク管理機能が追加されることが期待される。
続きを読むには確認が必要です