スチュワードシップ監査とは、投資家が企業に対して行う持続可能性・長期的価値創造の評価を目的とした監査である。
目次
概要
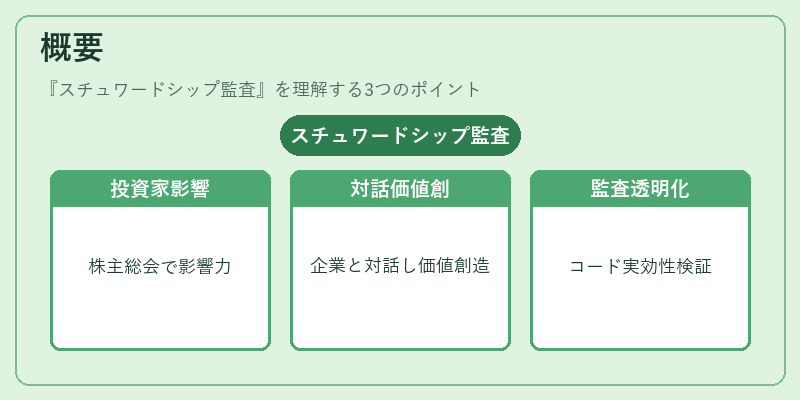
日本では2000年代後半から、株主総会や取締役会への参加を通じて企業活動に影響力を発揮する投資家が増加し、投資先企業の経営方針やサステナビリティに対する監視機能が重要化した。これを支える枠組みとして策定された「スチュワードシップコード」では、投資家が企業と対話し、長期的価値創造に寄与する行動を促すことが示されている。スチュワードシップ監査は、そのコードの実効性を検証し、投資家自身の監査手続きを透明化・標準化する仕組みである。
役割と機能
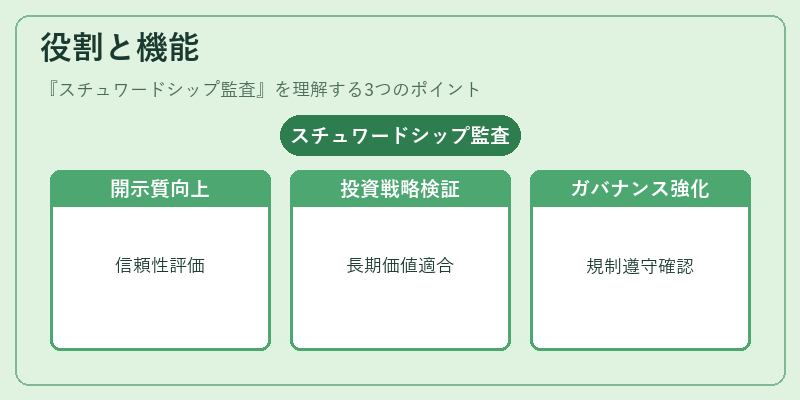
- 情報開示の質向上:企業が発行する統合報告書やESG関連データの信頼性を評価し、投資家に対して正確な情報提供を促す。
- 投資戦略の検証:投資先企業の経営方針が長期的価値創造に適合しているかを判断し、投資ポートフォリオの調整に活用する。
- ガバナンス強化へのフィードバック:取締役会や監査役会との対話を通じて、社外取締役・指名委員会の機能向上、内部統制・コンプライアンス体制の改善提案を行う。
- 規制遵守確認:SOX法等の国内外規制に沿った情報開示やリスク管理が実施されているかを検証し、投資家保護と市場の公正性を担保する。
特徴
| 要素 | 説明 |
|---|---|
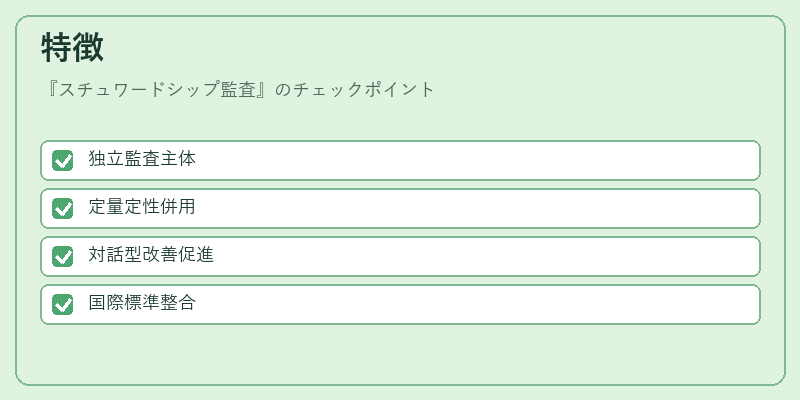
| 独立性 | 監査主体は投資会社やファンドであり、被監査企業とは業務上の関係がないため客観的評価が可能。 |
| 定量・定性併用 | 財務指標だけでなく、ESGスコアや統合報告書の質を含めた多角的評価を行う。 |
| 対話型プロセス | 監査結果は投資先企業にフィードバックされ、継続的改善を促す仕組みが内蔵。 |
| 国際標準との整合性 | GRIやSASB等の国際枠組みに基づく指標を参照し、グローバル投資家にも適応可能。 |
現在の位置づけ
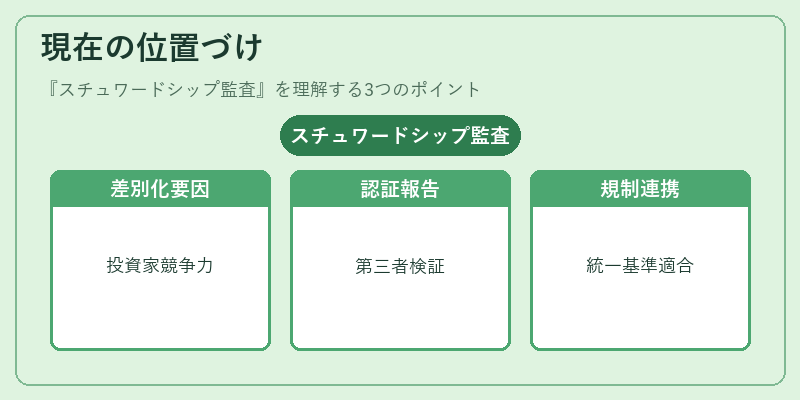
近年、ESG投資が拡大する中でスチュワードシップ監査は投資家間の競争力差別化要因となっている。多くの投資ファンドが独自に監査手順を設計し、第三者機関による認証やレポーティングを実施している。また、日本市場では金融庁が「スチュワードシップコード」に準拠した企業へのインセンティブ策を検討中であり、監査結果の公表が投資家評価に直結するケースも増えている。さらに、国際的な規制動向(EU・米国のESG開示義務化)と連携し、国内外の統一基準への適合性を高める取り組みが進行中である。これらの背景から、スチュワードシップ監査は企業ガバナンスと投資家関係の質的向上に不可欠な機能として位置づけられている。
×
続きを読むには確認が必要です