指名委員会の報酬委員会との報酬委託手数料とは、企業が指名委員会を通じて設置した報酬委員会に対し、報酬決定業務等の専門的サービスを外部に委託する際に支払う手数料である。
概要
日本のコーポレートガバナンスは、2000年代後半以降、取締役会内に報酬委員会(Remuneration Committee)を設置するケースが増加した。報酬委員会は経営陣の報酬政策策定・実行に関わる専門機能であり、その業務には市場ベンチマーク調査、パフォーマンス評価、法規制遵守確認など高度な知識が要求される。多くの企業では社内リソースだけでは十分な専門性を確保できないため、外部コンサルタントや独立取締役への報酬委託手数料を設定し、業務をアウトソーシングする仕組みが採用されている。これにより、報酬決定プロセスの客観性と透明性が向上するとともに、株主価値との整合性が保たれる。
役割と機能
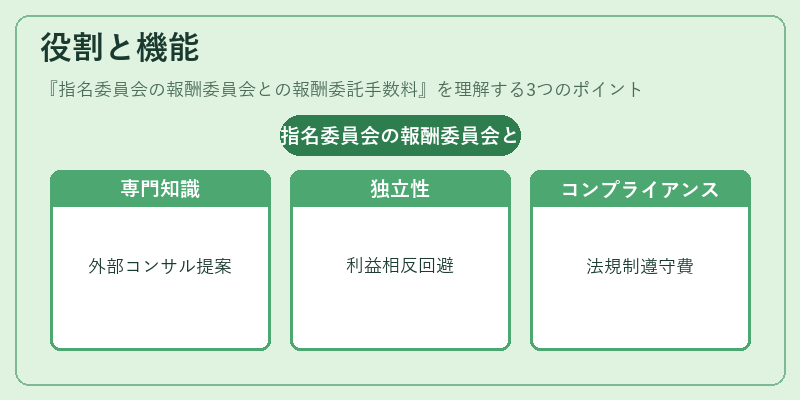
報酬委託手数料は、以下のような場面で重要な役割を果たす。
1. 専門知識の確保:外部コンサルタントは業界別ベンチマークや報酬トレンドを網羅し、企業に適切な報酬設計を提案する。
2. 独立性の維持:社内取締役が報酬決定に関与すると利益相反リスクが高まるため、外部委託によって客観的判断が可能となる。
3. 法規制遵守:報酬委員会はSOX法やスチュワードシップコード等のガイドラインに沿った報酬設計を行う。手数料は、これらのコンプライアンスコストとして位置付けられる。
4. 情報開示:年次報告書・有価証券報告書において、委託先と支払額が明記されることで株主への説明責任を果たす。
特徴
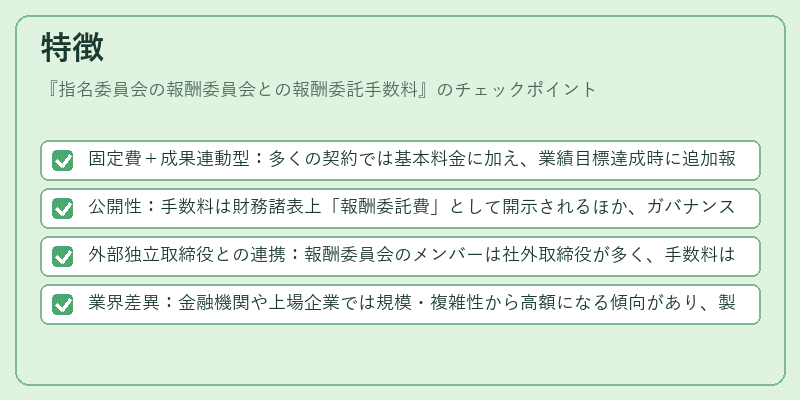
- 固定費+成果連動型:多くの契約では基本料金に加え、業績目標達成時に追加報酬が発生する構造となっている。
- 公開性:手数料は財務諸表上「報酬委託費」として開示されるほか、ガバナンス報告書で詳細を記載するケースが増えている。
- 外部独立取締役との連携:報酬委員会のメンバーは社外取締役が多く、手数料はその報酬と同等に扱われることが一般的である。
- 業界差異:金融機関や上場企業では規模・複雑性から高額になる傾向があり、製造業などでは比較的低い水準を維持するケースも見られる。
現在の位置づけ
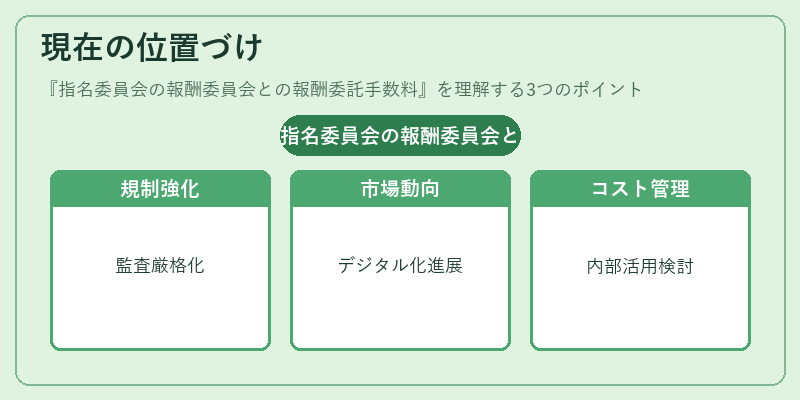
近年、株主価値創造とESG(環境・社会・ガバナンス)への関心が高まる中で、報酬委託手数料は企業の透明性評価指標として注目されている。
- 規制強化:スチュワードシップコードや上場規則において、報酬委員会の独立性と委託先選定基準が明示的に求められるようになり、手数料設定も厳格な監査を受ける。
- 市場動向:外部専門家への依存度は増加しており、デジタル化推進やAI分析ツールの導入によって報酬設計プロセスが効率化されつつある。
- コスト管理:企業は手数料の適正性を評価し、必要に応じて委託先変更や内部リソース活用を検討することで、ガバナンスとコストパフォーマンスの両立を図っている。
指名委員会の報酬委員会との報酬委託手数料は、企業が専門的かつ独立した報酬設計を実現するための重要な財務項目であり、今後もガバナンス評価の一環としてその透明性と合理性が求められる。
続きを読むには確認が必要です