相続税課税遺産評価基準書とは、相続税計算において課税対象財産の公正価値を算定するために国が定めた標準的手法・指針である。
目次
概要
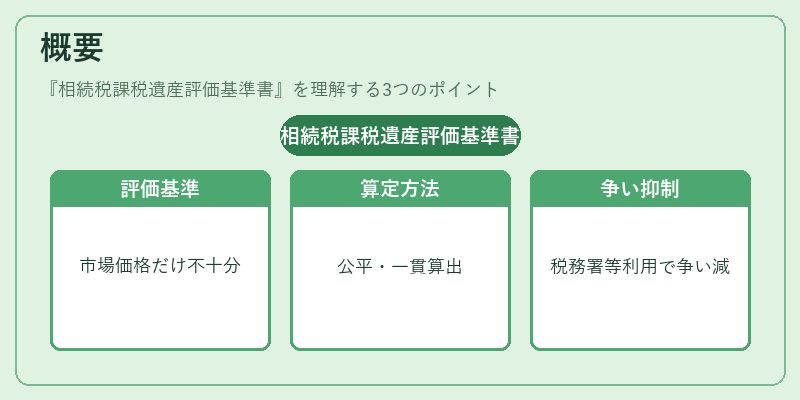
相続税は被相続人の死亡時点における財産全体を評価し、税額を決定する仕組みである。課税対象となる財産の価値は市場価格や帳簿価額といった単一の基準では不十分であり、特に非流動資産(不動産、事業株式、知的財産など)の評価には専門性が要求される。これを踏まえ、国税庁は「相続税課税遺産評価基準書」を制定し、定期的に改訂している。
この基準書は、被相続人の死亡時点での財産価値を公平かつ一貫した方法で算出するためのフレームワークとして機能し、税務署・裁判所・評価士が共同で利用することで、課税過程における争いを最小限に抑えることを目的としている。
役割と機能
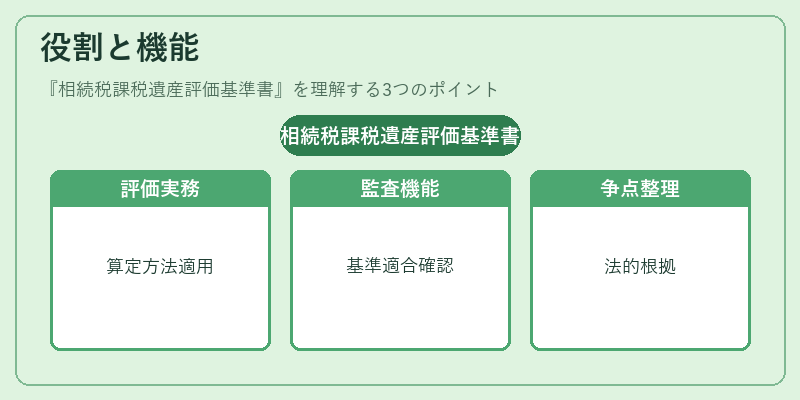
相続税課税遺産評価基準書は、以下のような場面で具体的に活用されている。
- 評価士による実務:不動産・有価証券・事業資産など各種財産について、基準書に沿った算定方法(市場価格調整、減価償却、将来キャッシュフロー割引等)を適用し、課税評価額を算出する。
- 税務署の監査:申告内容が基準書に適合しているか確認し、不正や過大・過小評価の防止に寄与する。
- 裁判所での争点整理:相続人間または相続人と税務当局との紛争解決時、基準書を根拠として法的判断が下される。
このように、課税遺産評価基準書は実務者間の共通言語となり、税負担の透明性と公平性を確保する重要な役割を果たしている。
特徴
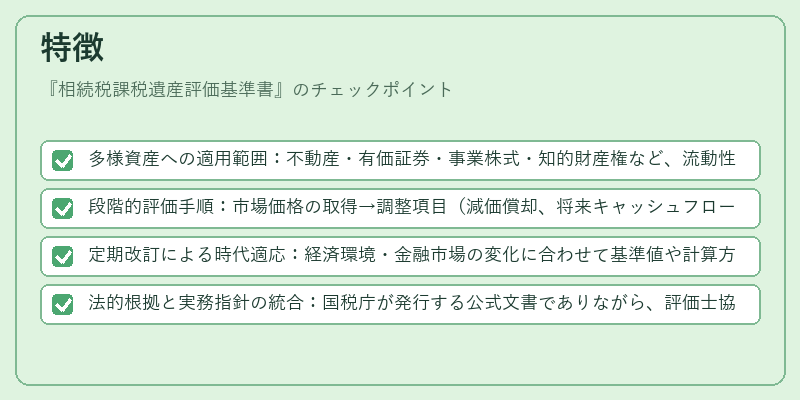
- 多様資産への適用範囲:不動産・有価証券・事業株式・知的財産権など、流動性が低い非金銭資産も網羅。
- 段階的評価手順:市場価格の取得→調整項目(減価償却、将来キャッシュフロー等)→最終課税評価額という構造で、透明性を担保。
- 定期改訂による時代適応:経済環境・金融市場の変化に合わせて基準値や計算方法が更新され、常に現実的な価値反映を図る。
- 法的根拠と実務指針の統合:国税庁が発行する公式文書でありながら、評価士協会等の専門団体とも連携し、実務上の解釈ガイドラインとして機能。
現在の位置づけ
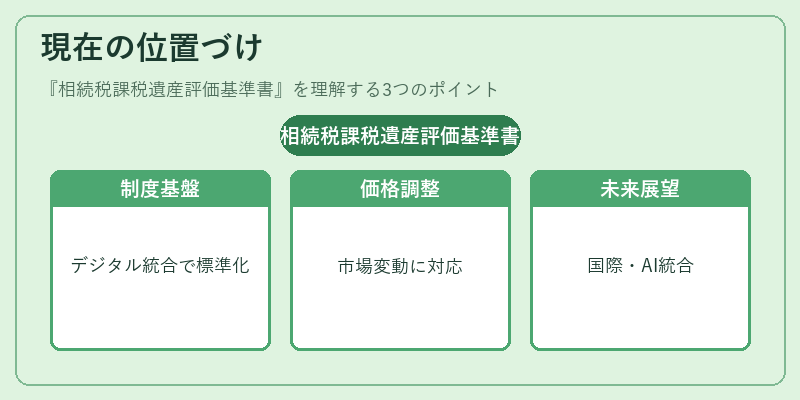
近年の相続税制度改革に伴い、課税遺産評価基準書は依然として相続税計算の中核を成している。デジタル化推進による電子申告システムへの統合や、評価士資格取得試験での必須科目化が進むことで、実務者の標準化が一層強化されている。また、不動産市場の価格変動に対しては、基準書内の調整項目が柔軟に適用され、税負担の過度な増減を抑制する機能も評価される。今後は、国際的な相続税課税ルールとの整合性や、データ駆動型評価モデルへの移行が検討されており、基準書自体の進化が期待される。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事