暦年贈与の贈与税務上の留意点とは、年間を通じて継続的に贈与を行う際に適用される贈与税の計算方法や控除の取り扱いに関する注意事項である。
目次
概要
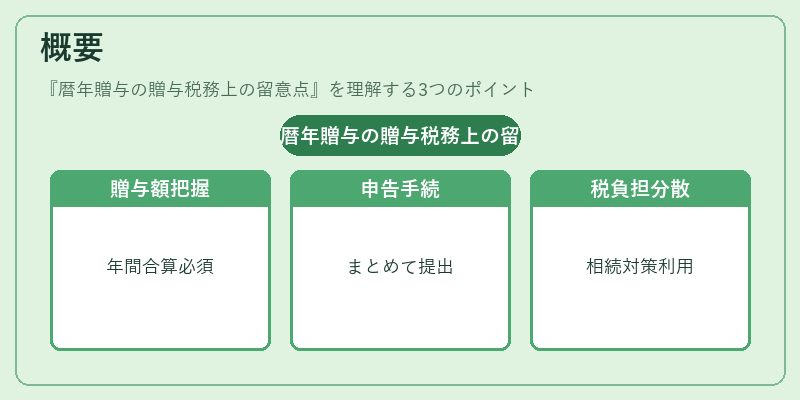
暦年贈与は、1年間にわたって複数回に分けて贈与を行うケースを指す。贈与税は、年間の贈与額を合算して課税対象額を算出し、基礎控除額を差し引いた残額に税率を適用する。従来の「一括贈与」とは異なり、贈与者は毎年の贈与額を正確に把握し、申告書にまとめて提出する必要がある。暦年贈与の制度は、相続対策や教育資金、住宅取得資金の贈与において、税負担を分散させる手段として広く利用されている。
役割と機能
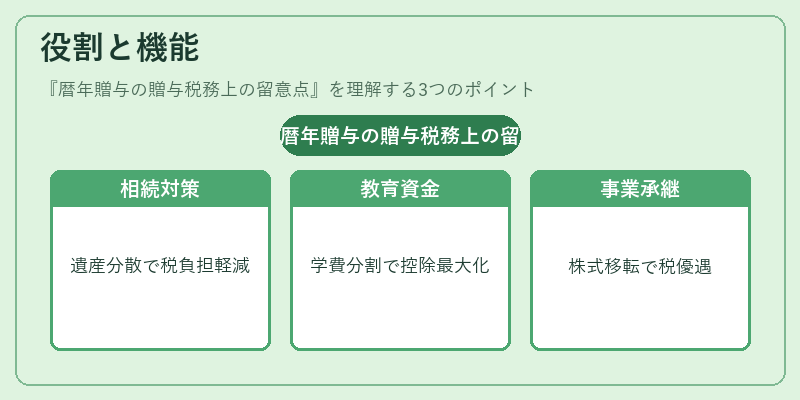
暦年贈与は、贈与税の課税対象額を年間単位で整理することで、贈与者が税負担を予測しやすくする。具体的には、以下の場面で機能する。
1. 相続対策:遺産分割前に子どもへ資産を分散して贈与し、相続税の負担を軽減。
2. 教育資金贈与:子どもの学費や大学入学資金を分割贈与し、贈与税の基礎控除を最大限に活用。
3. 住宅取得資金贈与:住宅購入資金を複数年に分けて贈与し、贈与税の課税額を抑制。
4. 事業承継:事業を継承する際に、株式や資産を暦年贈与で移転し、税務上の優遇措置を受ける。
特徴
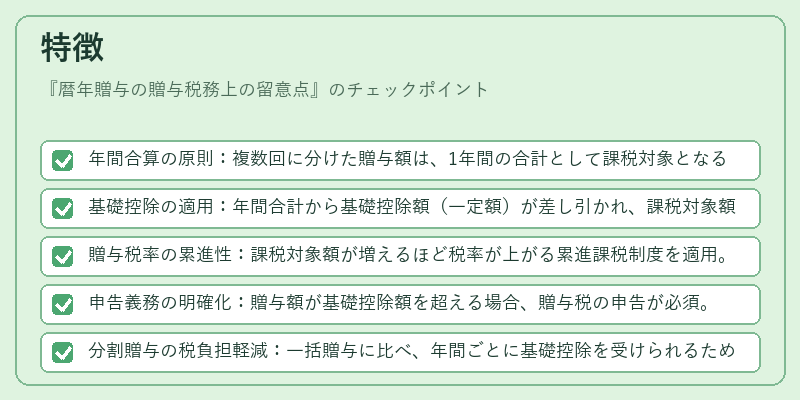
- 年間合算の原則:複数回に分けた贈与額は、1年間の合計として課税対象となる。
- 基礎控除の適用:年間合計から基礎控除額(一定額)が差し引かれ、課税対象額が決定。
- 贈与税率の累進性:課税対象額が増えるほど税率が上がる累進課税制度を適用。
- 申告義務の明確化:贈与額が基礎控除額を超える場合、贈与税の申告が必須。
- 分割贈与の税負担軽減:一括贈与に比べ、年間ごとに基礎控除を受けられるため、税負担が分散される。
現在の位置づけ
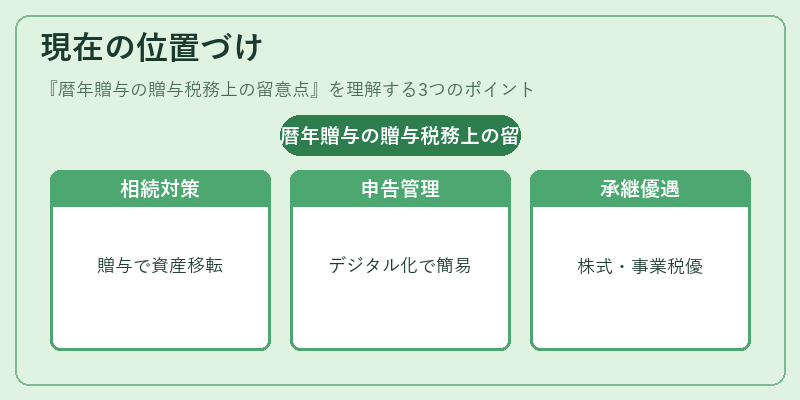
現代の税制において、暦年贈与は相続税対策や教育・住宅資金の贈与に不可欠な手段となっている。税務署は、贈与税の申告書提出を厳格に管理し、贈与額の正確な記録を求める。さらに、事業承継税制や株式承継においては、暦年贈与を活用した税優遇策が設けられている。近年は、デジタル化により贈与記録の管理が容易になり、贈与者は税務リスクを低減しつつ、資産移転をスムーズに行えるようになっている。
×
続きを読むには確認が必要です