適合性評価統計手法とは、投資商品や金融サービスが顧客の財務状況・投資目的・リスク許容度に合致しているかを定量的に判断するために用いられる統計的枠組みである。
概要
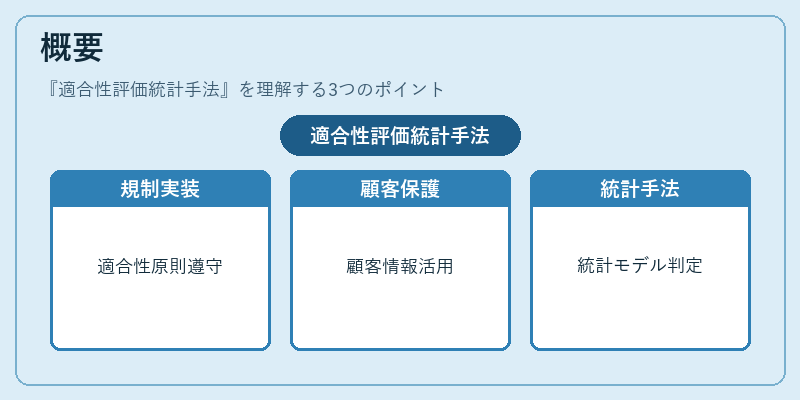
適合性評価統計手法は、金融機関が顧客との取引において「適切な商品・サービス」を提供することを義務付ける規制の実装手段として発展した。特に、信託銀行・ネット銀行・地方銀行・信用金庫等が直面する適合性原則(顧客に対し不利益になる取引を避ける)や、第二種金融商品取引業者への指導の中で重視されている。手法は、顧客情報を入力変数とし、統計的モデル(回帰分析・決定木・ロジスティック回帰等)により適合性判定を行う点が特徴である。これにより、金融庁の監督下で求められる「顧客保護」の実務化と、SOX法やFATCA等国際的なコンプライアンス要件との整合性が図られている。
役割と機能
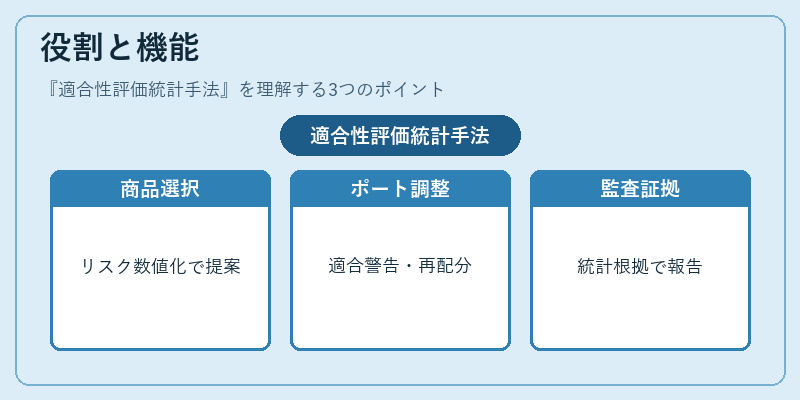
適合性評価統計手法は、以下のような場面で活用される。
1. 商品推奨時:投資信託や保険商品の提案に際し、顧客のリスクプロファイルを数値化し、許容範囲内の商品群から自動選択する。
2. ポートフォリオ管理:既存顧客のポートフォリオが変更された場合に、適合性維持のための警告や再調整提案を行う。
3. 監査・報告:金融庁への報告書作成時に、取引が適合性基準を満たしているかを統計的根拠で示す。
4. 教育・研修:営業担当者の指導教材として、実際の顧客データを用いて適合性判定プロセスを学習させる。
特徴
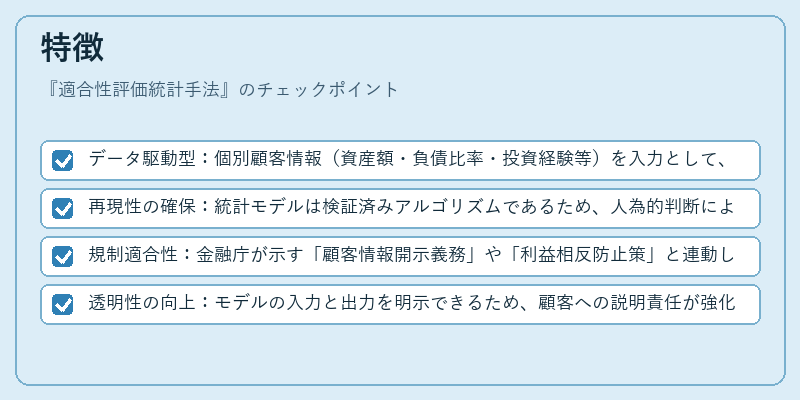
- データ駆動型:個別顧客情報(資産額・負債比率・投資経験等)を入力として、機械的に評価結果を算出する。
- 再現性の確保:統計モデルは検証済みアルゴリズムであるため、人為的判断によるばらつきを最小化できる。
- 規制適合性:金融庁が示す「顧客情報開示義務」や「利益相反防止策」と連動し、法令遵守を支援する。
- 透明性の向上:モデルの入力と出力を明示できるため、顧客への説明責任が強化される。
現在の位置づけ
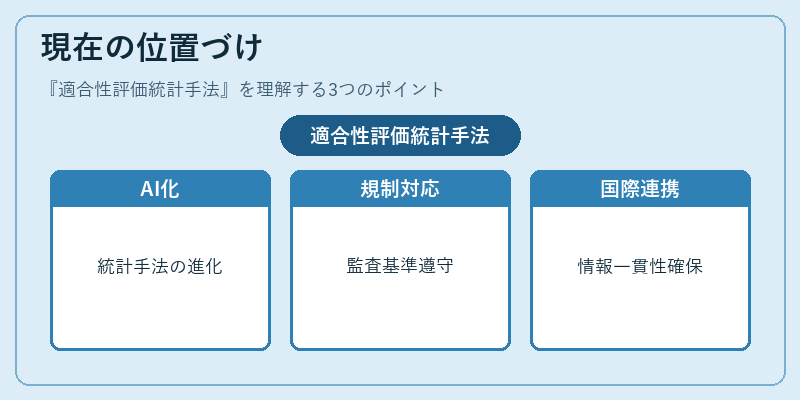
近年、デジタルバンキングやフィンテック企業の台頭に伴い、適合性評価統計手法は従来の紙ベース・人為判断から、AI・機械学習を組み込んだ高度化へと移行している。金融庁は「顧客保護強化策」の一環として、データ品質管理やモデル監査の基準を設けており、金融機関はこれらに対応した統計手法の導入・継続的改善が求められている。さらに、国際協調(FATCA等)で要求される顧客情報の一貫性を保つため、適合性評価統計手法はグローバルな規制枠組みと連動して重要視されている。
続きを読むには確認が必要です