SOX 906 監査報告書の監査プロセスとは、上場企業が財務諸表に関する内部統制を評価し、その結果を経営者が署名した監査報告書として提出するための手続きである。
目次
概要
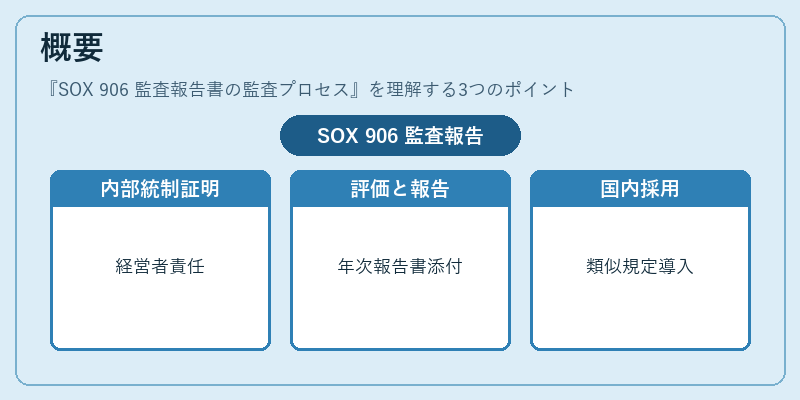
1990年代後半の米国金融不祥事を受け、2002年に制定されたサーベンス・オクスリー法(SOX)の906条は、企業経営者に対して内部統制の有効性を証明する責任を課す。上場会社は「Section 302」による内部統制評価を実施し、その結果を「Section 906」で報告書としてまとめ、年次報告書に添付して株主総会等で開示する義務がある。日本の証券取引法や金融商品取引法にも類似した規定が設けられ、国内上場企業も同様の監査プロセスを採用している。
役割と機能
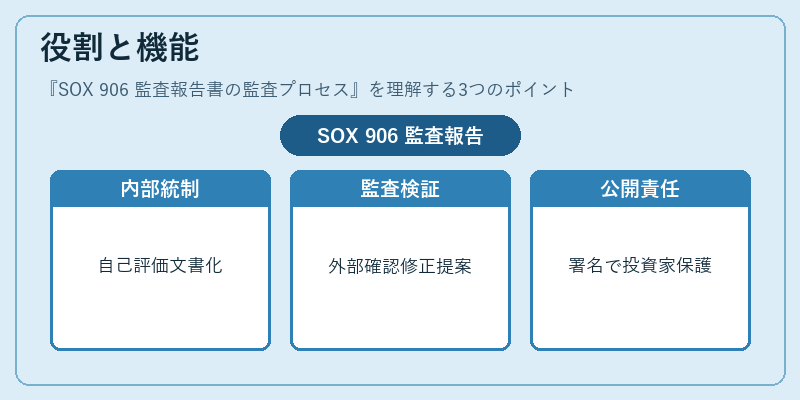
- 内部統制評価:経営層は財務報告に関連するリスク管理体制やコントロール環境を自己評価し、その有効性を文書化する。
- 監査人の検証:独立した外部監査法人が企業の内部統制実態と評価結果を確認し、必要に応じて修正提案を行う。
- 署名義務:CEO・CFO(または同等職)が報告書に署名することで、経営層全体に対して法的責任を明確化し、投資家保護と情報開示の信頼性を担保する。
- 公開と説明:監査報告書は年次報告書に添付され、株主総会や金融庁への提出で透明性が高められる。
特徴
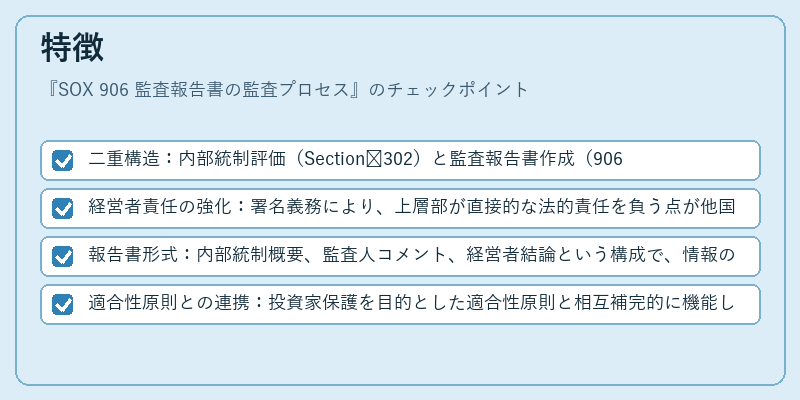
- 二重構造:内部統制評価(Section 302)と監査報告書作成(906)は連携しつつも独立したプロセスである。
- 経営者責任の強化:署名義務により、上層部が直接的な法的責任を負う点が他国規制と差別化される。
- 報告書形式:内部統制概要、監査人コメント、経営者結論という構成で、情報の一貫性と追跡可能性が確保される。
- 適合性原則との連携:投資家保護を目的とした適合性原則と相互補完的に機能し、企業ガバナンス全体を支える。
現在の位置づけ
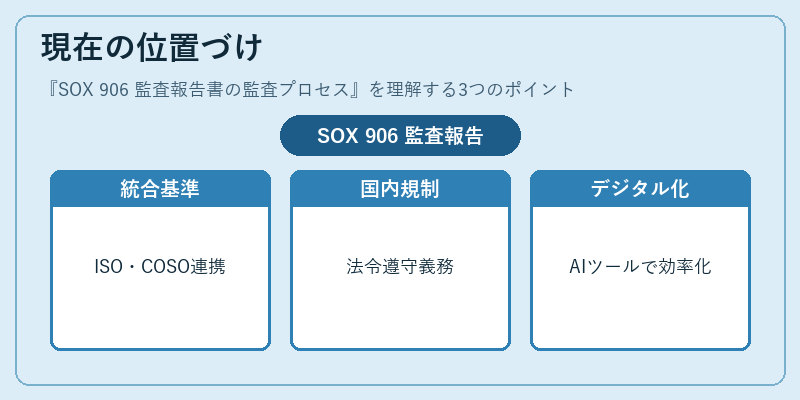
SOX 906監査報告書は、上場企業のコーポレート・ガバナンス基準として不可欠である。国際的にはISO 31000やCOSOフレームワークといったリスク管理標準と統合されつつあり、内部統制評価プロセスの質を向上させる動きが進む。日本では金融商品取引法における類似条項により、同等の監査報告書提出義務が課せられ、国内外で一貫したコンプライアンス体制が構築されている。近年はデジタル化・AI支援ツールの導入により、内部統制評価や監査プロセスの効率化と精度向上が図られている。
×
続きを読むには確認が必要です