定期保険契約とは、一定期間のみ生命リスクをカバーする保険商品である。
目次
概要
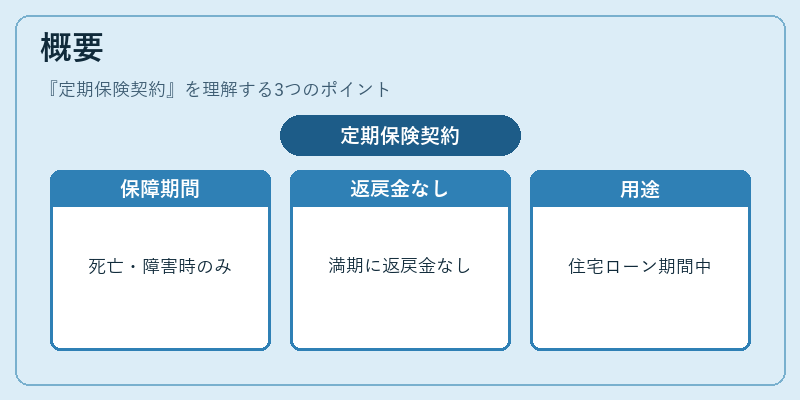
定期保険は、死亡または高度障害時に保険金が支払われるが、満期時には返戻金がない点が特徴だ。
この形態は、短期の資金計画や住宅ローン期間中など、特定期間だけ保障が必要な場合に設計されている。
役割と機能
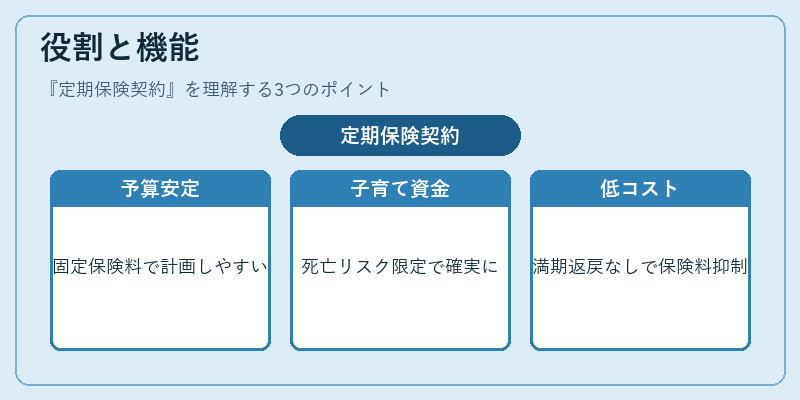
保険料は固定で抑えられるため、家計簿アプリ等で予算管理しやすい。
死亡リスクを限定的にヘッジすることで、教育費や子育て資金の確実性を高める。また、満期時に返戻金がない分、保険料負担は低く抑えられる点がメリットである。
特徴
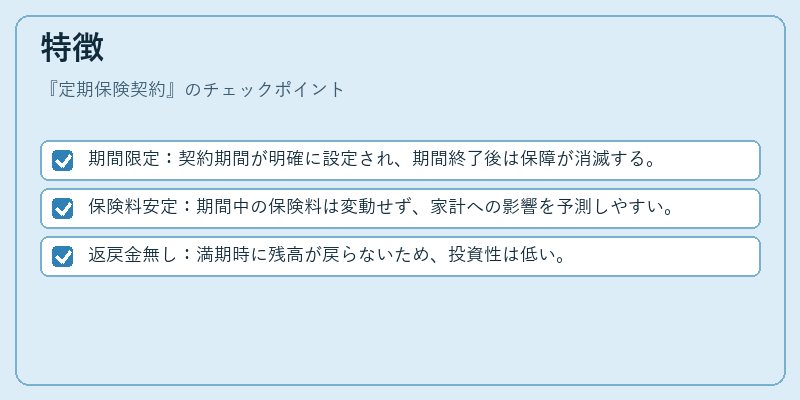
- 期間限定:契約期間が明確に設定され、期間終了後は保障が消滅する。
- 保険料安定:期間中の保険料は変動せず、家計への影響を予測しやすい。
- 返戻金無し:満期時に残高が戻らないため、投資性は低い。
これらは終身保険や養老保険と区別される主要な差異である。
現在の位置づけ
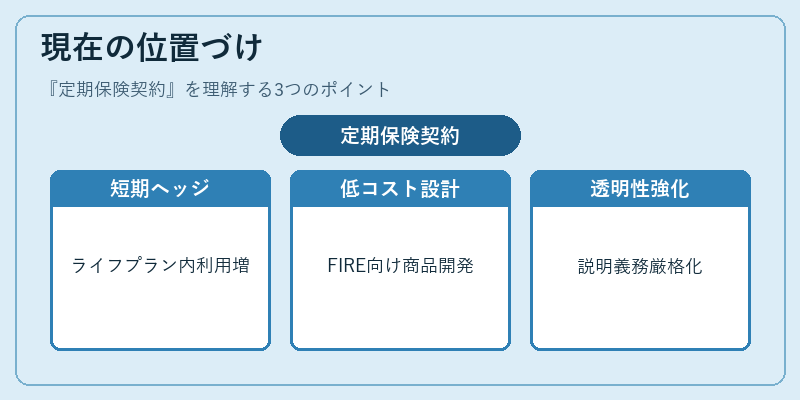
近年の低金利環境下では、定期保険は「ライフプラン」内で短期的リスクヘッジ手段として利用が増えている。
金融機関や保険会社は、FIRE(Financial Independence, Retire Early)志向者向けに、低コストの定期保険を組み合わせた商品設計を進めている。
規制面では、保険料の透明性が求められ、契約内容の説明義務が強化されているため、顧客は家計簿アプリ等で簡易比較が可能になっている。
×
続きを読むには確認が必要です