養老保険の払戻金表の基礎年金額算定金額算定金額とは、養老保険において払戻金表を作成する際に使用される、将来支払われる年金の基本的な算定値である。
目次
概要
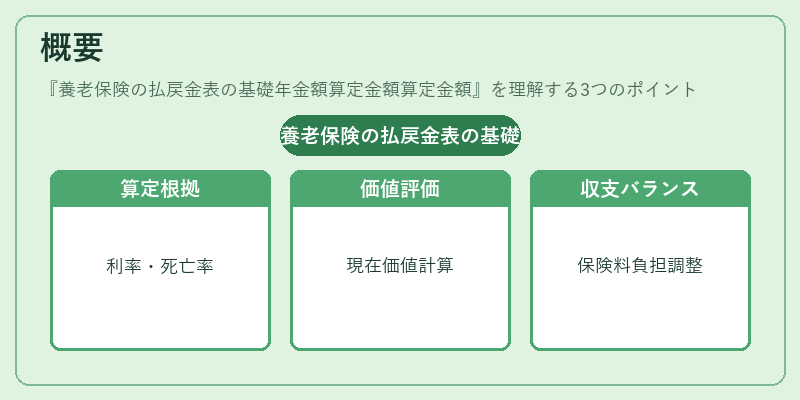
養老保険は死亡・満期時に一定期間または終身にわたって年金を支払うタイプの生命保険です。払戻金表は、契約者が満期や解約時に受け取るべき金額を示す指標であり、その根拠となる基礎年金額算定金額は、保険会社が設定する予定利率、死亡率表、保証期間等の前提条件から計算されます。
この算定値は、将来にわたるキャッシュフローを現在価値で評価したものであり、保険料収入と支払負担のバランスを取るための基盤となります。
役割と機能
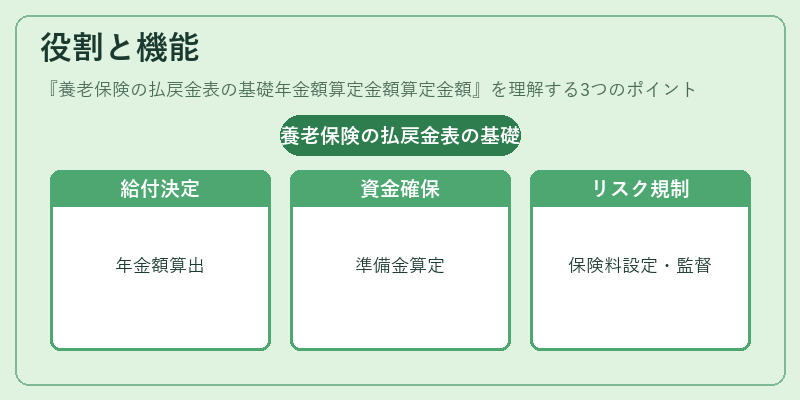
- 年金給付額の決定:契約者が受け取る年間年金額を算出し、払戻金表に反映させます。
- 準備金計算:将来支払うべき年金の現在価値を把握することで、必要な準備金(保険負債)を設定します。
- 価格設定:保険料率の見積もりに不可欠であり、商品設計時のリスク評価に利用されます。
- 規制遵守:ソルベンシーマージンや再保険プールとの連動を考慮し、監督当局が定める基準に適合させるためのデータ源です。
特徴
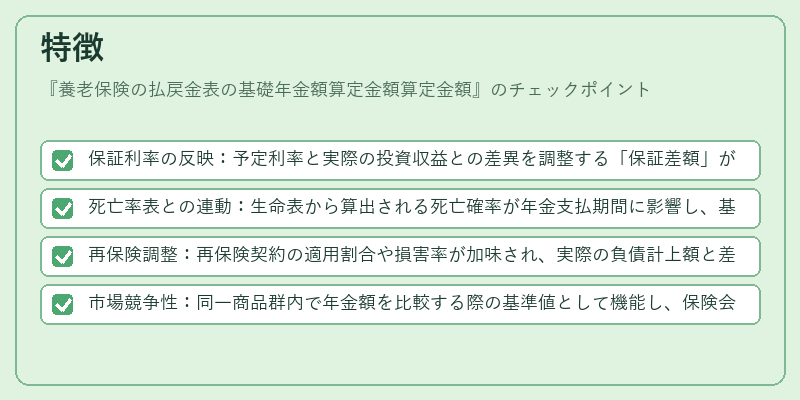
- 保証利率の反映:予定利率と実際の投資収益との差異を調整する「保証差額」が含まれ、保険会社のリスク管理に直結します。
- 死亡率表との連動:生命表から算出される死亡確率が年金支払期間に影響し、基礎年金額算定金額はその変動を敏感に反映します。
- 再保険調整:再保険契約の適用割合や損害率が加味され、実際の負債計上額と差異が生じる点が特徴です。
- 市場競争性:同一商品群内で年金額を比較する際の基準値として機能し、保険会社間の価格競争に影響します。
現在の位置づけ
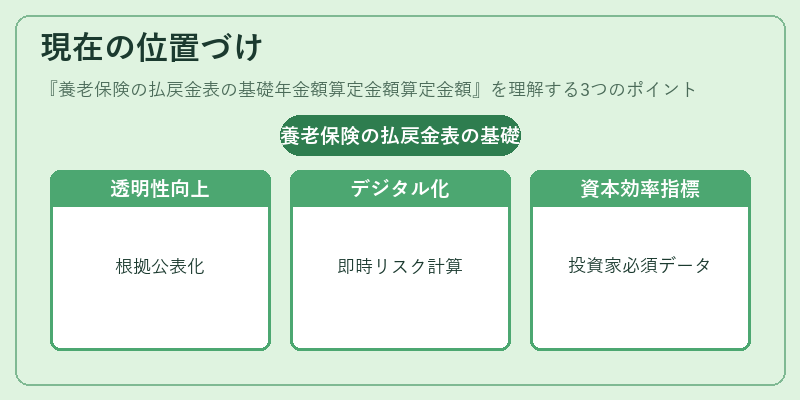
近年、金融庁等の監督当局は払戻金表の透明性向上を求めており、基礎年金額算定金額の計算根拠や前提条件を公開するケースが増えています。デジタル化により、保険会社内部ではリアルタイムでシミュレーションを行い、リスク評価と価格設定を迅速化しています。また、再保険プールへの参加やソルベンシーマージンの強化に伴い、基礎年金額算定金額は企業の資本効率を左右する重要指標となっています。養老保険商品は長期的なキャッシュフローが特徴であるため、この算定値は金融機関・投資家にとってもリスク管理上不可欠なデータとして位置付けられています。
×
続きを読むには確認が必要です