退職保険決定委員会とは、企業が運営する退職給付制度(確定拠出年金・確定給付年金等)の内容や支払条件を検討し、最終的な決定を下すための内部委員会である。
目次
概要
退職保険決定委員会は、企業における退職給付制度の設計・運用を統括する組織として設置される。過去数十年にわたり、会計基準(日本基準・IFRS)の改訂や税制変更が頻繁に行われた結果、従業員への退職給付に関する情報開示の透明性と正確性が求められるようになった。これに対応するため、企業は内部で専門的な判断を担う委員会を組織し、外部監査やアクチュアリー機関との連携を図ることで、退職給付の適正化とリスク管理を実現している。
役割と機能
- 制度設計の検討:確定拠出年金・確定給付年金の受給資格や支払方法を策定し、従業員に対する福利厚生として最適化する。
- アクチュアリー報告の審査:外部または社内のアクチュアリーから提出される負債計算・資産評価レポートを検証し、会計処理に反映させる。
- 資金調達戦略の決定:退職給付引当金の積立額や投資方針を承認し、企業財務への影響を最小化する。
- 規制・会計基準対応:税法・会社法・会計基準に関わる変更点を把握し、制度設計へ反映させることでコンプライアンスリスクを低減する。
- 情報開示の統括:年次報告書や株主総会資料への退職給付関連情報の記載内容を最終承認し、ステークホルダーに対して透明性を担保する。
特徴
| 特色 | 内容 |
|---|---|
| 多部門代表 | 人事・財務・法務・リスク管理など複数部署から構成されることで、制度設計の総合的視点が確保される。 |
| 専門家参加 | アクチュアリーや税理士を外部委員として招く場合もあり、技術的な正確性と最新知見を取り入れる。 |
| 決定権限の集中 | 退職給付に関する最終承認は委員会内で行われるため、意思決定プロセスが迅速かつ一貫している。 |
| 文書化義務 | 会議録・決議内容を厳格に記録し、監査や法的検証時の根拠資料として活用される。 |
これらの特徴は、外部コンサルタントが単独で行う「アドバイザリー」と区別される点である。委員会は企業内部に組み込まれた意思決定機構であり、経営戦略と連動した形で退職給付を最適化する役割を担っている。
現在の位置づけ
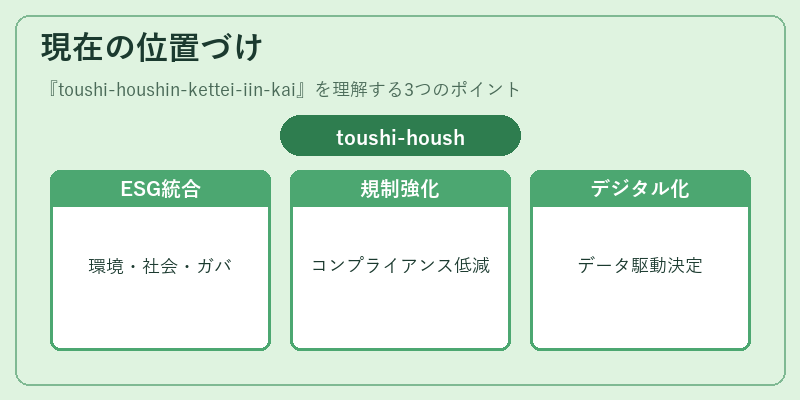
近年、日本の高齢化社会と資産運用環境の変化により、企業は退職給付負債の管理リスクを再評価している。退職保険決定委員会は、このような背景で不可欠な組織として位置づけられており、以下の動向が顕著である。
- ESG統合への対応:環境・社会・ガバナンス(ESG)要素を考慮した投資方針や福利厚生設計が委員会内で議論されるケースが増加。
- 規制強化への備え:企業年金法の改正や金融庁による報告義務の拡充に伴い、内部監査機能を強化し、コンプライアンスリスクを低減する役割が求められている。
- デジタル化と情報管理:退職給付関連データの統合・分析を支援するITツールの導入が進み、委員会はデータ駆動型意思決定へシフトしている。
- 外部専門家との協働:アクチュアリーや税理士の専門知識を活用しつつも、最終的な決定権は内部に保持することで、企業文化と整合性を保っている。
このように退職保険決定委員会は、従業員への福利厚生の確実性と企業財務健全性を両立させるための重要なガバナンス機構として、現代の金融・経済環境でその存在意義が高まっている。
×
続きを読むには確認が必要です