つみたて投資信託の積立金額の投資期間設定とは、投資家が定期的に一定額を積み立てる際に、その積立を継続する期間を選択できる機能である。
概要
積立金額の投資期間設定は、つみたて型投資信託(長期・低リスク投資を目的とした商品)の主要な設計要素の一つです。金融商品取引法に基づく投資者保護の観点から、積立金額や頻度だけでなく、投資期間も明示し、投資家が自らのライフサイクルに合わせた資産形成を計画できるよう設けられました。つみたて投資信託は、個別株式や債券よりもリスク分散効果が高く、長期的な市場平均へ追随することを目的としています。期間設定の導入により、年金受給開始前後や子どもの教育費など、将来のキャッシュフローニーズに合わせた投資計画が可能となりました。
役割と機能
積立金額の投資期間設定は、以下のような役割を果たします。
1. リスクマネジメント – 長期・短期で分けることで、市場変動に対する耐性を調整できる。
2. 税制優遇との連携 – iDeCoやつみたてNISAなどの制度では、投資期間が税優遇対象となるため、設定は自動的に適用されます。
3. キャッシュフロー計画 – 退職金受取時期や子どもの大学費用を見越した積立終了時期を決定でき、生活設計と資産形成が統合される。
4. 投資信託の運用方針との整合性 – 基準価額の変動に対して一定期間継続的に購入することで、平均取得単価(ドルコスト平均法)が実現しやすくなる。
具体的には、投資家は「積立金額」「積立頻度」「投資期間」を選択し、設定後は自動で取引が行われます。途中で期間を変更する場合は、契約内容に応じて手数料が発生することがあります。
特徴
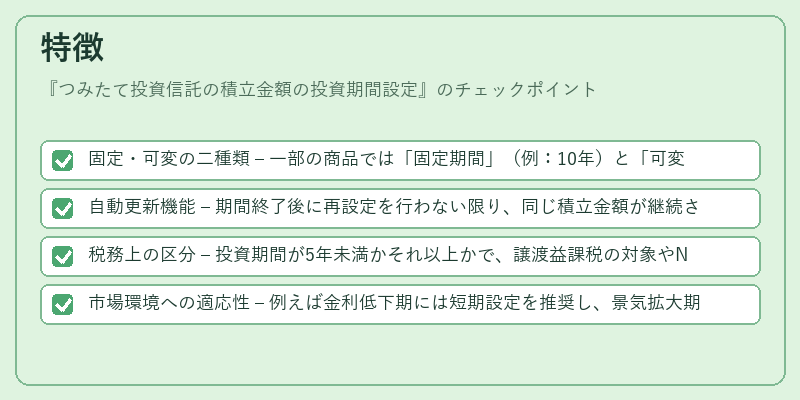
- 固定・可変の二種類 – 一部の商品では「固定期間」(例:10年)と「可変期間」(投資家任意で延長/短縮)が選択可能。
- 自動更新機能 – 期間終了後に再設定を行わない限り、同じ積立金額が継続される場合がある。
- 税務上の区分 – 投資期間が5年未満かそれ以上かで、譲渡益課税の対象やNISA枠の利用可否に差が生じる。
- 市場環境への適応性 – 例えば金利低下期には短期設定を推奨し、景気拡大期には長期設定を選択する戦略が取られることがある。
これらの特徴は、投資家にとって「いつまで積み立てるか」という問いを明確化し、リスク・リターンプロファイルを具体的に把握できる点で大きなメリットがあります。
現在の位置づけ
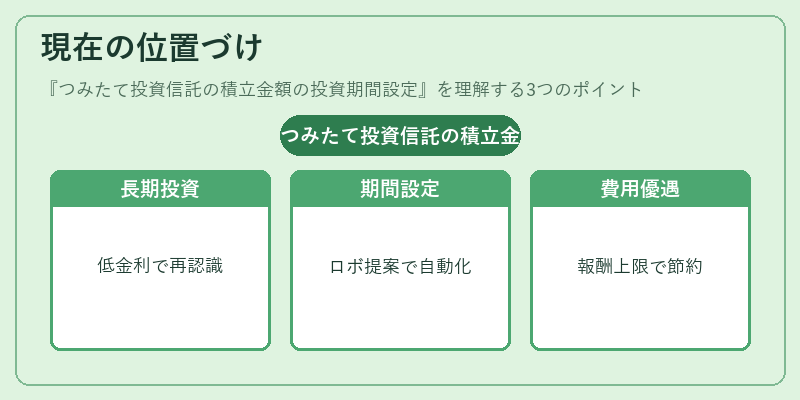
近年、低金利環境や高齢化社会の進展に伴い、長期投資の重要性が再認識されています。その中で、つみたて投資信託は「少額・継続的」な投資手段として多くの個人投資家に支持されており、投資期間設定はその鍵となる機能です。金融庁や証券取引所では、投資家保護を目的とした情報開示義務が強化されており、積立金額・頻度・期間の詳細な説明が必須になっています。また、AIによるポートフォリオ最適化ツールやロボアドバイザーとの連携により、投資期間設定を自動で提案するサービスも増加しています。規制面では、長期積立型商品に対しては信託報酬の上限が設けられるケースもあり、コスト面でもメリットが高まっています。
このように、つみたて投資信託の積立金額の投資期間設定は、個人投資家が長期的な資産形成を計画しやすくするための重要な設計要素であり、現代金融市場におけるリスク管理と税制優遇との連携を実現しています。
続きを読むには確認が必要です