ベガリスクとは、オプション価格が原資産のボラティリティ変動に対して感応度を持つリスクである。
概要
金融市場では、原資産価格の変動だけでなく、その変動幅(ボラティリティ)の変化も価格決定に重要な影響を与える。オプション取引においては、価格モデルが「ブラック‑ショールズ」や「ハウィー・クレイマー」などの確率過程に基づくため、ボラティリティの入力値が変わればプレミアムも大きく変動する。こうした感応度を定量化したものがベガ(vega)であり、そのリスク側面を指す言葉がベガリスクである。
ベガは、オプションのグリークスと呼ばれる一連の指標の中でも、価格変動に対する「ボラティリティ感応度」を測る唯一の尺度であり、デルタ(price sensitivity to underlying price)、ガンマ(delta sensitivity to underlying price)、シータ(time decay)などとは区別される。
役割と機能
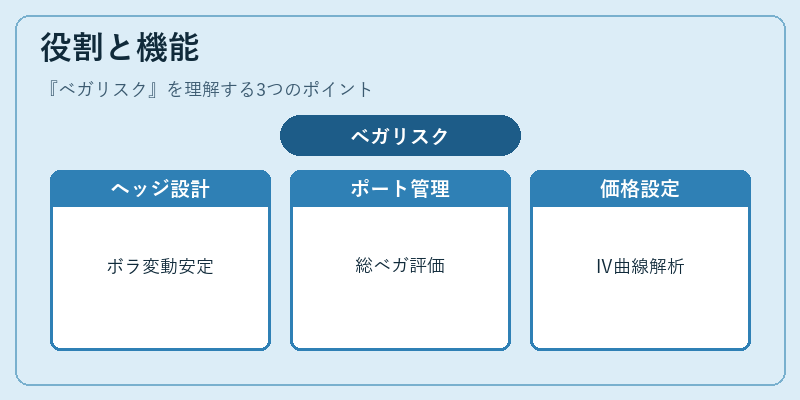
ベガリスクは主に次の場面で活用される。
1. ヘッジ設計:ボラティリティ変動によって損益が左右されやすいポジションを保有する投資家は、ベガヘッジを行うことで価格変動ではなくボラティリティの変化に対して安定した収益を追求できる。
2. ポートフォリオ管理:複数のオプションやデリバティブで構成された資産群の総ベガを算出し、全体としてボラティリティ変動に対する感応度を評価する。
3. 価格設定と市場分析:インプライド・ボラティリティ(IV)曲線の形成や、VIXなどのボラティリティ指標との連関を解析し、市場の期待値やリスクプレミアムを測定する。
特徴
- 時間と行使価格に依存:ベガは原資産価格が行使価格に近い(ATM)ほど大きく、遠く離れたOTM・ITMでは低下する。
- 期限の長さで増加:オプションの満期が長いほど、ボラティリティ変動への感応度は高まる。
- 金利や配当との相関性が限定的:ベガは主にボラティリティに依存し、金利や配当率の変化には直接影響を受けない。
現在の位置づけ
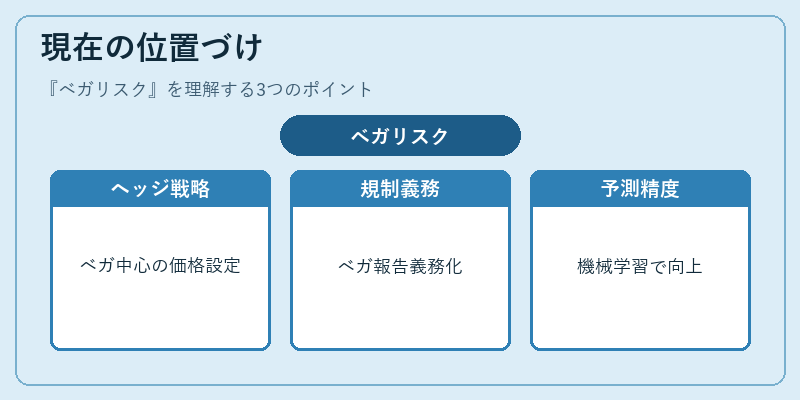
近年の金融環境では、インプライド・ボラティリティが重要な情報源として注目されている。VIX先物・オプション、バリアオプション、バスケットオプションなど、複雑なデリバティブ商品はベガを中心にヘッジ戦略や価格設定が行われる。また、規制当局は市場のボラティリティ集中リスクを把握するため、金融機関に対してベガ測定と報告義務を課す動きが進んでいる。さらに、機械学習によるボラティリティ予測モデルやマルチファクターモデルの導入により、ベガリスク評価はより精緻化されており、投資家・規制当局双方にとって不可欠な指標となっている。
続きを読むには確認が必要です