ボラティリティウェイトとは、資産の価格変動率(ボラティリティ)に応じてポートフォリオ内の重みを調整する投資手法である。
目次
概要
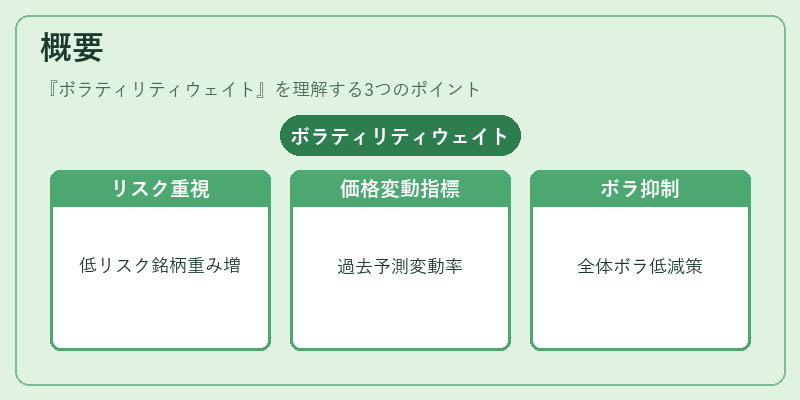
市場環境が不安定化しつつある中で、個別銘柄や指数構成におけるリスク管理の重要性が高まったことから、ボラティリティウェイトは比較的新しいアプローチとして登場した。従来の等価ウェイトや時価加重と異なり、過去あるいは予測される価格変動率を指標にし、リスクが低い銘柄により大きく重みを置くことで、全体のボラティリティを抑制することを目的としている。
役割と機能
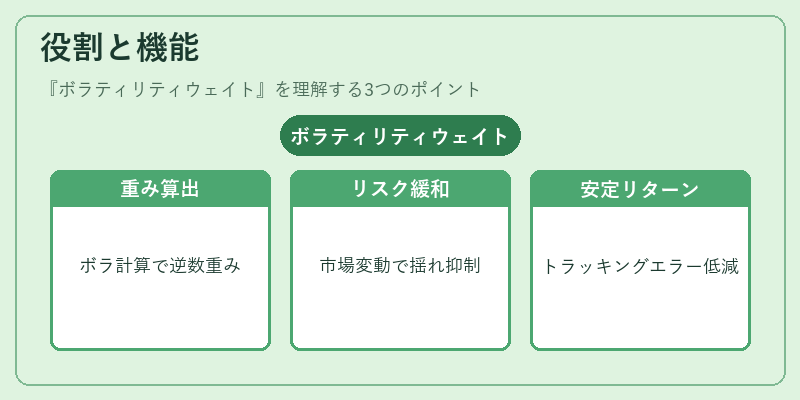
投資信託・ETFでは、スマートベータ戦略やヘッジファンドのリスク分散手段として活用される。具体的には、指数に含まれる各銘柄のボラティリティを計算し、その逆数に比例した重みを設定することで、トラッキングエラーを抑えつつリターンの安定性を追求する。さらに、市場が急激に変動した際にもポートフォリオ全体の揺れを緩和し、投資家への損失リスクを低減させる機能を果たす。
特徴
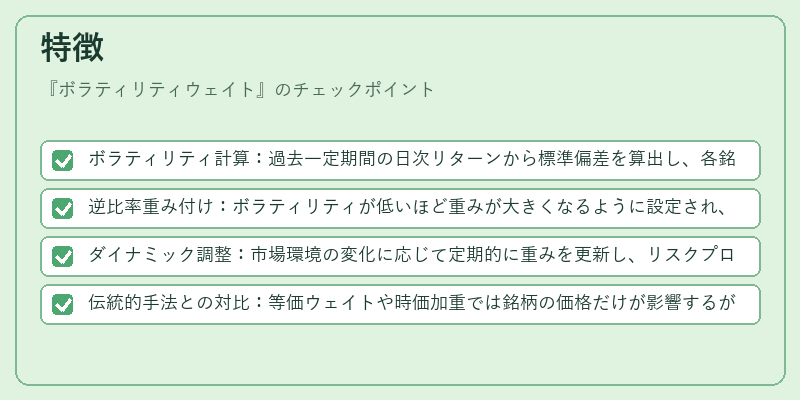
- ボラティリティ計算:過去一定期間の日次リターンから標準偏差を算出し、各銘柄の変動率を測定する。
- 逆比率重み付け:ボラティリティが低いほど重みが大きくなるように設定され、合計は1になるよう再正規化される。
- ダイナミック調整:市場環境の変化に応じて定期的に重みを更新し、リスクプロファイルを維持する。
- 伝統的手法との対比:等価ウェイトや時価加重では銘柄の価格だけが影響するが、ボラティリティウェイトは価格変動率というリスク指標を直接反映させる点で差別化されている。
現在の位置づけ
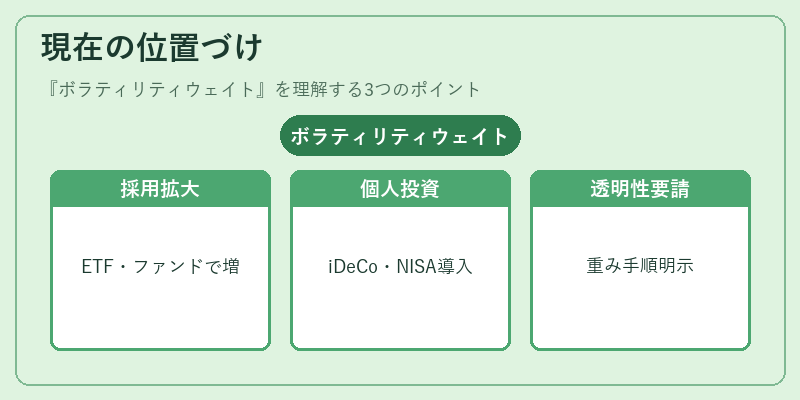
近年、低金利・高不確実性環境においてリスク調整後リターンが重視される中、ボラティリティウェイトはスマートベータETFやアクティブファンドで採用例が増加している。iDeCoやつみたてNISA対象商品でも導入が進められ、投資家向けの説明義務が強化される傾向にある。規制上は特段の課題はないものの、重み付け方法の透明性と計算手順の明示が求められるようになっている。
×
続きを読むには確認が必要です