トラッキングエラーパフォーマンス比較とは、投資信託やETFの実績とそれに設定されたベンチマーク指数との乖離を定量化し、その差異が運用戦略や手数料構造に与える影響を評価する手法である。
概要
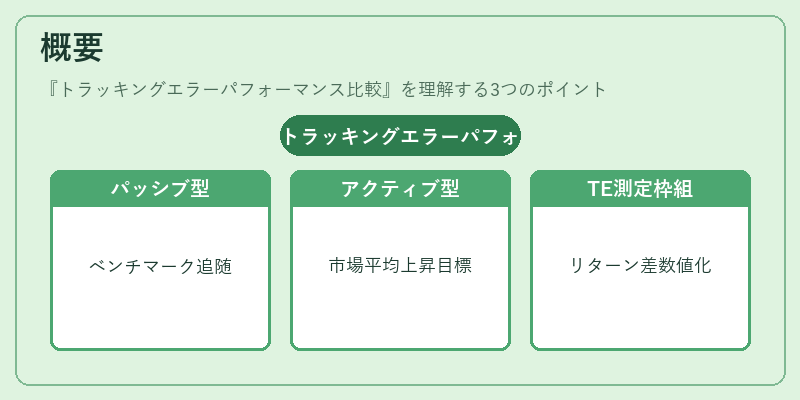
投資ファンドは、パッシブ型(インデックス連動)とアクティブ型(市場平均を上回ることを目指す)の二大カテゴリが存在する。パッシブファンドはベンチマーク指数にできる限り近いリターンを追求し、トラッキングエラー(TE)が小さいことが重要である。一方アクティブファンドは市場平均を上回る目標のため、TEは必ずしも低くなくてもよい。トラッキングエラーパフォーマンス比較は、このようなファンド間や同一ファンド内の異なる運用手法(例:スマートベータ戦略)を横断的に評価する枠組みとして発展した。
この手法は、投資家が「実際に得られるリターンと期待されるリターンとの差」を数値化し、ファンド選択の基準とするために不可欠である。また、規制当局や監査機関も運用透明性を確保する目的でTE測定を義務付けているケースが増えている。
役割と機能
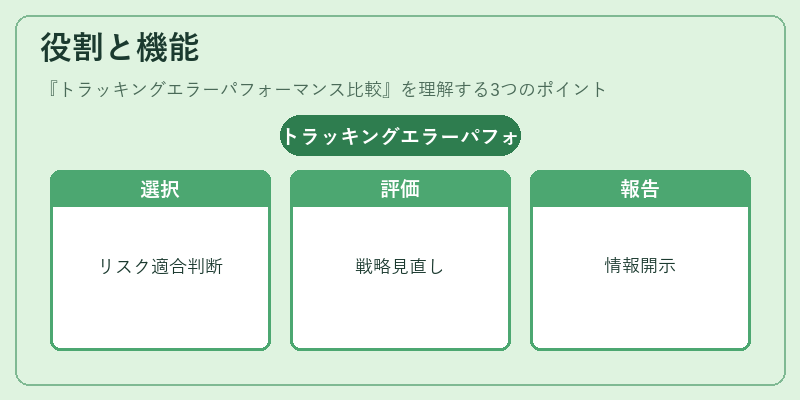
トラッキングエラーパフォーマンス比較は、以下のような場面で活用される。
- ファンド選択:投資家は自らのリスク許容度に合わせ、ベンチマークとの乖離が小さいパッシブ型か、あるいは大きめのTEを許容して高リターンを狙うアクティブ型かを判断できる。
- 運用評価:ファンドマネージャーは自身のポートフォリオ構築がベンチマークに対しどれだけ乖離しているかを把握し、戦略の見直しやリスク管理に活かす。
- 規制遵守:金融庁などの監督機関はTEを用いて運用実態が公表された情報と一致しているか確認する。
- パフォーマンス報告:投資信託やETFの目論見書・定期報告書にTEを掲載し、投資家への説明責任を果たす。
特徴
| 観点 | 内容 | 説明 |
|---|---|---|
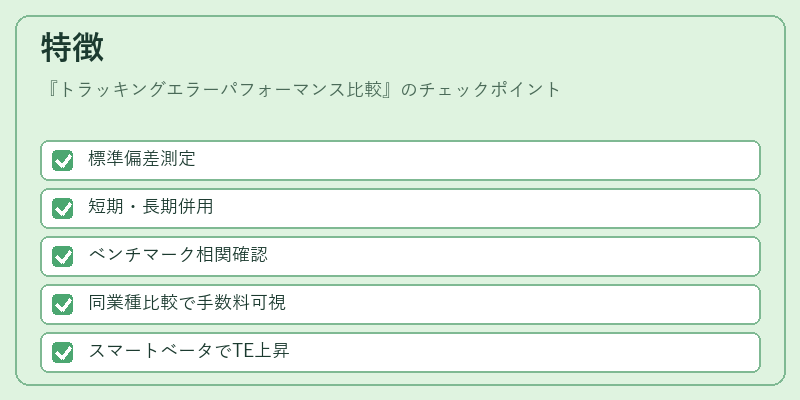
| 計算方法 | 標準偏差ベース | TEはリターン差の標準偏差で測定され、単位期間ごとの変動性を示す。 |
| 時間軸 | 短期・長期 | 1年以内の短期TEと5年以上の長期TEでは投資戦略が異なるため、両者を併用して総合評価するケースが多い。 |
| 相関性 | ベンチマークとの相関係数 | TEだけでなく、ベンチマークとの相関も同時に確認し、乖離の原因(株式比率差・分配金再投資など)を特定する。 |
| 比較対象 | 同業種・同規模ファンド | 競合ファンド間でTEを横断的に比較すると、運用手数料や信託報酬の違いが相対パフォーマンスへ与える影響を可視化できる。 |
| スマートベータ | 目的別重み付け | スマートベータ戦略は市場平均よりも特定因子(低ボラティリティ・高配当など)に重きを置くため、TEが大きめになることがある。 |
これらの特徴を踏まえ、単一指標で判断するのではなく、多角的なデータと組み合わせて評価することが推奨される。
現在の位置づけ
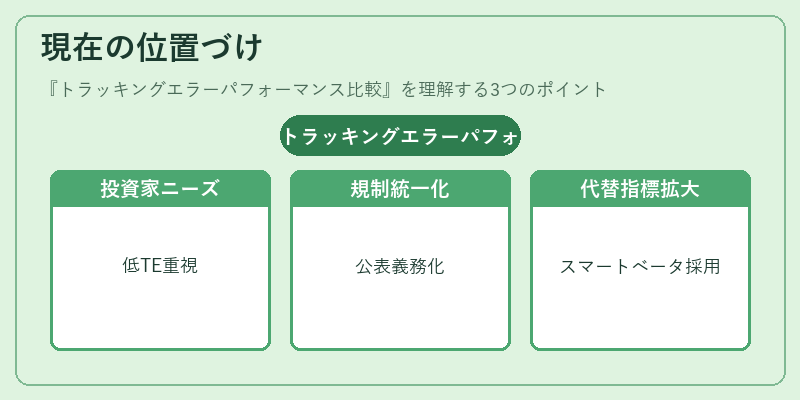
近年、低コスト・透明性重視の投資家層が増加しているため、TEはファンド選択において重要な指標となっている。特にiDeCoやつみたてNISAで扱われるインデックス型商品では、TEが極めて小さいことが販売ポイントとなり、運用会社は「低TE」を訴求している一方で、アクティブファンドでは高いリターンを示すためにTEと相関係数の両面から説明するケースが多い。
また、規制側では投資家保護を目的に、TE測定方法や報告基準の統一化が進められている。金融商品取引法の改正により、TEが公表されることが義務付けられた例もある。
さらに、ESG(環境・社会・ガバナンス)投資やテクノロジー主導のヘッジファンドでは、従来の市場ベンチマークに対するTE測定の適用が難しいケースが増えており、代替指標として「スマートベータ」や「因子ベース指数」の使用が拡大している。
総じて、トラッキングエラーパフォーマンス比較は、投資信託・ETFのリスク管理とパフォーマンス説明を担う不可欠な枠組みであり、今後も規制強化や市場ニーズの変化に応じて進化し続ける。
続きを読むには確認が必要です