配当再投資率とは、投資信託やETFが受け取った配当金を自動的に同一ファンド内で新たなユニット購入に充てる際の割合を示す指標である。
目次
概要
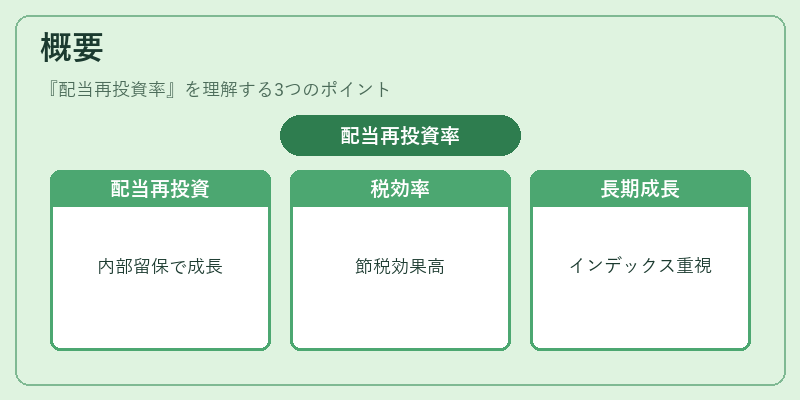
配当再投資率は、配当金が分配されずに内部留保として運用されることで、複利効果を最大化することを目的とした概念である。
投資家が配当を現金で受け取る代わりにファンド内で再投資できる仕組みは、長期的な資産成長を促進し、税効率の面でも有利になるため、特にインデックス型やパッシブ運用で重視されている。
役割と機能
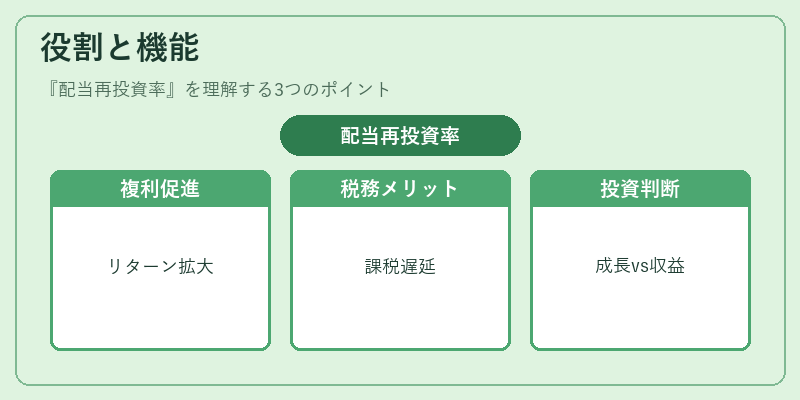
- 複利効果の促進:配当金が再投資されることで、将来のリターン基盤が拡大し、長期的な資産増加に寄与する。
- 税務上のメリット:分配を受けずに内部留保とすることで、一部の国や地域では課税タイミングを遅らせることができる。
- 投資判断材料:ファンド選択時、配当再投資率は「成長志向か収益志向か」を示す指標として活用され、同業他社との比較に利用される。
特徴
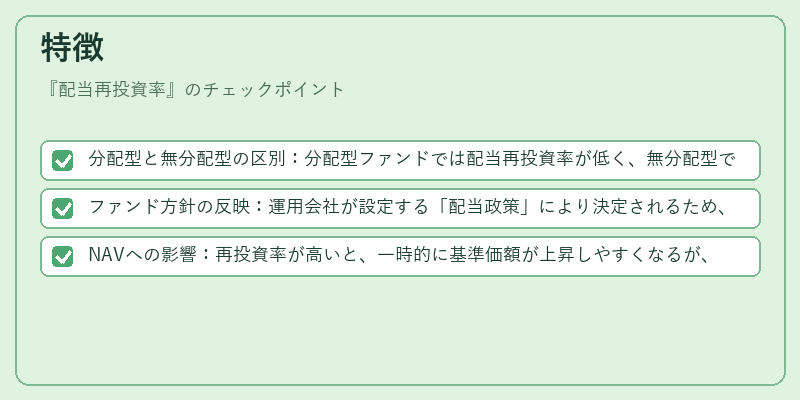
- 分配型と無分配型の区別:分配型ファンドでは配当再投資率が低く、無分配型では高い傾向がある。
- ファンド方針の反映:運用会社が設定する「配当政策」により決定されるため、同一指数に連動する複数ファンド間で差異が生じることがある。
- NAVへの影響:再投資率が高いと、一時的に基準価額が上昇しやすくなるが、配当分配が少ないため短期的なキャッシュフローは抑えられる。
現在の位置づけ
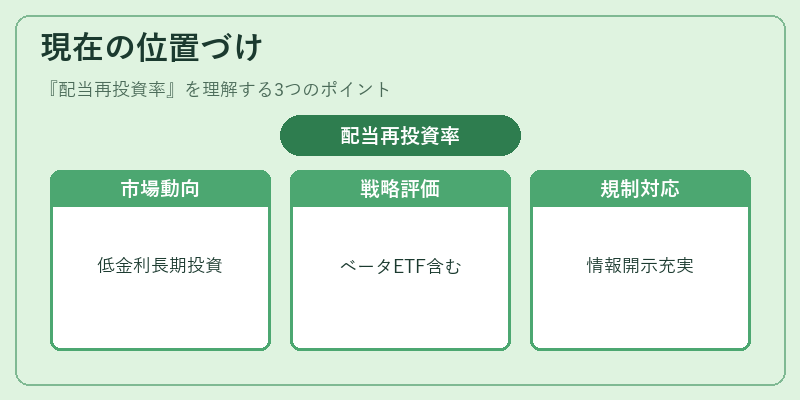
近年の市場環境では、低金利・長期投資志向の拡大に伴い、無分配型や高再投資率ファンドが注目されている。
また、スマートベータ戦略を採用するETFやファンドオブファンズでも、配当再投資率はパフォーマンス評価の一要素として組み込まれるケースが増えている。
規制側では、税務上の扱いに関して透明性確保が求められ、投資家向け情報開示の充実化が進められている。
×
続きを読むには確認が必要です