WACCと負債比率とは、企業が資本を調達する際に発生する平均的なコストと、総資本に占める借入金の割合を示す指標である。
目次
概要
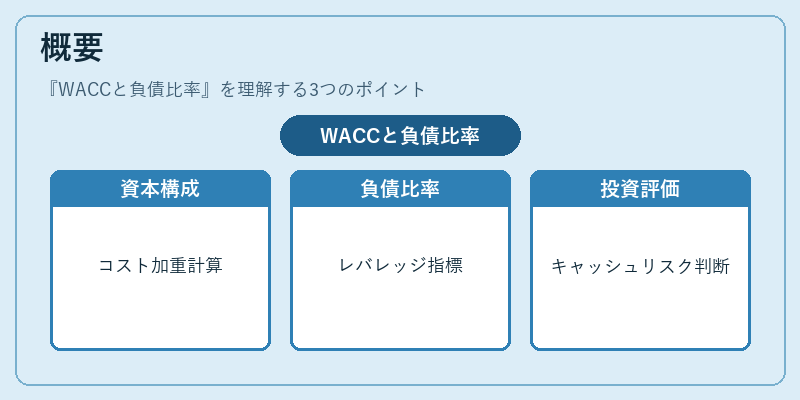
WACC(加重平均資本コスト)は株主資本と負債それぞれの資金調達コストを企業全体の資本構成比率で加重し算出される。負債比率は貸借対照表における負債総額を総資本(負債+自己資本)で割った値で、財務レバレッジの程度を示す。両指標は企業が新規投資やM&Aを検討する際、キャッシュフローとリスクを評価するために不可欠となっている。
役割と機能
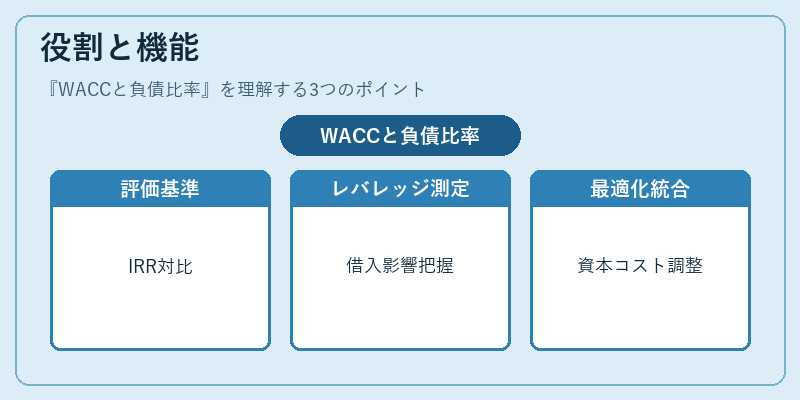
WACC は投資案件の内部収益率(IRR)と比較し、価値創造性を判断する基準点として使われる。負債比率はレバレッジ効果を測定し、過剰な借入が財務健全性に与える影響を把握できる。両者を組み合わせることで、資本コストの最適化とリスク管理のバランスを取ることが可能となる。
特徴
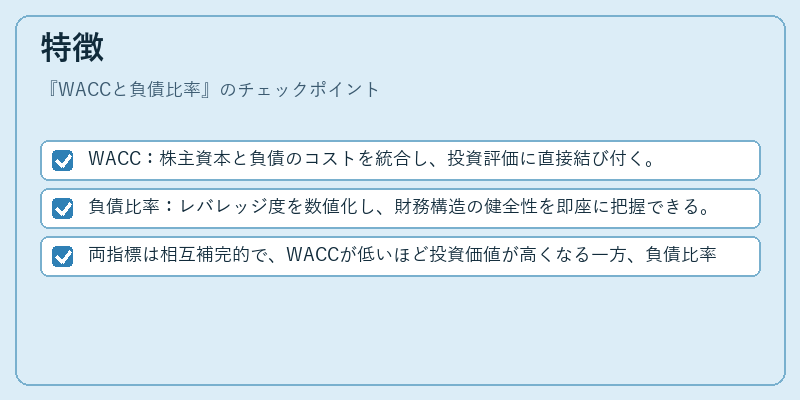
- WACC:株主資本と負債のコストを統合し、投資評価に直接結び付く。
- 負債比率:レバレッジ度を数値化し、財務構造の健全性を即座に把握できる。
- 両指標は相互補完的で、WACCが低いほど投資価値が高くなる一方、負債比率が高すぎるとレバレッジリスクが増大する。
現在の位置づけ
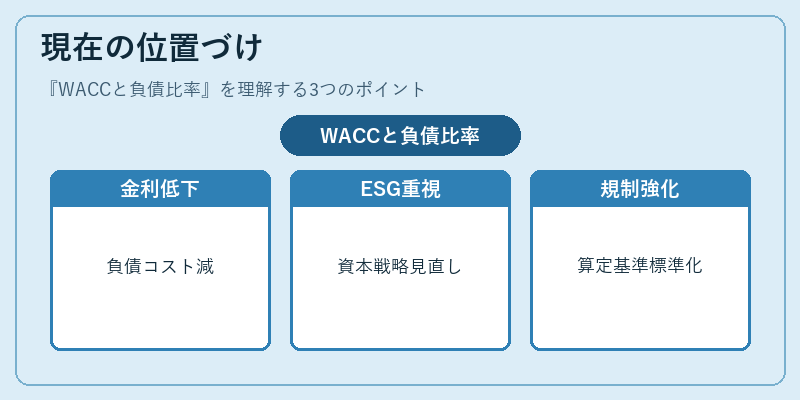
近年では低金利環境下において負債コストが低減し、WACC の構造変化が注目されている。また、ESG(環境・社会・ガバナンス)への配慮から、企業は資本調達戦略を見直し、レバレッジと持続可能性の両立を図っている。金融規制も強化され、負債比率やWACC の算定基準が標準化されつつあるため、投資家・アナリストはこれら指標をより正確に評価する必要が高まっている。
×
続きを読むには確認が必要です