遺言信託財産とは、遺言者が死亡後に指定された受益者へ資産を移転するために設立される信託により管理・運用される財産である。
目次
概要
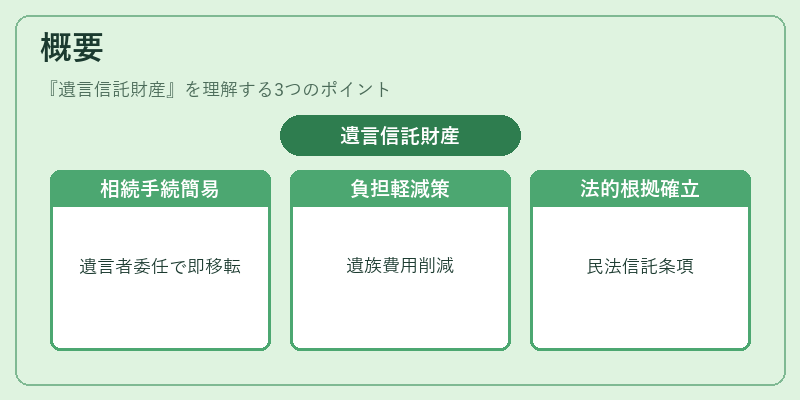
遺言信託は、相続手続きを円滑化し、遺族の負担を軽減するために生まれた制度である。従来の遺産分割では裁判所や公証人が介在し、時間と費用がかかった。信託を利用すると、遺言者は自ら資産管理の委任先(受託者)を指定し、死亡時に即座に財産を移転できるようになる。日本では1999年に「民法第4章 信託」に規定が設けられたことで、遺言信託は正式な相続手段として認められた。
役割と機能
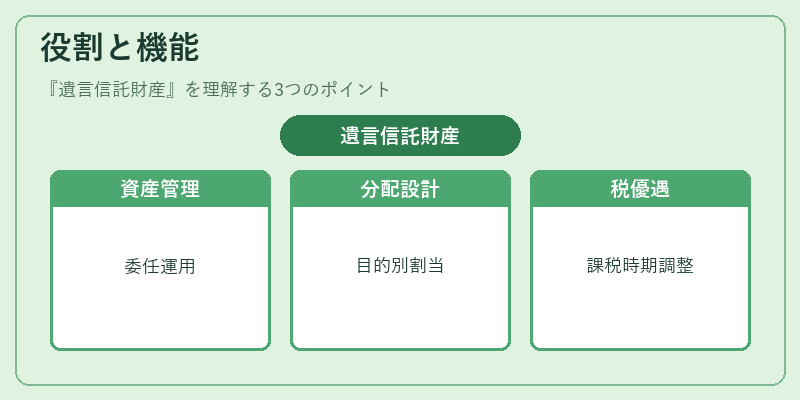
- 資産管理の委任:受託者(銀行・証券会社・専門家)が財産を保有し、投資や運用を行う。
- 分配条件の設定:年齢制限、学費支払、事業承継など具体的な目的に応じた分配スケジュールを設けられる。
- 相続税対策:信託財産は「遺贈財産」として扱われるため、一部の税制優遇(特例控除)や、分割時期を調整することで課税タイミングを最適化できる。
- 非公開性とプライバシー:裁判所の公開手続きに比べて情報漏洩リスクが低く、家族間での争いを防止しやすい。
実務上は、遺言信託財産として設定された不動産・株式・預金等を受託者が保有し、死亡後に指定受益者へ譲渡する形になる。企業経営者の場合、事業承継の際に株式や経営権を信託化しておくことで、相続人間の対立を回避しつつ、事業の継続性を確保できる。
特徴
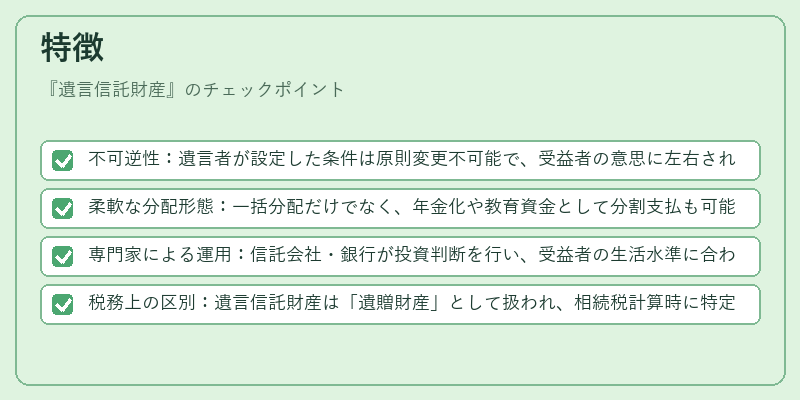
- 不可逆性:遺言者が設定した条件は原則変更不可能で、受益者の意思に左右されない。
- 柔軟な分配形態:一括分配だけでなく、年金化や教育資金として分割支払も可能。
- 専門家による運用:信託会社・銀行が投資判断を行い、受益者の生活水準に合わせたリスク管理が実現できる。
- 税務上の区別:遺言信託財産は「遺贈財産」として扱われ、相続税計算時に特定の控除・優遇措置を受けられる。
例:Aさんが死亡後、子どもBとCへ不動産を分配したい場合、信託契約で「Bは10歳まで保有し、学費支払のみ」と設定すれば、遺族間の争いを防ぎつつ資産管理を委任できる。
現在の位置づけ
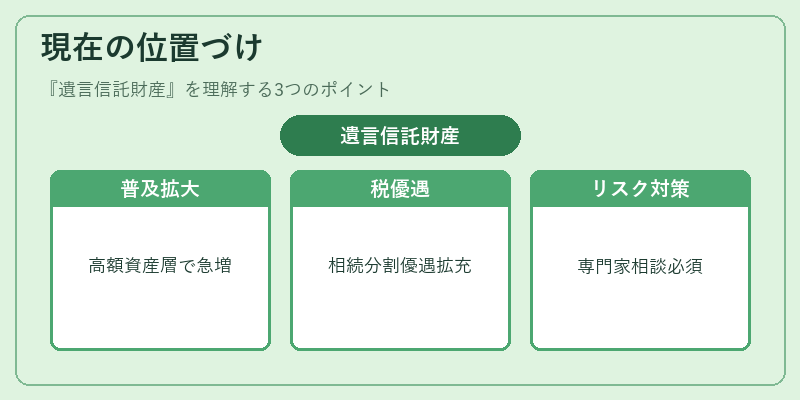
近年、相続税率上昇や高齢化社会に伴う個人資産の増大から、遺言信託は高額資産家層で急速に普及している。金融機関は信託サービスをパッケージ化し、オンラインで契約手続きが完結できる仕組みも整備された。さらに、税制改正により「遺言信託による相続分割の優遇措置」が拡充され、事業承継や不動産投資ファンドへの適用範囲が広がっている。
一方で、受託者の選定ミスや契約内容の曖昧さはトラブルの原因となるため、専門家による事前相談と明確な信託文書作成が不可欠だ。今後もデジタル化進展に伴い、スマートコントラクト等を利用した自動化・透明性向上が期待される。
×
続きを読むには確認が必要です