遺言信託評価方法とは、遺言者が指定した資産を受益者に分配する際の価値算定手段である。
概要
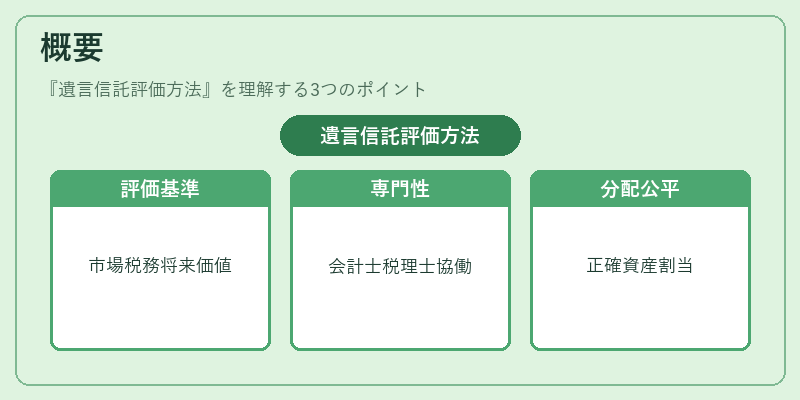
遺言信託評価方法は、遺言によって設立される信託構造内で資産価値を測定し、正確かつ公平な分配を実現するために開発された。日本の民法第4章では、遺言者が指定した受益者へ財産を移転する際に「時価」や「公正価値」を基準とすることが求められるが、信託財産はその性質上、単なる市場価格だけでなく、税務評価額、取得原価の減損調整、将来キャッシュフロー等複数の要素を総合的に考慮する必要がある。従って遺言信託評価方法は、一般的な相続分割の評価手段とは異なる専門性を有し、金融機関や会計士、税理士が共同で実施するケースが多い。
役割と機能
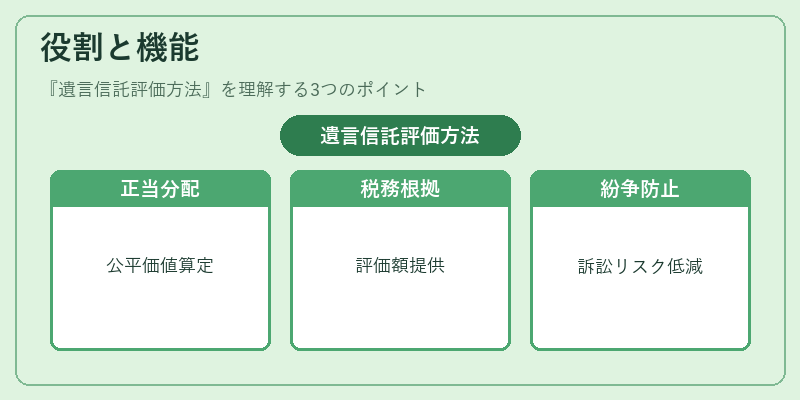
遺言信託評価方法は、以下のような場面で不可欠となる。
1. 受益者への正当分配:遺言者の意思を尊重しつつ、各受益者が実際に享受すべき価値を算定することで、不公平感を排除できる。
2. 税務処理の根拠:相続税・贈与税計算時に必要な評価額を提供し、税務署とのトラブル回避に寄与する。
3. 信託資産管理の指針:投資判断や売却タイミングの決定において、基準価値として機能し、受益者保護を強化する。
4. 法的紛争防止:評価方法が明確であれば、遺言執行時の訴訟リスクを低減できる。
特徴
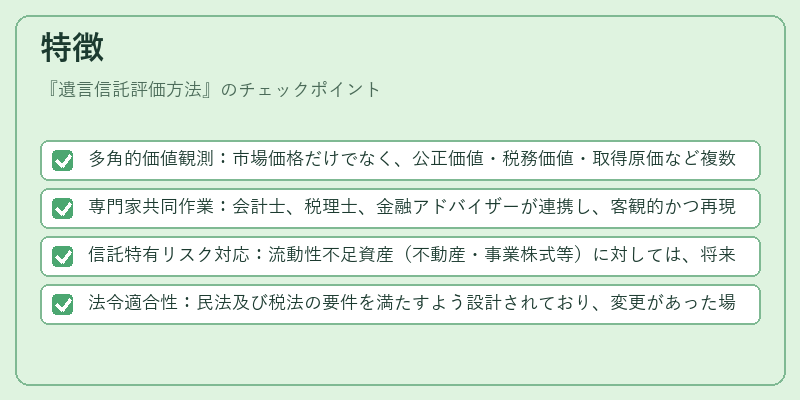
- 多角的価値観測:市場価格だけでなく、公正価値・税務価値・取得原価など複数基準を統合する。
- 専門家共同作業:会計士、税理士、金融アドバイザーが連携し、客観的かつ再現性のある評価を実施。
- 信託特有リスク対応:流動性不足資産(不動産・事業株式等)に対しては、将来キャッシュフローや減損調整を含めた評価が行われる。
- 法令適合性:民法及び税法の要件を満たすよう設計されており、変更があった場合でも迅速に更新可能。
現在の位置づけ
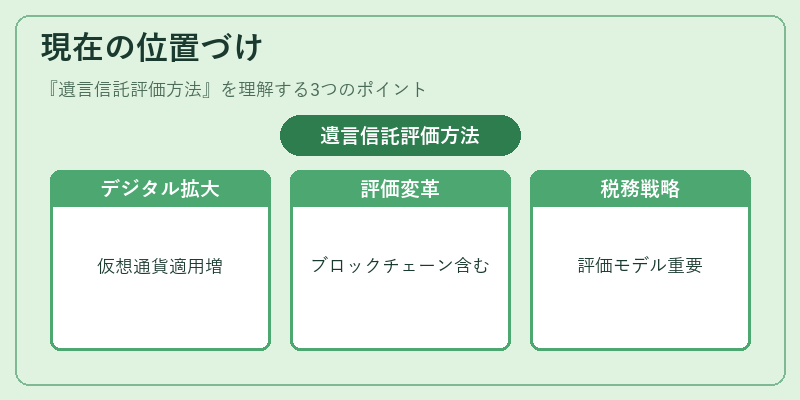
近年、日本ではデジタル資産(仮想通貨等)の遺言信託への適用が増加している。そのため評価方法は従来の実物資産に加え、ブロックチェーン上での所有権証明や市場価格の変動性を考慮する必要がある。さらに、税制改正によって相続税率の見直しが行われる中、評価額が課税基礎となるため、信託評価方法は税務戦略において重要な位置を占めている。金融機関や専門家は、最新の市場データと法的要件を組み合わせた高度な評価モデルを導入し、受益者保護と合併・分割など企業承継にも応用できる柔軟性を備えている。
続きを読むには確認が必要です