遺言信託の信託の贈与税対策とは、被相続人が生前に遺言で設立する信託を利用し、財産移転時の贈与税負担を軽減または回避する手法である。
概要
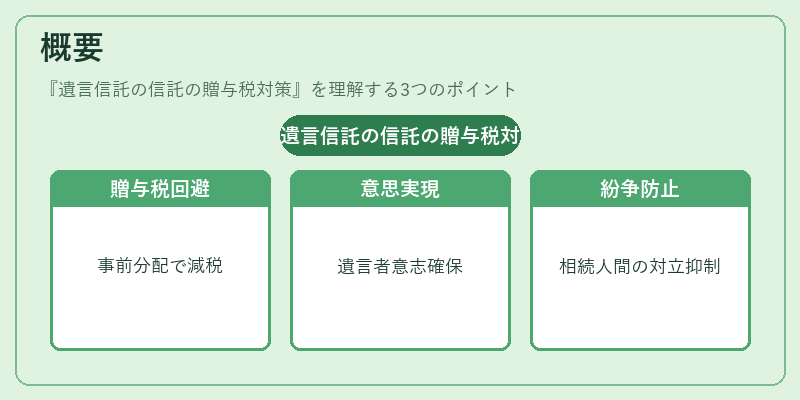
遺言信託は、遺言者(被相続人)が自らの意思に基づき、特定の受益者に対して財産を管理・分配させるために設立する法律上の仕組みである。贈与税対策として採用される背景には、遺産分割や相続手続き時に発生しがちな贈与税負担を事前に回避したいというニーズがある。信託設立は遺言書の執行機構としても機能し、遺言者の意思を確実に反映させるため、相続人間での紛争防止にも寄与する。
役割と機能
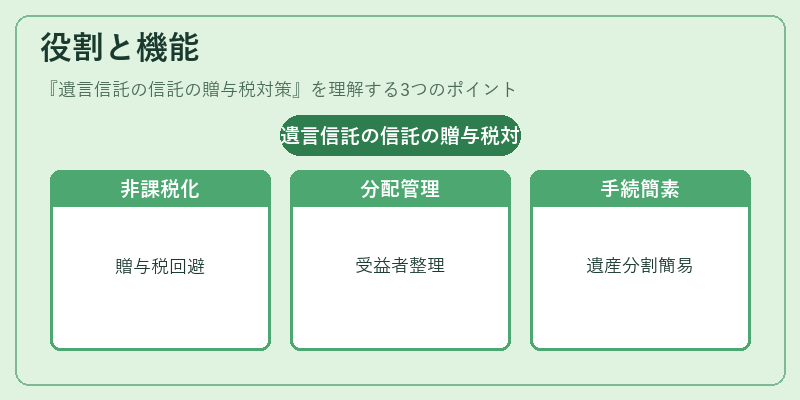
財産移転の非課税化
信託設立時に財産を信託財産へ移すことで、その移転は贈与税法上「贈与」とみなされない。したがって、遺言者が生前に行う財産移転は贈与税の課税対象外となり、相続時に発生する贈与税負担を回避できる。
受益者への分配管理
信託期間中、受託人(通常は金融機関等)が信託財産を管理し、遺言者が指定した条件に従って受益者へ分配する。これにより、相続開始後の資産管理や分配手続きがスムーズになり、相続税申告時にも整理された状態で提出できる。
相続手続きの簡素化
遺言信託を利用すると、財産は被相続人の遺産とは別個に扱われるため、遺産分割協議や登記手続きが簡易化される。受益者は信託契約に基づく権利を有し、遺言者の意思に沿った形で財産を享受できる。
特徴
-
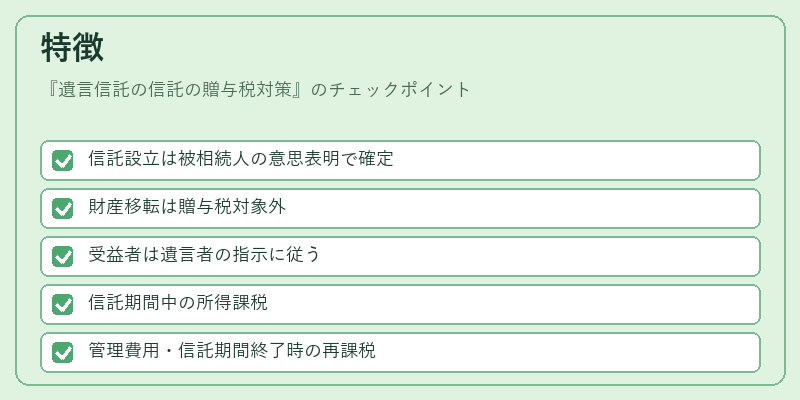
信託設立は被相続人の意思表明で確定
信託契約は遺言書と同様に法的効力を持ち、遺言者の生前意思が最終的な財産分配の根拠となる。 -
財産移転は贈与税対象外
財産を信託財産へ移す行為は贈与とみなされないため、贈与税負担が発生しない。これは遺言者の相続税対策として有効。 -
受益者は遺言者の指示に従う
信託契約で定められた分配条件(年齢、教育資金、住宅取得資金等)に従って受益者が財産を享受できる。これにより、相続人間の不公平感や争いを減少させる。 -
信託期間中の所得課税
信託財産から得られる利息・配当等は、受益者が分配時に所得として申告し、所得税の対象となる場合がある。したがって、贈与税対策と同時に所得税面でのコストも考慮する必要がある。 -
管理費用・信託期間終了時の再課税
信託契約には受託人への報酬や管理費用が発生し、また信託期間終了後に財産を一括で分配するときは相続税が課税される可能性もある。全体的な税負担のバランスを検討することが重要。
現在の位置づけ
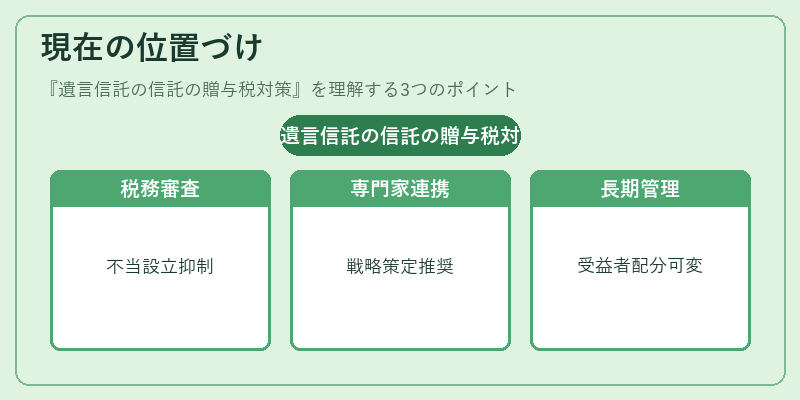
遺言信託による贈与税対策は、近年の少子高齢化や資産分散ニーズの拡大に伴い注目されている。特に、相続放棄を選択しない受益者が多くなる中で、遺言者の意思を尊重しつつ税負担を抑える手段として実務上採用例が増加している。
税務署は信託設立時に「信託財産移転届」を提出する義務を課し、適正性審査を強化。これにより、贈与税対策のためだけに不当な信託設立が行われるケースを抑制している。一方で、相続税や所得税との関係を含めた総合的な税務戦略として、専門家(司法書士・税理士)と連携した計画策定が推奨されている。
関連する概念としては、遺留分の保護、相続放棄手続き、教育資金贈与や住宅取得資金贈与など、特定目的の贈与税対策と比較しても、遺言信託は長期的な財産管理と受益者への配分を柔軟に設計できる点が際立つ。したがって、相続・事業承継における総合的な資産運用戦略の一環として位置づけられる。
続きを読むには確認が必要です