遺言信託の遺言執行者の報酬の税率適用とは、遺言信託において遺言執行者が受け取る報酬に対して課される所得税・住民税等の税率を指す。
目次
概要
遺言信託は遺産管理と分配を第三者(遺言執行者)に委ねる制度である。遺言執行者は、遺産の調査・評価、債務整理、相続人への分配等を行う対価として報酬を受け取る。この報酬は「給与所得」や「事業所得」として扱われるかどうかが税率適用上重要であり、税務署の指導により一定の基準が設けられた。
役割と機能
遺言執行者の報酬は、遺産管理業務を遂行する対価として設定される。税率適用は、報酬額に応じて所得税・住民税が正しく課税されることを確保し、相続手続きの透明性と公正性を維持する役割を果たす。また、遺言執行者は源泉徴収義務を負う場合があり、これにより税金の前払いや納付漏れ防止につながる。
特徴
- 所得区分:報酬が給与所得とみなされる場合と事業所得とみなされる場合がある。
- 税率の差異:給与所得では累進課税(最高45%)、事業所得では同様に累進課税だが経費計上が可能。
- 源泉徴収:報酬額が一定基準を超えると、遺言執行者側で源泉徴収が必要となる。
現在の位置づけ
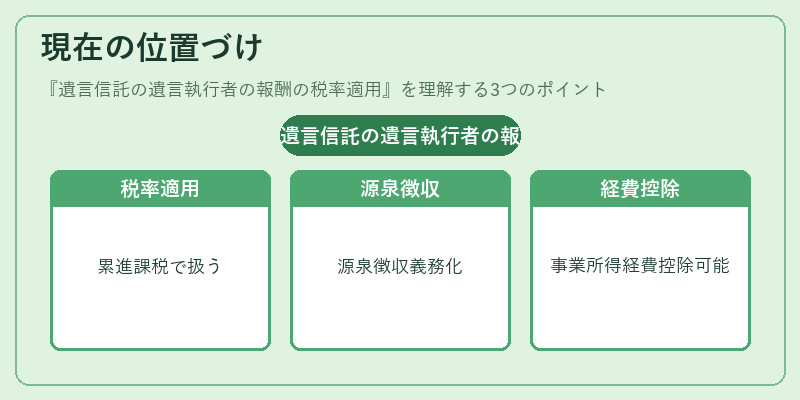
現在、日本の相続税法や所得税法により、遺言信託における報酬は「その他の所得」として扱われ、累進課税率が適用される。近年では、税務当局が源泉徴収義務を明確化し、相続手続きを円滑にするための指導が強化された。また、専門家(弁護士・公認会計士)が遺言執行者として関与するケースでは、事業所得扱いとなり経費控除が可能である点も注目される。
×
続きを読むには確認が必要です