優先配当権制限付き普通株とは、一定の条件下でのみ優先配当を受けることができるかつその優先配当権に制限が設けられた普通株式である。
概要
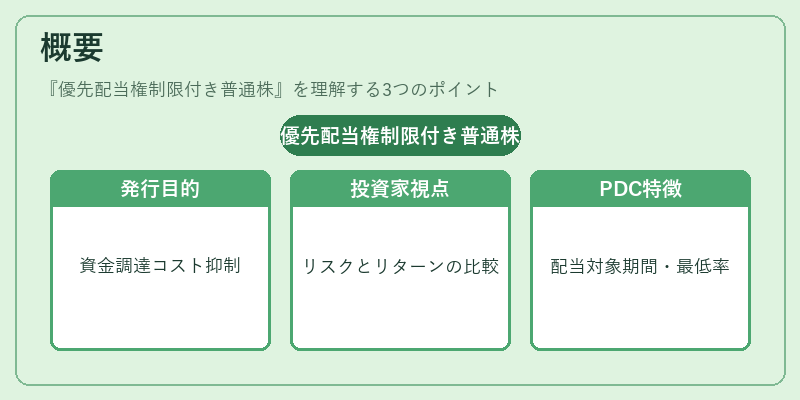
企業は資本構成を多様化するため、普通株と同時に特定の付与条件を持つ株式を発行することがあります。優先配当権制限付き普通株(PDC)は、その一形態である。通常の普通株が株主総会決議や利益剰余金の状況に応じて配当を受けるのに対し、PDCは「配当対象期間」や「最低配当率」といった制限付き条件を設け、その範囲内で優先的に配当を受ける権利が付与されます。発行者側は、資金調達コストの抑制と株主へのインセンティブ提供を両立させるために利用し、投資家側はリスク・リターンのバランスを検討する際に重要な指標となります。
役割と機能
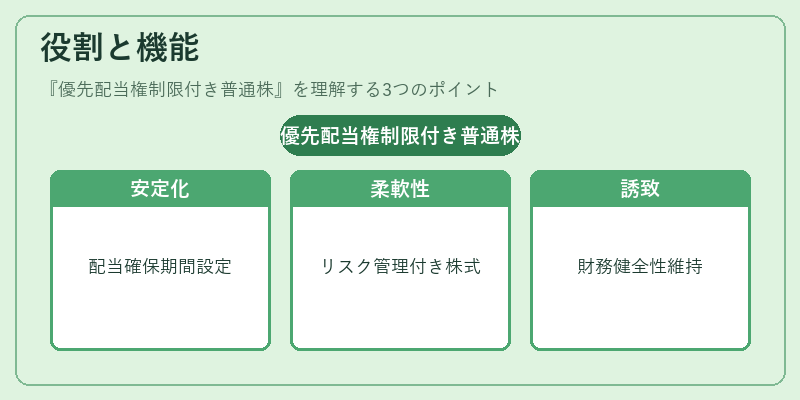
PDC は企業が調達した資金を長期的に確保すると同時に、株主への配当優先権を限定的に設定できるため、以下のような場面で活用されます。
1. 利益剰余金不足時の安定化 – 配当対象期間が設けられることで、一定期間は配当を確保しやすくなる。
2. 資本政策の柔軟性 – 普通株と同一権利クラスに属させつつ、優先配当制限でリスク管理を行う。
3. 投資家誘致 – 配当優先権が限定的であることから、企業の財務健全性を保ちつつ株主還元を図れる点が評価される。
特徴
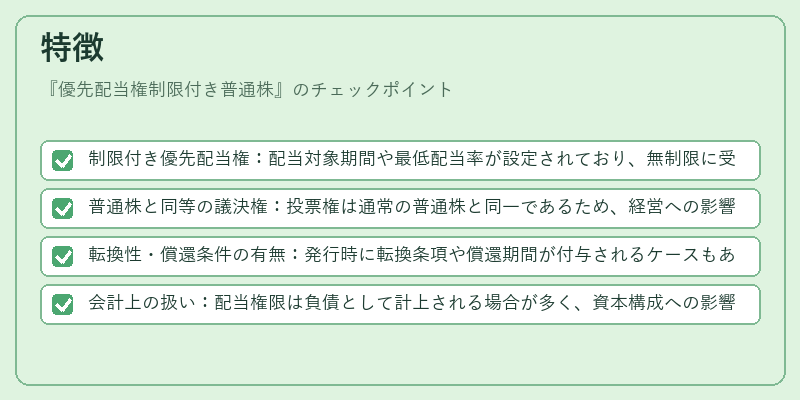
- 制限付き優先配当権:配当対象期間や最低配当率が設定されており、無制限に受け取れるわけではない。
- 普通株と同等の議決権:投票権は通常の普通株と同一であるため、経営への影響力を保持。
- 転換性・償還条件の有無:発行時に転換条項や償還期間が付与されるケースもある。
- 会計上の扱い:配当権限は負債として計上される場合が多く、資本構成への影響を考慮する必要がある。
現在の位置づけ
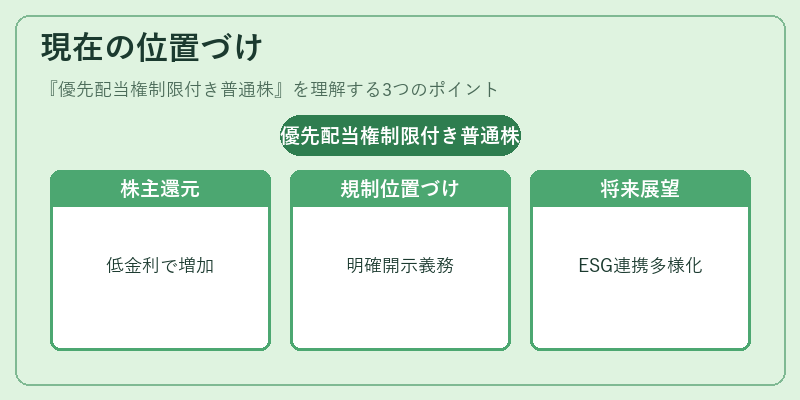
近年の低金利環境下で企業は株主還元策を強化しており、PDC のようなハイブリッド型株式が注目されている。特に新興市場や東証マザーズ・JASDAQ では、スタートアップ企業が資本調達の一環として発行するケースが増えている。また、規制面では金融商品取引法上の「優先配当権付き株式」として明確な位置づけがあり、投資家保護と市場透明性を両立させるために開示義務や説明責任が課されている。将来的には ESG 投資との連携やデジタル証券化の進展により、PDC の設計・運用方法も多様化していくと予想される。
続きを読むには確認が必要です
関連記事