住宅ローン控除(特例)とは、住宅取得や改築に係る借入金の利息部分を所得税から一定期間差し引くことができる税制上の優遇措置である。
概要
住宅ローン控除(特例)は、個人が住宅を購入・建設する際に利用する金融商品としての「住宅ローン」に対して課せられる利息負担を軽減し、住宅市場への需要を刺激する目的で導入された制度である。一般的な住宅ローン控除は、一定期間(例:10年)にわたり年間最大1%程度の利息額が所得税から控除される仕組みだが、特例ではその上限や適用条件を緩和し、より広範な層へ恩恵を拡大する形で設計された。
制度は、住宅取得に必要な資金調達コストを低減させることで、家計の負担軽減と同時に不動産市場の安定化を図る役割を果たしている。また、政府が実施する景気刺激策としても位置づけられ、住宅需要の増加が消費拡大につながる期待がある。
役割と機能
住宅ローン控除(特例)は、個人ファイナンスにおいて以下のような機能を持つ。
1. 利息負担の軽減:借入金利の一部を税額から差し引くことで、実質的な返済コストを下げる。
2. 家計の流動性維持:長期にわたるローン返済期間中でも可処分所得を一定程度確保できるよう支援する。
3. 住宅購入・リフォームの促進:税負担が軽くなることで、住宅取得や改築への投資意欲が高まる。
4. 不動産市場安定化:需要拡大により価格変動を抑制し、住宅バブル防止策として機能する。
実務上は、税務署へ提出する確定申告時に「住宅ローン控除証明書」を添付し、対象となる利息額を計算して申請する。特例では、従来の所得制限や借入金額上限が緩和されているため、低所得層でも利用しやすい点が特徴である。
特徴
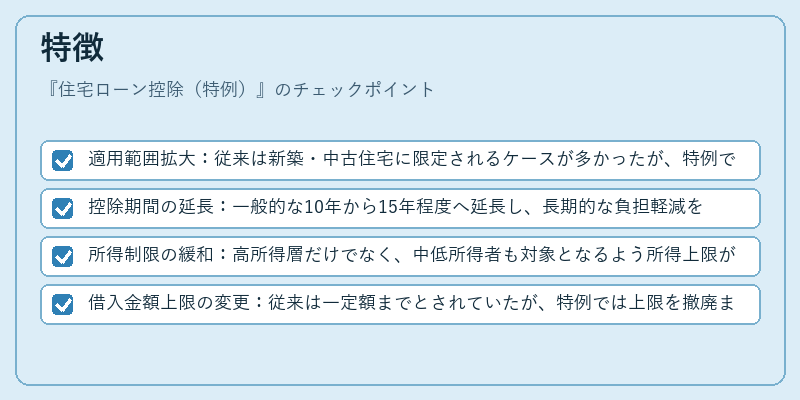
- 適用範囲拡大:従来は新築・中古住宅に限定されるケースが多かったが、特例ではリフォーム費用も対象になる場合がある。
- 控除期間の延長:一般的な10年から15年程度へ延長し、長期的な負担軽減を図っている。
- 所得制限の緩和:高所得層だけでなく、中低所得者も対象となるよう所得上限が引き上げられている。
- 借入金額上限の変更:従来は一定額までとされていたが、特例では上限を撤廃または大幅増加しているケースが多い。
これらの特徴により、住宅ローン控除(特例)は「所得税控除」としての機能だけでなく、家計全体の財務構造を改善する手段として位置づけられる。
現在の位置づけ
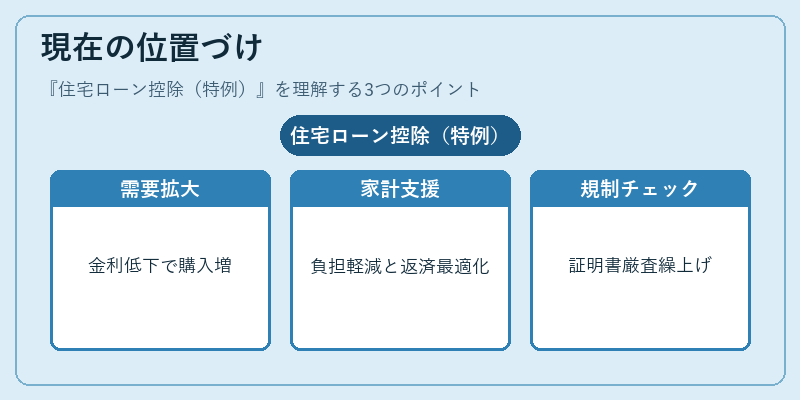
近年の金融環境では金利低下と不動産価格上昇が相まって住宅購入者は増加傾向にある。住宅ローン控除(特例)は、こうした需要を支えるために政府が継続的に見直しを行っている制度であり、税制優遇の一環として重要視されている。
また、個人ファイナンスの観点からは、可処分所得・固定費・流動性比率のバランスを保つためのツールとして利用者が増えている。特例控除により実質利息負担が軽減されることで、家計簿アプリや自動積立サービスと連携し、返済計画の最適化が図られるケースも多い。
規制面では、税務署は証明書提出時に借入金残高や利息額を厳密にチェックしており、不正利用防止策として「控除対象期間内の繰上げ返済」などが限定的に認められる形で運用されている。
総じて、住宅ローン控除(特例)は個人家計の負担軽減と不動産市場の安定化を両立させるための重要な税制手段として、現在も継続的に適用・改正が行われている。
続きを読むには確認が必要です