スポットレート差額調整方法とは、為替取引において現物(スポット)レートとフォワード・スワップポイント等から算出される理論上のレートとの差異を調整する手法である。
目次
概要
金融市場では金利平価が成立すると仮定し、スポットレートに対して各通貨の金利差を加味したフォワードポイントを計算する。しかし、実際には流動性プレミアムやクロスカレンシーベースなどが存在し、理論上と市場で観測されるレートに差異が生じる。スポットレート差額調整方法は、こうした差異を定量化し、実際の取引価格へ反映させるために開発された。
役割と機能
- スポットとフォワード市場間のアービトラージ機会を検出・修正する。
- クロスカレンシー・スワップやキャリートレードで使用され、ベーススプレッドを含む実効為替レートを算定する。
- 金融機関が顧客に提示する見積もりの信頼性向上とリスク管理精度の向上に寄与する。
特徴
- 金利差だけでなく:流動性プレミアム、取引手数料、規制要因を考慮。
- 柔軟なパラメータ設定:市場データや内部モデルに応じて調整係数を変更可能。
- 主要通貨・新興国通貨両方で適用:特に新興国ではベーススプレッドが大きく変動するため重要。
現在の位置づけ
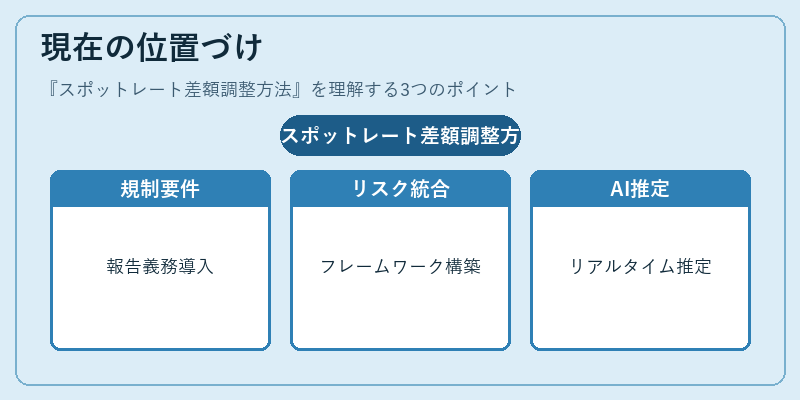
近年、金融危機後の市場構造変化や規制強化により、スポットレート差額調整方法は必須ツールとなっている。EMIR・MiFID II等の報告義務が導入され、取引データの透明性向上とリスク測定精度の確保が求められる中で、各金融機関はこの手法を統合したリスク管理フレームワークを構築している。さらに、AI・機械学習によるリアルタイムベーススプレッド推定が進展し、調整精度の向上が期待されている。
×
続きを読むには確認が必要です