遺言信託の信託財産管理とは、被相続人が遺言で指定した受託者により、遺産を管理・運用し、遺言者の意思通りに分配するための法的枠組みである。
概要
民法第○条に基づく信託制度は、相続手続きを円滑化し、遺産分割争いを回避する目的で導入された。遺言信託は、遺言者が「誰に何をどう渡すか」を明示的に指定できる点が特徴である。特に複数の相続人や特殊な受益者(障害者、未成年子どもなど)がいる場合、遺産の管理・分配を一元化する手段として広く利用されている。また、事業承継や高額資産の保全においては、遺言信託が税務上のメリットを提供しつつ、相続人間の対立リスクを低減させる役割を果たす。
役割と機能
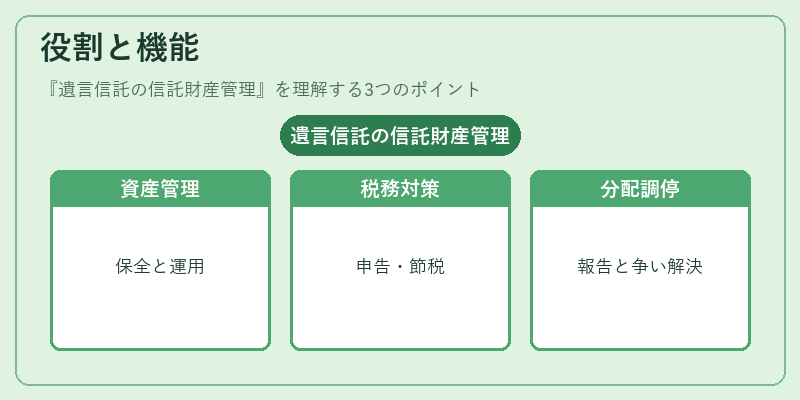
受託者(トラスティ)は以下の責務を担う。
- 資産管理:不動産・金融商品・事業株式等、信託財産を適切に保全・運用する。
- 税務処理:相続税や贈与税の申告・納付、必要に応じて節税策を実行する。
- 分配指示の執行:遺言者が定めた条件(時期、金額、受益者)に従い財産を分配する。
- 情報報告:相続人や関係機関へ定期的に資産状況・運用成績を報告し、透明性を確保する。
- 紛争調停:遺言の解釈や受益者間の争いが生じた際、法的枠組み内で調整役割を果たす。
特徴
| 特色 | 説明 |
|---|---|
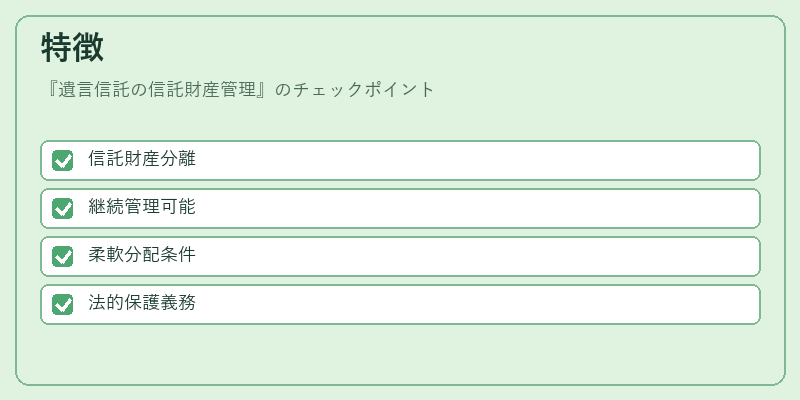
| 信託財産の分離 | 相続人個別の資産とは区別され、受益者の権利が保護される。 |
| 継続的管理 | 遺言者の生前に設定された目的(教育費や事業承継)を長期にわたり実現できる。 |
| 柔軟な分配条件 | 時間帯制限、受益者の行動基準など、遺言者の細かな意思を反映可能。 |
| 法的保護 | 受託者は信託義務(fiduciary duty)により、自己利益ではなく受益者利益を優先する。 |
現在の位置づけ
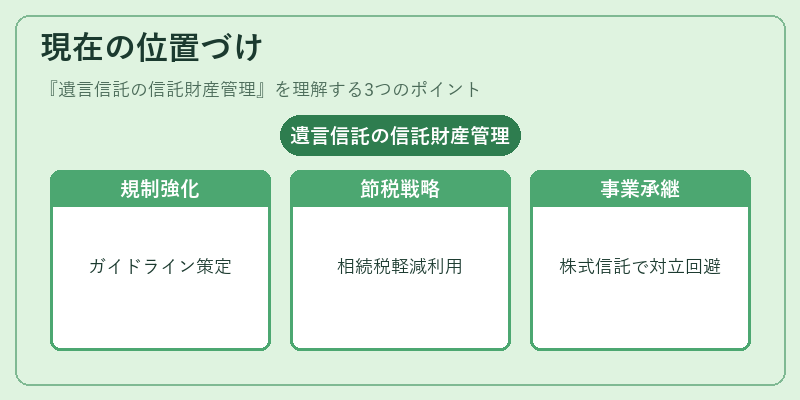
近年、デジタル資産や海外不動産を含む複雑なポートフォリオを対象とした遺言信託が増加している。金融庁は「信託業務に関するガイドライン」を策定し、受託者の適格性審査や情報開示義務を強化している。また、税制面では相続税の軽減措置と併せて、遺言信託を利用した節税戦略が一般的に採用されるようになっている。事業承継においては、株式や経営権を信託化することで、後継者選定の柔軟性と相続人間の対立回避が実現している。今後も国際的な資産移転やデジタル化への対応が求められ、遺言信託は相続・事業承継に不可欠なツールとして位置づけられる。
続きを読むには確認が必要です