信託報酬の実績とは、投資信託やETFにおいて発生する管理費用(信託報酬)の総額・割合を過去一定期間にわたり測定し、比較・評価した指標である。
目次
概要
投資信託は運用会社が保有資産の管理・運用を行う対価として信託報酬を徴収する。信託報酬は通常、基準価額に対して年率で設定される割合であり、運用資金の規模や運用方針によって異なる。実績という概念は、投資家がその費用負担を把握し、他ファンドとの比較検討を行うために不可欠となった。特にパッシブ型インデックスファンドとアクティブ型ファンドの選択肢が拡大する中で、信託報酬の実績は投資判断の重要な基準となっている。
役割と機能
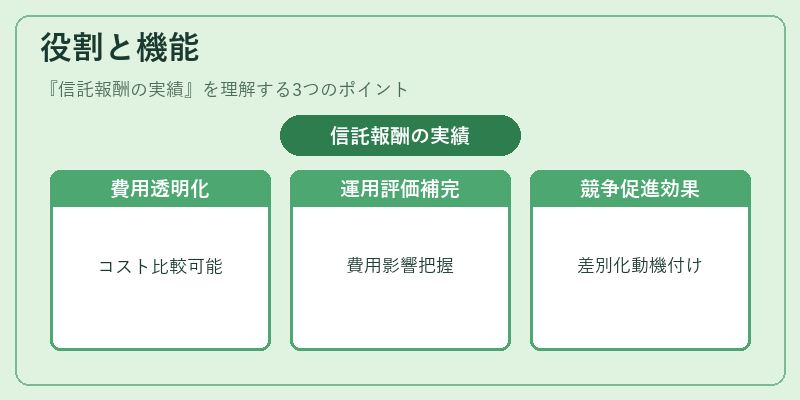
- 費用透明化 – 投資家に対し、運用会社が受け取る管理料の具体的金額を示すことで、ファンド選択時のコスト比較を可能にする。
- パフォーマンス評価の補完 – 純リターン(総リターンから信託報酬を差し引いた値)と比較して、運用成績が費用によってどれだけ影響を受けているかを把握できる。
- 規制遵守の指標 – 金融庁等の監督機関は、信託報酬の適正性を審査する際に実績データを参照し、不当な高額設定の抑制を図る。
- 市場競争促進 – ファンド間で信託報酬の差が明確になることで、運用会社は費用削減や付加価値提供によって差別化を図る動機付けとなる。
特徴
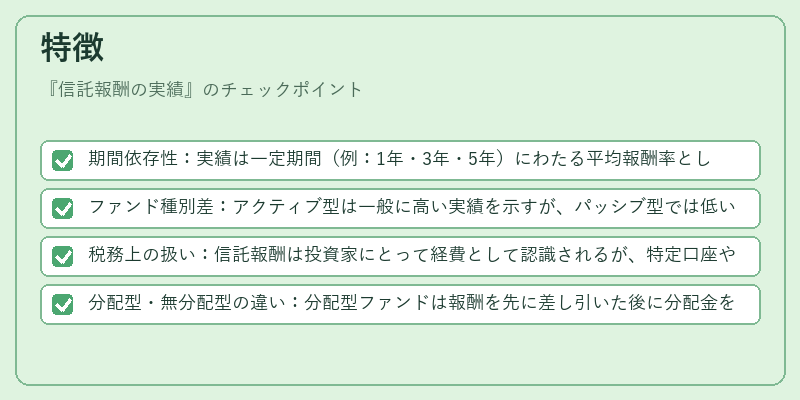
- 期間依存性:実績は一定期間(例:1年・3年・5年)にわたる平均報酬率として算出され、短期的な運用方針の変化や市場環境の影響を反映する。
- ファンド種別差:アクティブ型は一般に高い実績を示すが、パッシブ型では低い報酬率が特徴である。ヘッジファンド等特殊運用形態では報酬構造(ハードル・キャリィ)が異なるため、実績の計算方法も変わる。
- 税務上の扱い:信託報酬は投資家にとって経費として認識されるが、特定口座やiDeCo等での税制優遇措置下では実際の負担感が異なる場合がある。
- 分配型・無分配型の違い:分配型ファンドは報酬を先に差し引いた後に分配金を支払うため、実績に含まれる費用構成が変化する。
現在の位置づけ
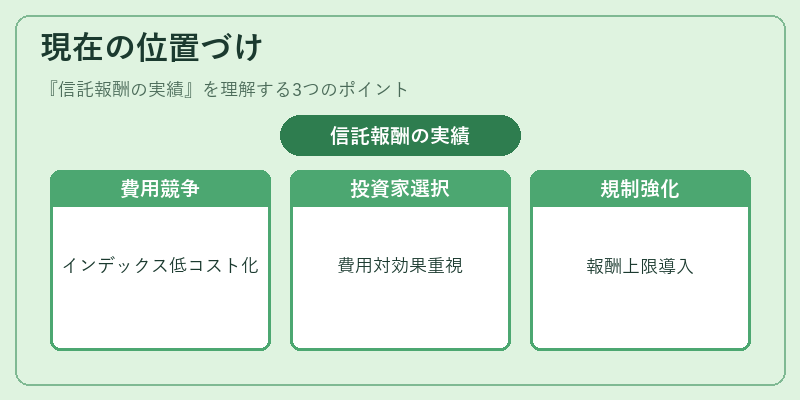
近年の投資環境では低金利・高コスト化が続く中、信託報酬の実績は「価値投資」の一要素として注目されている。特にインデックスファンドやスマートベータ型ETFは、従来よりもさらに費用競争力を追求し、平均的な実績が市場平均を下回るケースが増えている。一方で、アクティブ運用では専門性・リスク管理能力に応じた高い報酬率を維持するファンドも存在し、投資家は費用対効果のバランスを重視して選択する傾向が強まっている。規制面では、信託報酬の適正化を図るために運用会社への情報開示義務や報酬上限設定が検討・導入されつつある。これらの動きは、投資家保護と市場の健全性確保を両立させる重要な取り組みとして位置付けられている。
×
続きを読むには確認が必要です