信託報酬負担率差異要因とは、投資信託やETFにおいて、実際に受益者が支払う信託報酬の割合を決定するさまざまな条件・特性を指す概念である。
概要
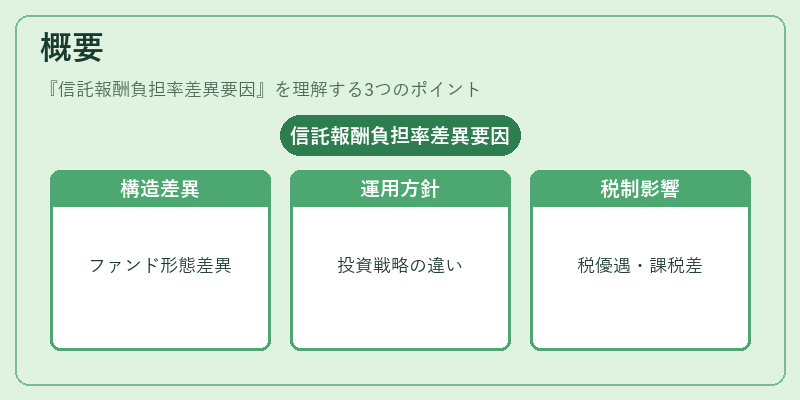
投資信託は運用会社(管理人)と投資家の間で信託報酬が設定される。報酬は基本的に運用資産残高に対して一定割合で計算されるが、実際に負担する金額は「負担率」と呼ばれる指標によって異なる。この負担率差異要因は、ファンドの構造や運用方針、税制上の扱いなど多岐にわたる。投資家が手数料を正確に把握し、実質的なリターンを比較するためには、これらの要因を理解することが不可欠である。
役割と機能
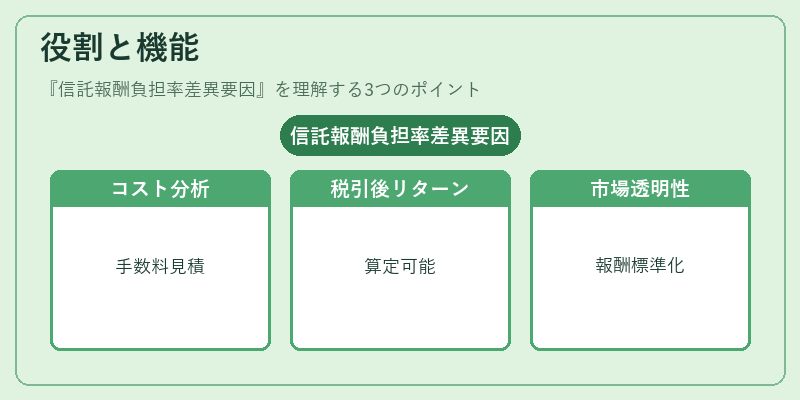
負担率差異要因は、ファンド選択時のコスト分析に直接関与する。投資家は手数料だけでなく、実際に支払う金額を見積もり、税引後リターンを算定できる。また、規制機関や監督当局が市場の透明性を確保するために報酬構造を標準化しようとする際にも重要な指標となる。さらに、アクティブファンドとパッシブファンド間で負担率が異なる点は、投資戦略の選択やポートフォリオ構築に影響を与える。
特徴
-
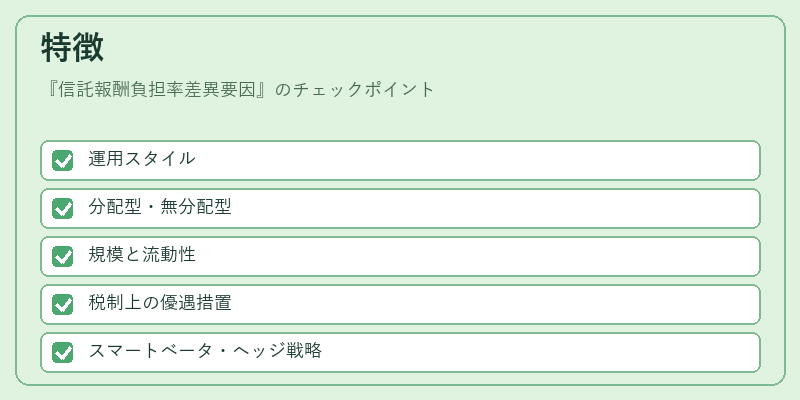
運用スタイル
アクティブ管理では取引コストが増大し、結果として負担率が高くなる傾向がある。パッシブファンドはインデックス追随で取引頻度が低いため、負担率は抑えられる。 -
分配型・無分配型
分配型では利益を投資家に還元するため、報酬の一部が分配金として返却されるケースがある。無分配型では全額が管理費用に充てられ、負担率は高めになる。 -
規模と流動性
大規模ファンドはスケールメリットで手数料を低減できる。一方、小規模ファンドは取引コストや流動性リスクが高く、結果として負担率が上昇する可能性がある。 -
税制上の優遇措置
iDeCoやつみたてNISAで保有される投資信託は税控除対象となり、実質的な手数料負担が軽減される。これにより、同一ファンドでも負担率が異なる。 -
スマートベータ・ヘッジ戦略
スマートベータ型では追加のポリシー費用やヘッジコストが発生し、負担率が上昇する。ヘッジファンドはさらに高い手数料構造を持つため、負担率差異は顕著になる。
現在の位置づけ
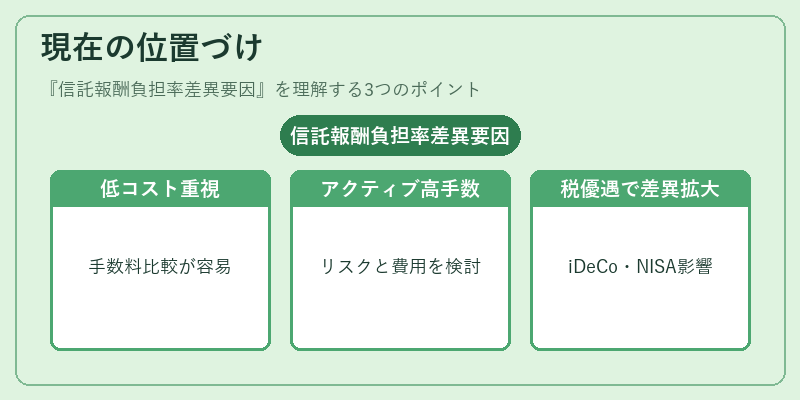
近年、投資家の手数料に対する感度が高まり、透明性と低コスト化が市場全体で重要視されている。規制当局は報酬構造の開示を義務付ける動きを強め、ファンド間での負担率比較が容易になってきた。パッシブ投資が主流となりつつある中でも、アクティブ運用やスマートベータ戦略は高い手数料を維持し続けており、投資家は自らのリスク許容度と費用対効果を慎重に検討する必要がある。さらに、iDeCoやつみたてNISAなど税優遇制度の拡充により、負担率差異要因の重要性は今後も増大すると予想される。
続きを読むには確認が必要です