評価対象現金とは、投資信託やETFの基準価額算定時に評価対象とされる現金・預金残高である。
目次
概要
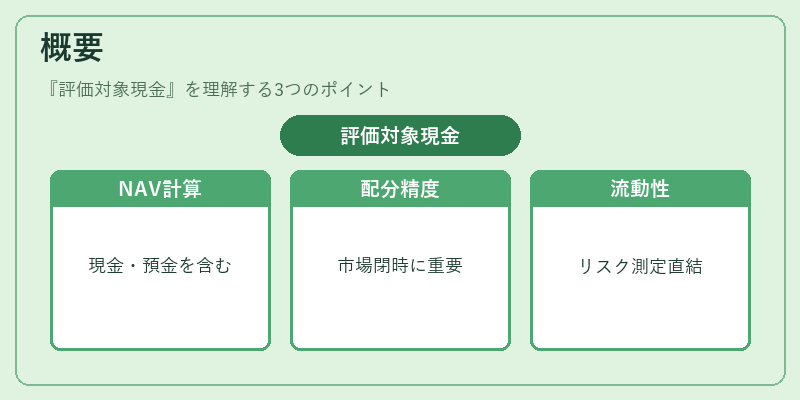
投資信託・ETFは保有する有価証券の市場価格をもとに基準価額(NAV)を算出する。計算上、投資対象として実際に運用されている株式や債券だけでなく、ファンドが保有する現金および預金残高も総資産に含める必要がある。この「評価対象現金」は、取引市場の開閉時間帯や決済遅延時に投資家への配分計算を正確に行うために重要であり、ファンドの流動性管理とリスク測定にも直結する。
日本では証券取引所が公表する基準価額計算方法において、評価対象現金は「投資信託等の総資産」に組み込まれる項目として明示されている。これにより、投資家はファンド全体の時価総額を把握しやすくなる。
役割と機能
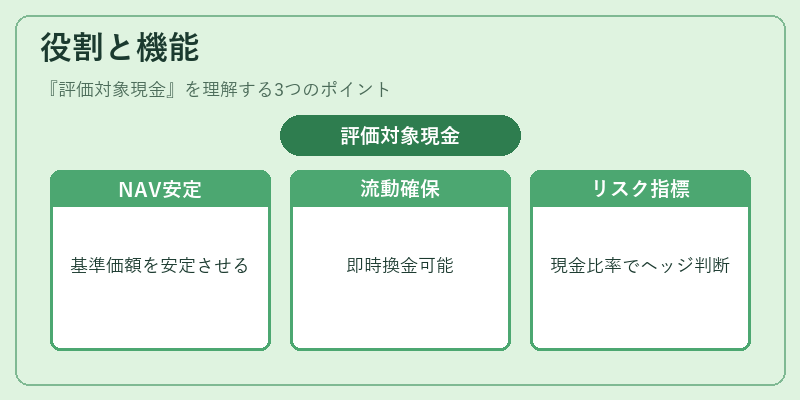
- NAV計算の基礎 – 評価対象現金は、有価証券評価と同様に日々の基準価額算定に使用される。現金残高が多いファンドは、株式や債券の価格変動による影響を相殺し、比較的安定したNAVを実現することがある。
- 流動性確保 – 投資信託は投資家からの引き出し要請に応じるために一定量の現金を保持する必要がある。この現金は即時換金可能で、取引日や決済日に備えて評価対象とされる。
- リスク管理 – 評価対象現金の割合はファンドのレバレッジ感覚や投資戦略を示す指標となり得る。高い現金比率は市場変動へのヘッジとして機能し、低い比率は積極的なリターン追求を意味する場合がある。
- 手数料計算 – 信託報酬や運用管理費の算定基準に評価対象現金が含まれることが多く、投資家へのコスト説明に利用される。
特徴
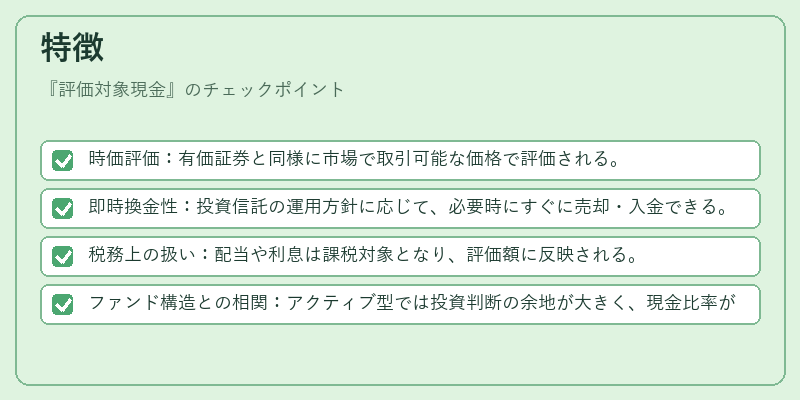
- 時価評価:有価証券と同様に市場で取引可能な価格で評価される。
- 即時換金性:投資信託の運用方針に応じて、必要時にすぐに売却・入金できる。
- 税務上の扱い:配当や利息は課税対象となり、評価額に反映される。
- ファンド構造との相関:アクティブ型では投資判断の余地が大きく、現金比率が変動しやすい。一方、パッシブ型やインデックスファンドは追随対象とする指数に合わせて比較的安定した現金保持を行う。
現在の位置づけ
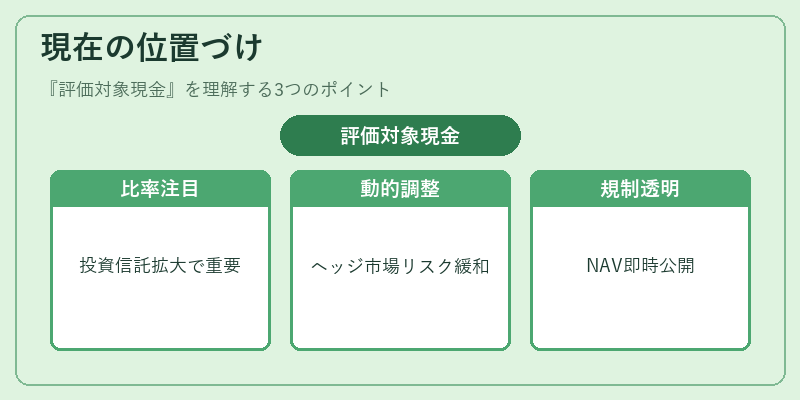
近年、低金利環境下で投資信託・ETFが安定収益を求める投資家層へ拡大しているため、評価対象現金の比率は重要な指標として注目されている。スマートベータファンドやヘッジファンドでは、動的に現金比率を調整し市場リスクを緩和する戦略が採用されるケースも増えている。また、iDeCo対応投信やつみたて型投資信託は長期積立を前提としたため、評価対象現金の管理に関して規制当局から透明性の確保を求められている。さらに、ETF市場では取引所がリアルタイムでNAVを公表することで、評価対象現金の位置づけが投資家に即時反映される仕組みが整備されている。
×
続きを読むには確認が必要です