基準価額算定時の評価損益とは、投資信託やETFが保有する有価証券等を市場価格で換算し、その時点で計上される利益または損失を指す。
目次
概要
投資信託・ETFは毎日基準価額(NAV)を算定する。評価損益は、保有資産の公正価値変動を反映し、ファンドの実質的なパフォーマンスを示す指標である。市場価格が変動すると、同じ時点で基準価額も変動し、その差異が評価損益として計上される。
役割と機能
- 投資家への情報提供:評価損益はファンドの実際のリターンを示すため、投資判断に不可欠である。
- 税務処理の基礎:確定申告時には評価損益が課税対象となる可能性がある。
- 運用管理:ファンドマネージャーは評価損益を把握し、ポートフォリオ調整や資産配分を行う。
特徴
- 市場価格依存:取引所上場証券の評価損益はリアルタイムで変動するが、非上場資産は最終決算時に評価される。
- 一時的な変動性:短期的な市場ノイズや流動性リスクによって大きく上下し、長期パフォーマンスとは必ずしも一致しない。
- 会計基準の影響:IFRSや日本の一般に認められた会計原則(GAAP)により、評価方法が規定される。
現在の位置づけ
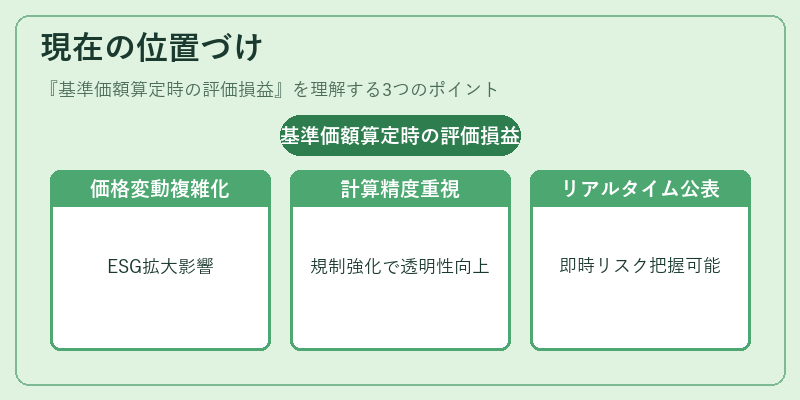
近年、ESG投資やスマートベータ戦略の拡大に伴い、ファンド構成銘柄の価格変動が複雑化している。これにより、評価損益の計算精度と透明性が重視され、投資家保護規制も強化されている。また、ETFでは取引所上場時点でリアルタイムに評価損益を公表することが一般的になり、投資家は即座にリスク・リターンを把握できるようになっている。
×
続きを読むには確認が必要です