監査役会監査体制とは、会社の経営活動を外部から監査し、財務報告の信頼性を確保するために設置される監査機関の組織構造および運営方法である。
目次
概要
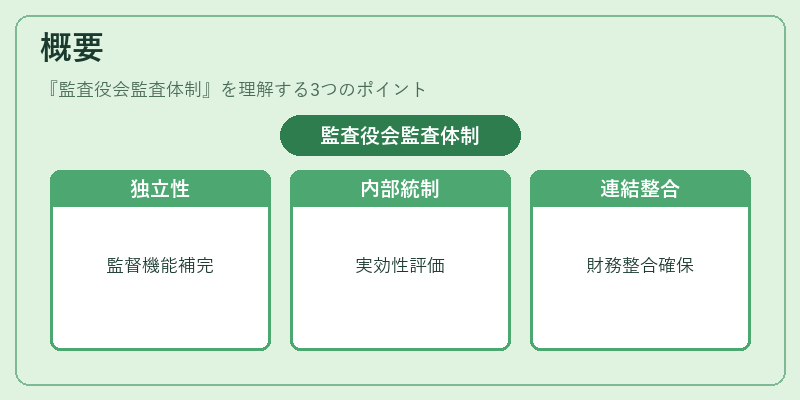
監査役会監査体制は、コーポレートガバナンスの一環として、取締役会と株主総会の監督機能を補完する。監査役は独立性を保ちつつ、内部統制やコンプライアンスの実効性を評価し、経営陣への報告を行う。企業が複数の事業や子会社を持つ場合、連結子会社の財務情報の整合性を確保するために不可欠である。
役割と機能
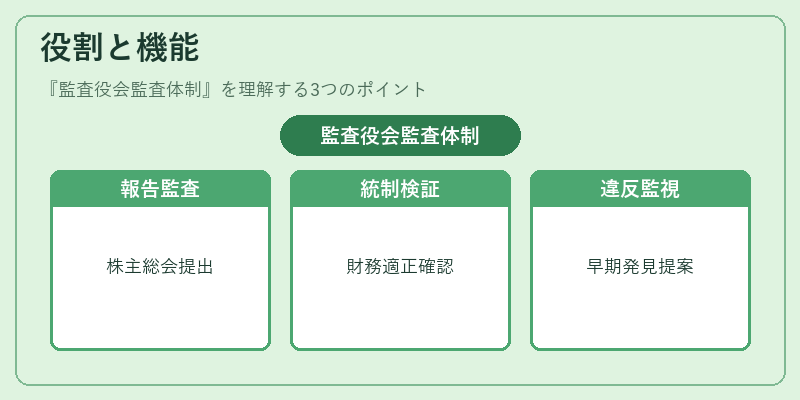
監査役会は、以下のような場面で重要な役割を果たす。
- 取締役会の決議に対する監査報告を作成し、株主総会に提出する。
- 財務諸表の作成過程や内部統制システムの適正性を検証する。
- コンプライアンス違反や不正行為の兆候を早期に発見し、是正措置を提案する。
- 社外取締役や指名委員会と連携し、ガバナンス全体の健全性を維持する。
特徴
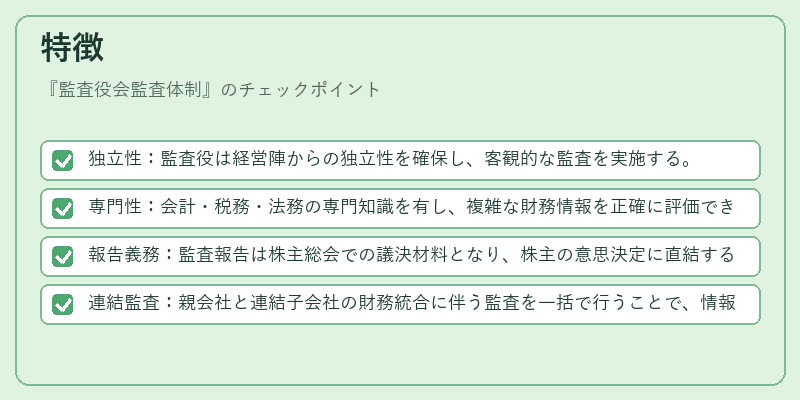
- 独立性:監査役は経営陣からの独立性を確保し、客観的な監査を実施する。
- 専門性:会計・税務・法務の専門知識を有し、複雑な財務情報を正確に評価できる。
- 報告義務:監査報告は株主総会での議決材料となり、株主の意思決定に直結する。
- 連結監査:親会社と連結子会社の財務統合に伴う監査を一括で行うことで、情報の一貫性を担保する。
現在の位置づけ
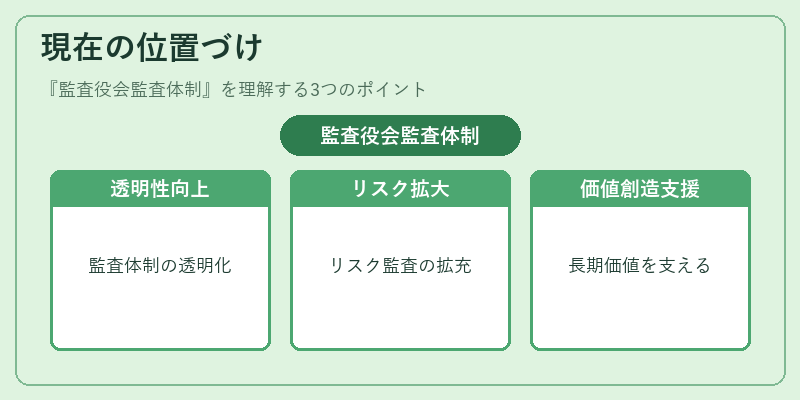
近年、国際的な企業統治基準やスチュワードシップコードの影響で、監査役会監査体制の透明性と有効性が求められている。SOX法に代表されるような内部統制規制の強化に伴い、監査役会はリスク管理やサステナビリティ情報の監査にも拡大している。企業は監査役会を通じて、投資家や規制当局からの信頼を獲得し、長期的な価値創造を支える重要な機関として位置づけられている。
×
続きを読むには確認が必要です