社外取締役の独立監査委員会とは、社外取締役を主体とし、企業の財務報告や内部統制の監査を独立して実施する委員会である。
目次
概要
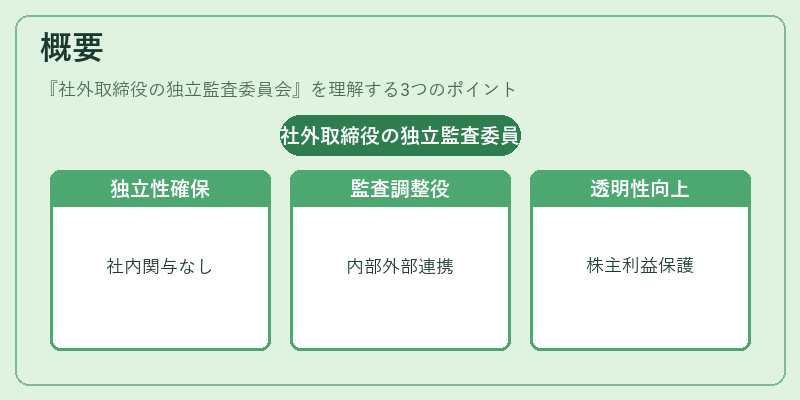
企業のガバナンス構造において、社外取締役の独立監査委員会は、内部監査機能と外部監査機関の調整役を担う。設置は、株主の利益保護と企業の透明性確保を目的として、企業統治の枠組みの中で位置づけられる。独立性を確保するため、委員は社内の業務に直接関与しないことが求められる。
役割と機能
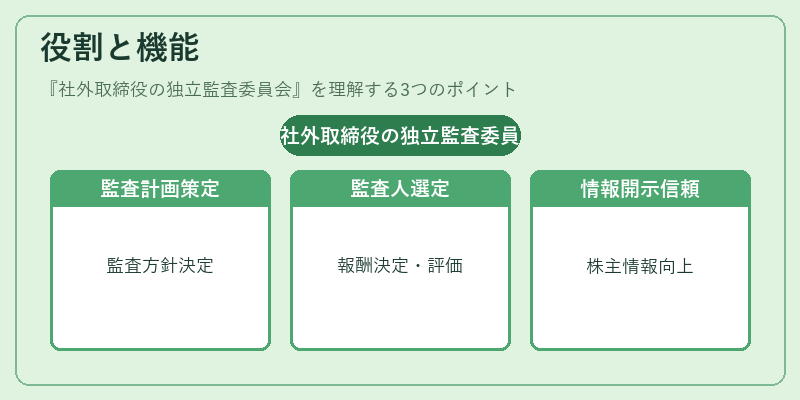
委員会は、財務諸表の正確性、内部統制の有効性、法令遵守状況を検証し、監査報告書の作成を監督する。具体的には、監査計画の策定、監査人選定、監査結果の評価、監査人への報酬決定、監査人との対話を通じた改善提案を行う。これにより、株主や投資家への情報開示の信頼性を高める。
特徴
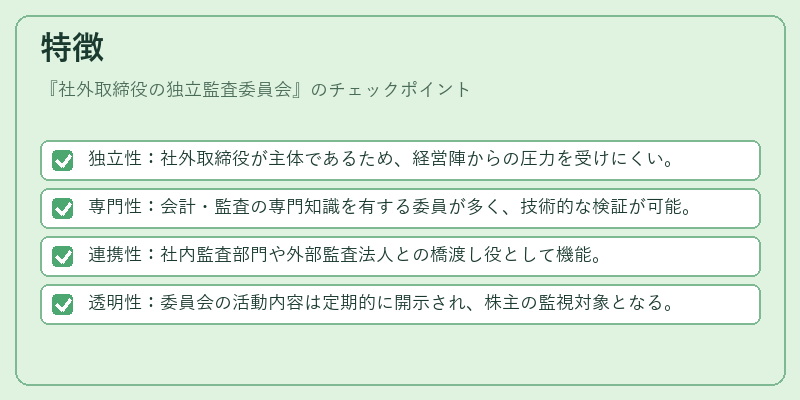
- 独立性:社外取締役が主体であるため、経営陣からの圧力を受けにくい。
- 専門性:会計・監査の専門知識を有する委員が多く、技術的な検証が可能。
- 連携性:社内監査部門や外部監査法人との橋渡し役として機能。
- 透明性:委員会の活動内容は定期的に開示され、株主の監視対象となる。
これらの特徴により、内部統制の強化と外部監査の質向上が期待される。
現在の位置づけ
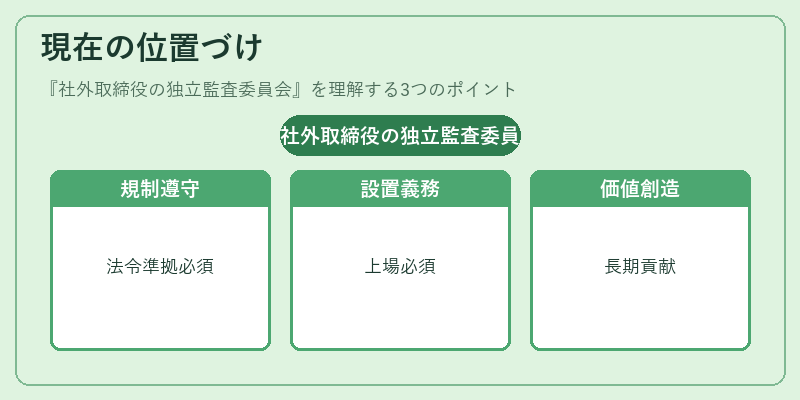
近年、企業統治の重要性が高まる中、社外取締役の独立監査委員会は、SOX法や国際的なガバナンス基準に準拠した運営が求められる。多くの上場企業が委員会設置を義務化しており、委員会の構成や運営手順は業界標準化が進む。さらに、統合報告書の作成やスチュワードシップコードへの対応を通じて、企業価値の長期的な創造に寄与する役割が強調されている。
×
続きを読むには確認が必要です