小規模宅地等の特例適用における相続税調整額の算定とは、相続税法上で認められた「小規模宅地等の特例」を適用した際に計算される、課税対象財産価値を減額するための金額を求める手続きを指す。
概要
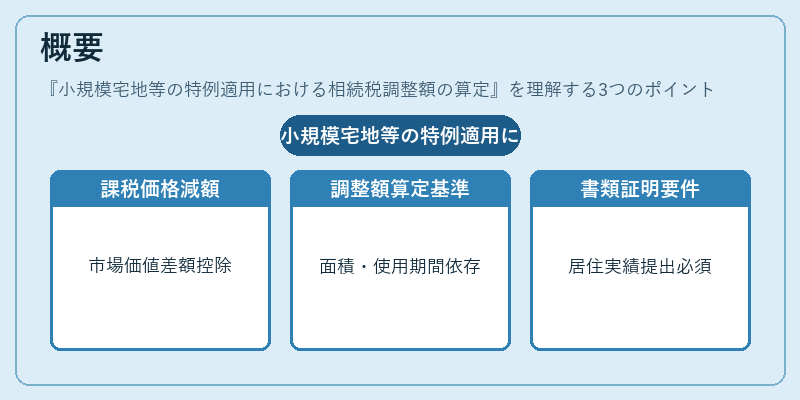
相続税における小規模宅地等の特例は、遺産として受け継がれる住宅用土地や建物に対し、一定条件下で課税価格を減額できる制度である。
この特例適用時には、まず市場価値と取得費(購入価格+譲渡経費等)との差額を算出し、その差額のうち規定割合が「相続税調整額」として控除対象となる。調整額は、宅地等の面積や使用期間、住宅としての実態などに応じて決定されるため、単一の数式で表すことはできない。特例適用を受けるには、相続人がその財産を居住用に利用した期間や、遺産分割時点での使用状況を証明する書類提出が必要となる。
役割と機能
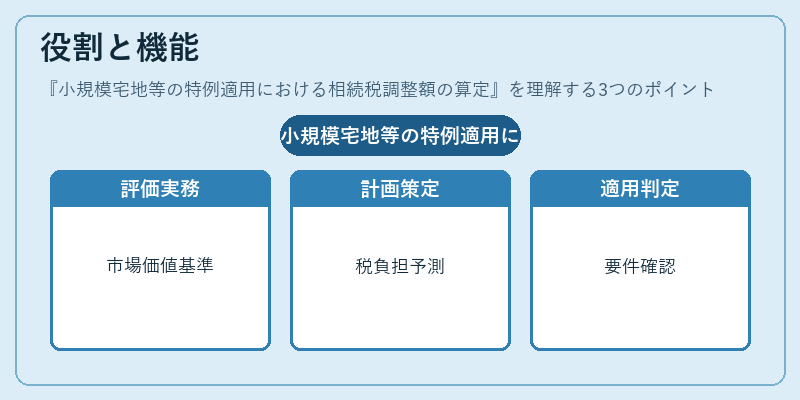
調整額は、課税対象価値から差し引かれることで相続税負担を軽減する。
- 財産評価の実務:不動産鑑定士等による市場価値査定結果を基に算出され、遺産分割協議書や相続税申告書に記載される。
- 相続計画の策定:相続人は調整額を前もって見積もり、税負担予測や住宅ローン返済計画と照らし合わせて資産分配方針を決定できる。
- 制度適用判定:特例の要件(面積上限・居住期間等)が満たされているかを確認するため、調整額算定は必須手続きとなる。
特徴
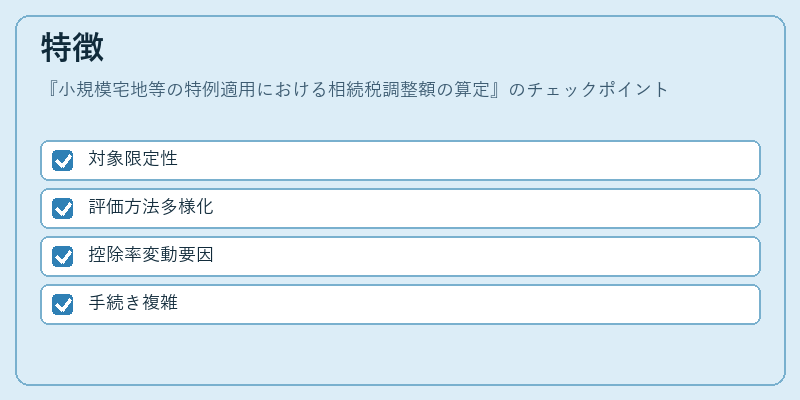
| 特色 | 内容 |
|---|---|
| 対象限定性 | 小規模宅地等に限定(面積上限あり)で、住宅用不動産のみ適用。 |
| 評価方法の多様化 | 市場価値査定や公示価格を用いるが、取得費との差額計算は個別判断が必要。 |
| 控除率の決定要因 | 使用期間・住宅としての実態などに応じて調整割合が変動し、一定ではない。 |
| 手続きの複雑性 | 必要書類や証明義務が多く、専門家の協力なしには正確な算定が難しい。 |
現在の位置づけ
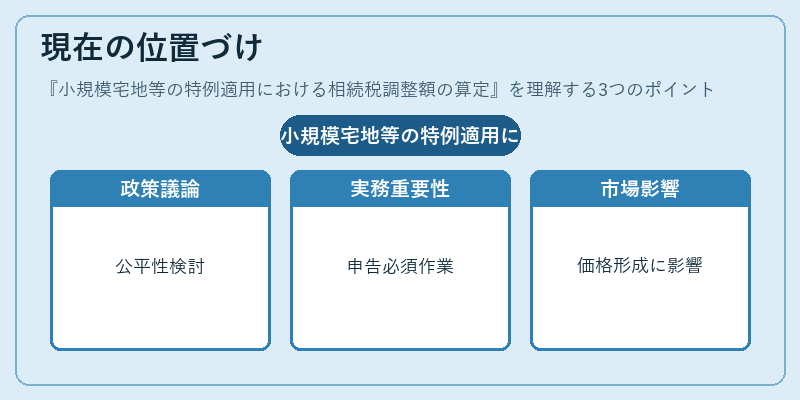
近年の税制改正により、小規模宅地等の特例は継続的に見直されている。
- 政策的議論:相続税負担の公平性を巡り、特例の縮小・廃止が検討されることもある。
- 実務上の重要性:多くの家庭で住宅用不動産を遺産として受け継ぐケースが増加しており、調整額算定は相続税申告に不可欠な作業である。
- 規制・市場への影響:特例適用による課税価格の低減は、不動産市場全体の価格形成や相続人間の財産分配に一定の影響を与える。
以上のように、小規模宅地等の特例適用における相続税調整額の算定は、遺産評価と税負担軽減を結びつけた重要な手続きであり、相続計画や不動産取引に深く関わる概念となっている。
続きを読むには確認が必要です