投資信託定期購入リスク調整とは、投資家が設定したリスク許容度に応じて、定期的な投資金額を市場状況やポートフォリオのバランスに合わせて自動的に変更する仕組みである。
目次
概要
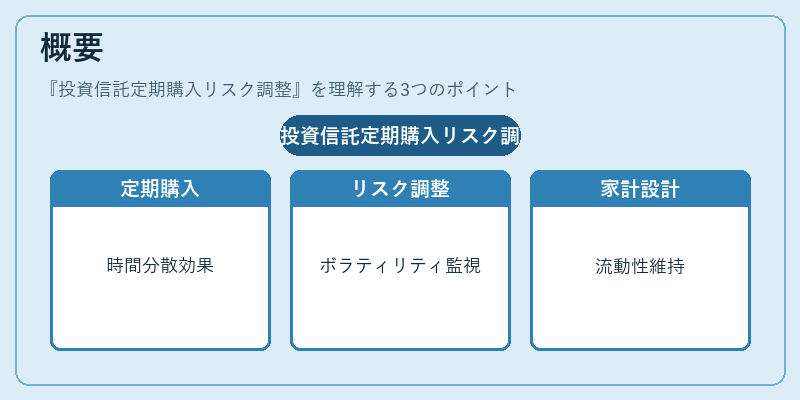
投資信託定期購入は、一定期間ごとに固定額または可変額を積立し、時間分散効果を狙う手法だ。リスク調整機能は、これに市場のボラティリティやポートフォリオ内のリスク指標(例:標準偏差・最大ドローダウン)を監視し、投資金額を増減させることで、過剰なリスク曝露を抑える。
この手法は、個人ファイナンスにおける可処分所得の管理や固定費とのバランスを考慮した家計設計と密接に結びつく。例えば、住宅ローン控除や教育費などの大きな出費がある場合、リスク調整によって投資金額を柔軟に変動させることで、流動性比率を維持しつつ長期的な資産形成を図ることができる。
役割と機能
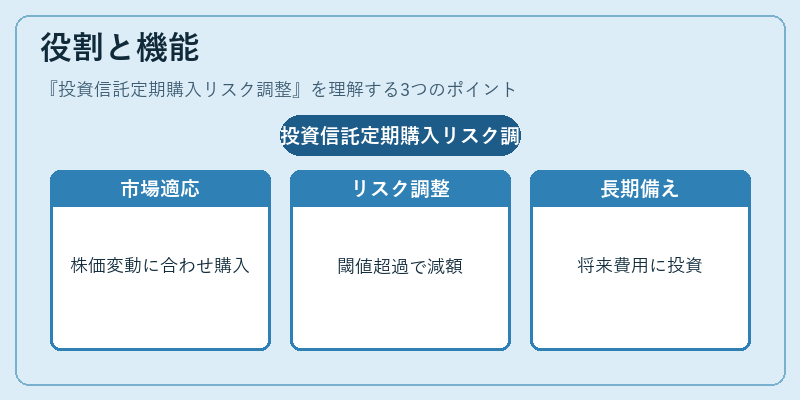
- 市場適応型積立:株式市場の急落時に購入額を減らし、上昇局面で増やすことで平均取得単価を抑制する。
- リスク管理:ポートフォリオ全体が設定したリスク閾値(例:標準偏差10%)を超えた場合に自動的に購入額を減少させる。
- 資金調整:家計簿アプリや自動積立サービスと連携し、可処分所得の変動に応じて投資金額を最適化する。
- 長期戦略支援:FIRE(Financial Independence, Retire Early)や教育費準備など、将来の大きな出費に対してリスク調整で安定的に貯蓄を増やす。
特徴
- 動的積立:固定額ではなく市場状況に応じて金額が変動する点。
- 自動化:投資信託の購入タイミングと金額がプログラムで決定されるため、心理的負担を軽減。
- リスク閾値設定:投資家自身が許容できる最大リスクを数値化し、その範囲内で最適な積立額を算出。
- ポートフォリオ再バランスとの連携:定期購入と同時に資産配分の調整を行い、長期的なアセットアロケーションを維持。
現在の位置づけ
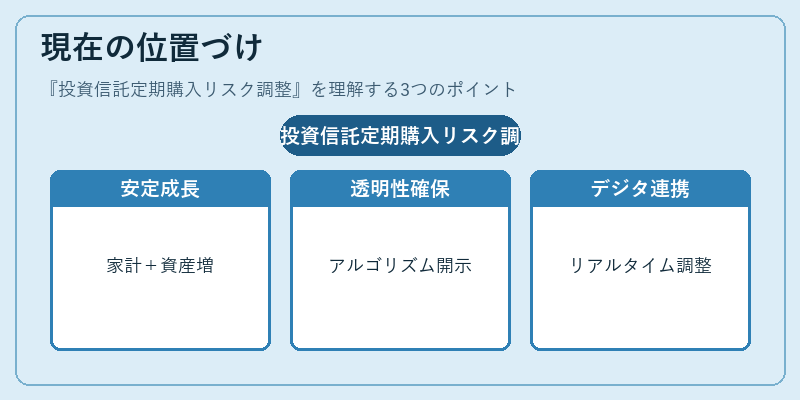
近年、個人投資家の増加とともに、金融機関はリスク調整機能を備えた定期購入プランを拡充している。特に、低金利環境下での長期積立が重要視される中、投資信託定期購入リスク調整は、家計の安定性と資産成長の両立を図る有力なツールとして位置付けられている。
規制面では、投資助言や資産運用に関する情報開示が求められるため、リスク調整アルゴリズムの透明性と説明責任が重要視されている。また、デジタル家計簿アプリとの連携が進むことで、ユーザーはリアルタイムで資産状況を確認しながら投資戦略を微調整できるようになっている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事