バスケットスワップレートとは、複数の金利ベンチマークを平均化した指標に対して設定される固定金利である。
このレートは、各基準金利が連動する浮動金利ペイメントと交換されるバスケット型金利スワップ(Basket Interest Rate Swap)における固定側の支払条件を決定する。
概要
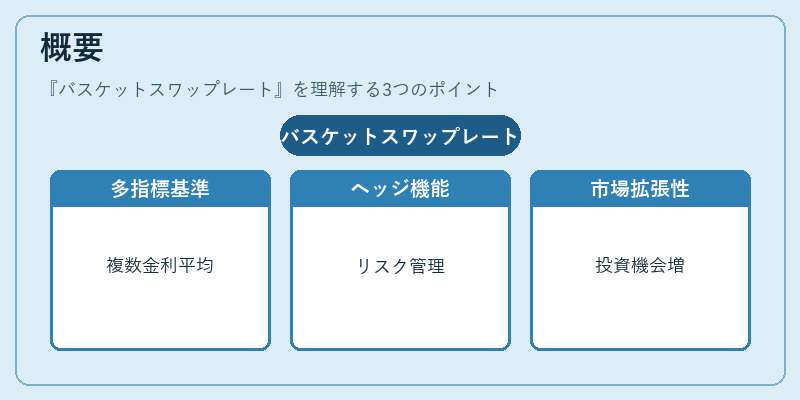
バスケットスワップレートは、単一ベンチマーク金利に対して設定される従来型スワップと異なり、複数の金利指標(例:LIBOR、EURIBOR、日銀短期金利等)の加重平均を基準としている。
この構造は、投資家や企業が複数市場・通貨にわたる金利リスクを一括で管理したいというニーズから生まれた。
バスケット型の金利指標は、各成分金利の動きが相関しながらも独立しているため、単一ベンチマークよりも価格変動幅が広くなることがある。
その結果、バスケットスワップレートは、リスクヘッジと投資機会を両立させる手段として金融市場に登場した。
役割と機能
-
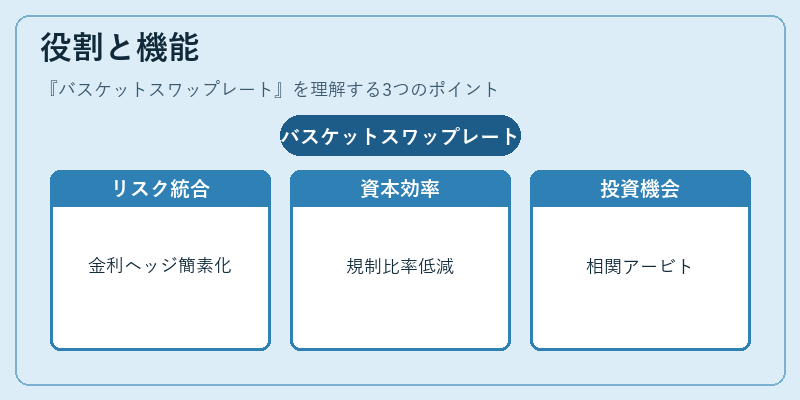
多元金利リスクの統合管理
- 複数市場で発生する金利変動を一括してヘッジでき、デリバティブ取引のポジション管理が簡素化される。 -
資本効率の向上
- バスケット構造により、単一ベンチマークと比較して信用リスクや市場リスクを分散し、規制資本比率の低減につながる場合がある。 -
投資機会の創出
- 各成分金利の相関性を活用したアービトラージ戦略やバイナリー取引に応用できる。 -
カスタマイズ可能なヘッジツール
- 投資家は加重係数を調整することで、自社の金利エクスポージャーに合わせたレート設定が可能となる。
実務では、金融機関が顧客向けにバスケット型金利スワップを提供し、企業の多国籍資金運用やプロジェクトファイナンスで利用されている。
特徴
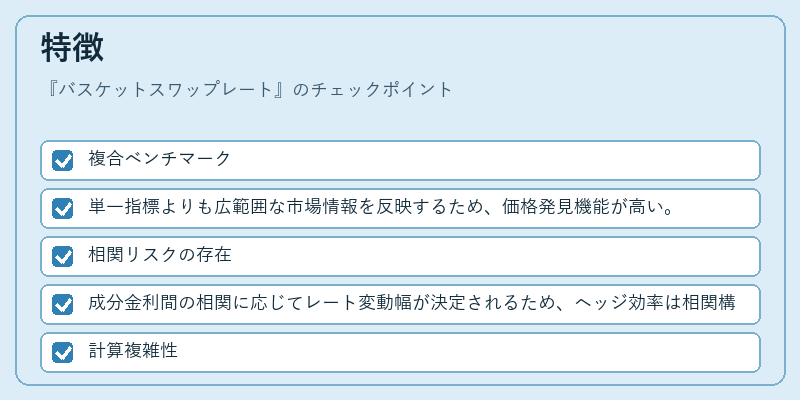
- 複合ベンチマーク
-
単一指標よりも広範囲な市場情報を反映するため、価格発見機能が高い。
-
相関リスクの存在
-
成分金利間の相関に応じてレート変動幅が決定されるため、ヘッジ効率は相関構造に大きく左右される。
-
計算複雑性
-
加重平均を行う際のフェイリング・タイムやデータ取得頻度が高く、価格設定には高度なモデル(モンテカルロ法等)が必要となる。
-
規制上の扱い
-
バスケット構造は信用リスク評価において単一ベンチマークよりも複雑であり、CAPMやVaR計算時に追加的なパラメータが要求される。
-
柔軟性と拡張性
- 通貨スワップとの組み合わせや、バリアオプションを付与した構造など、多様なデリバティブ商品への応用が可能である。
現在の位置づけ
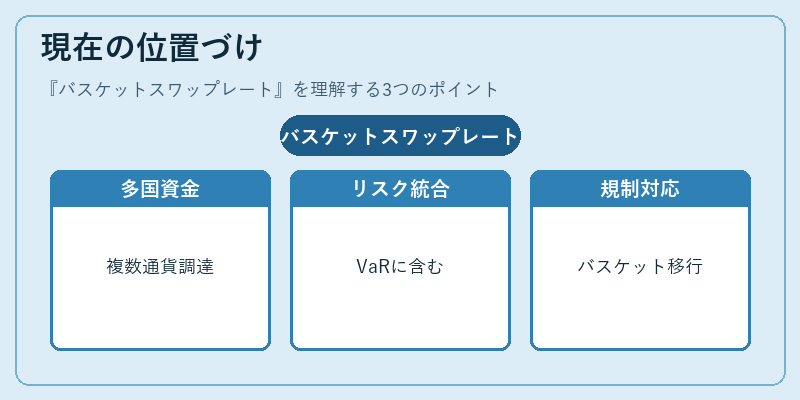
近年、金融市場はグローバル化と規制強化に伴い、複数ベンチマークを組み合わせたヘッジ手段が重要視されている。
バスケットスワップレートは、そのような環境下で以下の役割を果たしている。
- 多国籍企業の資金調達:複数通貨・金利市場に対応した資金運用戦略として採用される。
- リスク管理フレームワークへの統合:VaRやストレステストで、バスケット型指標を含むポートフォリオの評価が行われる。
- 規制適応性:新しい金利ベンチマーク(例:SOFR・SONIA)の導入に伴い、既存の単一ベンチマークスワップからバスケット型への移行が進む。
- 商品開発の拡大:金融機関は、バリアオプションやストラドルを組み合わせた複合デリバティブとして、投資家向けに新しい商品ラインナップを提供している。
総じて、バスケットスワップレートは、金利市場の多様化と規制環境の変化に対応するための重要な金融ツールであり、今後もデリバティブ取引やヘッジ戦略の中核を担うことが期待される。
続きを読むには確認が必要です