ベンチマークベータヘッジファンドリスクとは、投資対象の市場ベンチマークに対して一定のベータを保ちつつ、市場変動からポートフォリオをヘッジする戦略を採用したヘッジファンドが抱えるリスクである。
目次
概要
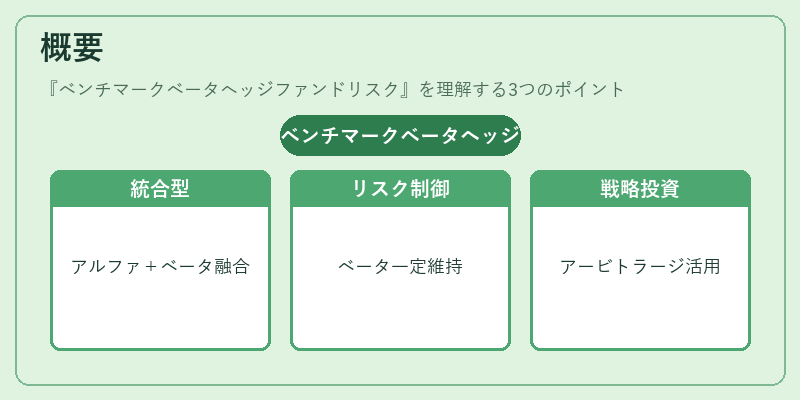
ベンチマークベータヘッジファンドは、伝統的なヘッジファンドの「アルファ追求」とパッシブ投資の「市場連動」を融合させた商品形態である。市場全体のリスク(ベータ)を一定に保ちつつ、ポジションやデリバティブを利用して相対的な価格変動から利益を得ることを目的とする。この構造は、投資家が市場全体へのエクスポージャーを制御しながら、戦略的なアービトラージやマクロ経済の転換点でリターンを追求できるよう設計された。
役割と機能
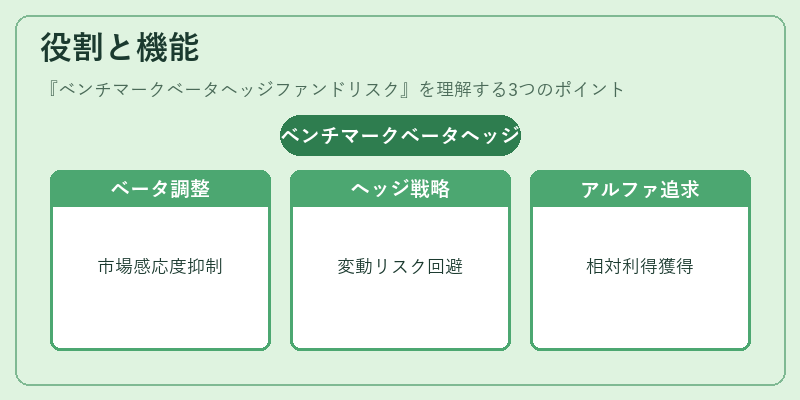
- ベータ管理:ポートフォリオ全体の市場感応度(ベータ)を事前に設定し、過剰な市場連動を抑制。
- ヘッジ手段:先物・オプション等で市場変動に対するヘッジを実施し、ボラティリティの急激拡大から資産を保護。
- アルファ獲得:相対的な価格差やマクロイベントを利用して、市場平均を上回るリターンを追求。
これらにより、投資家は市場全体の動きに左右されずに、戦略的なポジションで収益機会を捉えることができる。
特徴
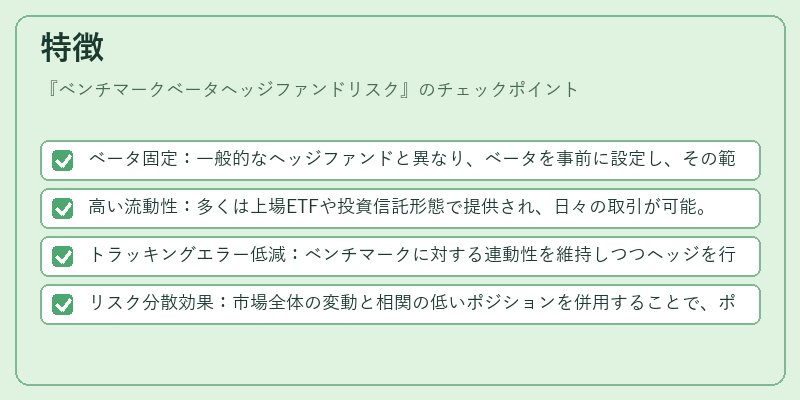
- ベータ固定:一般的なヘッジファンドと異なり、ベータを事前に設定し、その範囲内で運用。
- 高い流動性:多くは上場ETFや投資信託形態で提供され、日々の取引が可能。
- トラッキングエラー低減:ベンチマークに対する連動性を維持しつつヘッジを行うため、従来型ヘッジファンドよりも追跡誤差が小さい。
- リスク分散効果:市場全体の変動と相関の低いポジションを併用することで、ポートフォリオ全体のボラティリティを抑制。
現在の位置づけ
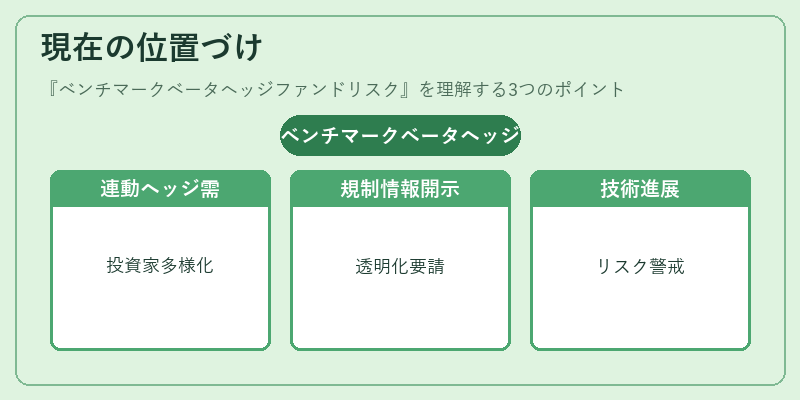
近年、投資家のリスク許容度が多様化し、資産運用において市場連動性とヘッジ機能の両立が求められるようになった。ベンチマークベータヘッジファンドは、そのニーズに応える形で急速に普及している。また、規制環境も進化し、投資家保護を目的とした情報開示や報酬構造の透明化が求められるようになっている。市場では、アルゴリズム取引の発展と相まって、ベータ管理手法の精度向上が期待される一方で、ヘッジ失敗時のリスク集中や流動性リスクへの警戒も高まっている。
×
続きを読むには確認が必要です