遺言信託の受益者受取方法とは、遺言により設立された信託財産から受益者が受け取る権利を実行する手続きである。
目次
概要
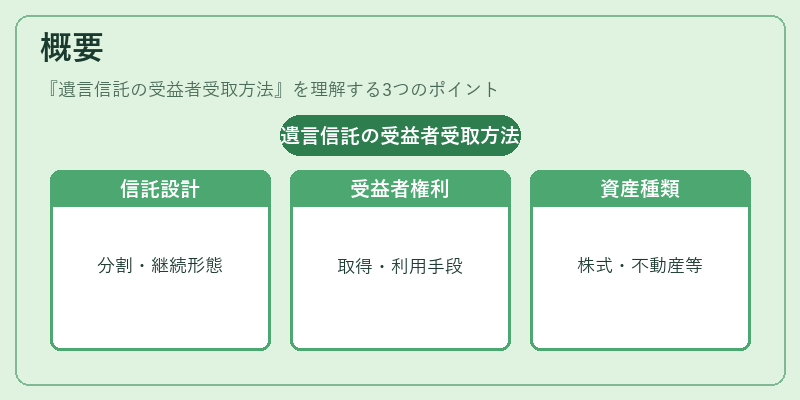
遺言信託は、被相続人(遺言者)が死亡した後に、指定された資産を信託会社や金融機関等の受託者が管理し、遺言者の意思に従って分配する制度である。受益者受取方法とは、受益者がその権利を実際に取得・利用できる具体的な手段を指す。信託財産は株式や不動産、預金口座など多岐にわたり、受益者は個人または法人であることが一般的だ。遺言信託の設計には「分割」「継続」等の形態があり、それぞれに適した受取方法が設定される。
役割と機能
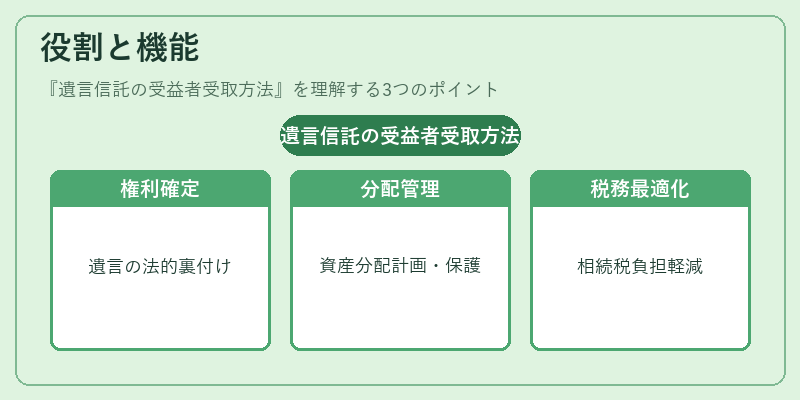
- 権利確定:遺言者の意思を法的に裏付け、相続争いを防止する。
- 分配スケジュール管理:年金化や一括分配など、受益者が望む形で資産を提供できる。
- 税務最適化:遺贈に伴う相続税の計算・申告を信託会社が代行し、税負担を軽減する場合もある。
- 受益者保護:未成年や障害者等、管理能力が不十分な受益者に対して、専門家が資産運用と分配を監督できる。
特徴
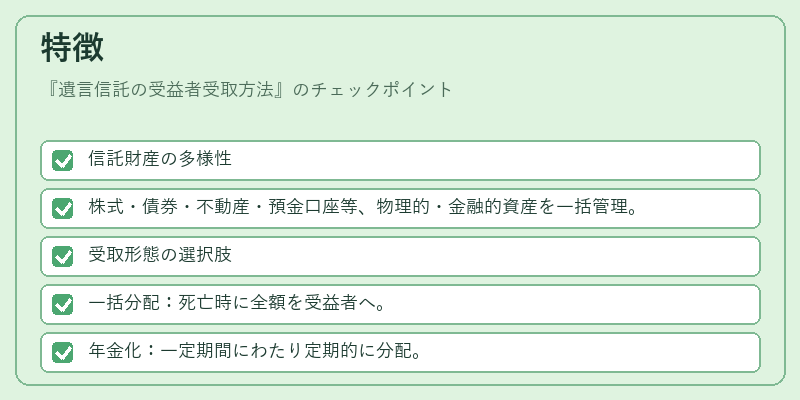
- 信託財産の多様性
- 株式・債券・不動産・預金口座等、物理的・金融的資産を一括管理。
- 受取形態の選択肢
- 一括分配:死亡時に全額を受益者へ。
- 年金化:一定期間にわたり定期的に分配。
- 条件付き分配:受益者が特定条件(学業成績・年齢)を満たすと分配開始。
- 法的枠組みの確実性
- 民法第1024条等に基づく信託契約で、遺言者の意思が強制執行可能。
- 税務処理の一元化
- 相続税申告は受託者が代行し、必要書類を整備。
現在の位置づけ
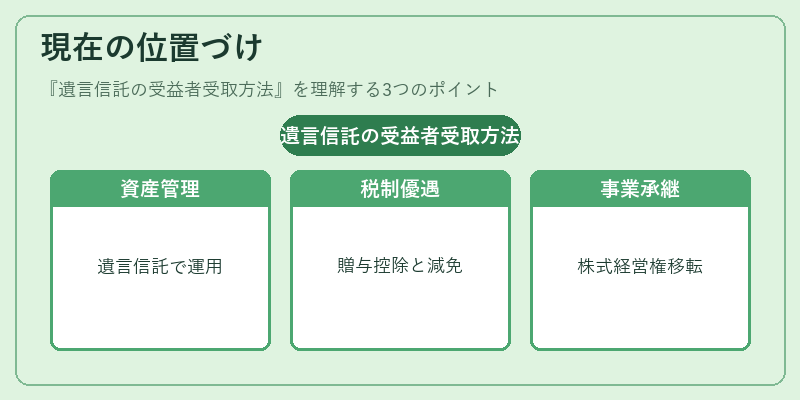
近年、少子高齢化と相続税負担増大に伴い、遺言信託は個人資産管理手段として注目されている。特に教育資金贈与や住宅取得資金贈与を目的とした受益者受取方法は、税制優遇(寄付控除・相続税減免)との併用が進む傾向にある。また、事業承継税制の活用により、中小企業オーナーが遺言信託を利用し、株式や経営権を円滑に次世代へ移転するケースも増えている。金融機関は受託者としてのサービス拡充と、デジタル化による手続き簡素化を進めており、今後はより柔軟で税務効率の高い受益者受取方法が求められるだろう。
×
続きを読むには確認が必要です