カードローン返済遅延率低減策とは、カードローン利用者の返済遅延を抑制するために金融機関や政府が実施する政策・プログラムである。
概要
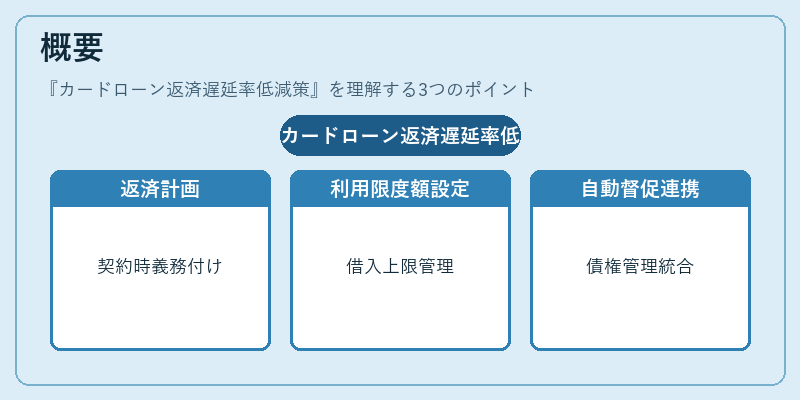
カードローンは即時融資が可能な点から人気を博す一方で、返済負担が軽視されるケースが多く、遅延率の上昇が金融機関にとってリスク増大となる。低減策は、こうした遅延を未然に防ぎ、消費者保護と信用市場の安定化を両立させるために設計された。主な手段には、契約時の返済シミュレーション義務付け、利用限度額の設定、返済遅延時の自動督促や債権管理サービスへの連携、さらに消費者教育プログラムが挙げられる。これらは単一の対策ではなく、多層的なアプローチとして相互に補完し合う構造を取る。
役割と機能
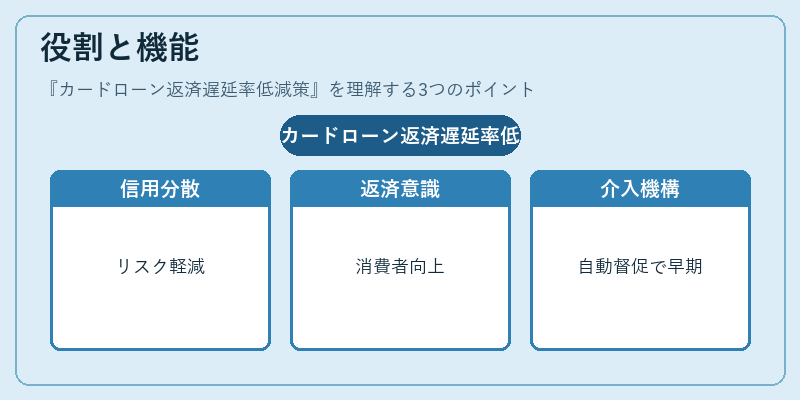
低減策は金融システム全体において、信用リスクの分散と消費者の返済意識向上という二重の機能を果たす。具体的には、カードローン契約時に「返済計画書」の提出を義務付けることで、借入額と収支バランスを可視化し、過剰な負債形成を抑制する。また、遅延発生時の自動督促や再融資条件の見直しは、金融機関が早期に介入できる仕組みとして位置づけられる。さらに、信用情報機構との連携により、過去の返済履歴を即座に確認できるため、不正利用や二重借入の防止にも寄与する。これらは個別消費者だけでなく、金融市場全体の健全性維持に資する重要な機能である。
特徴
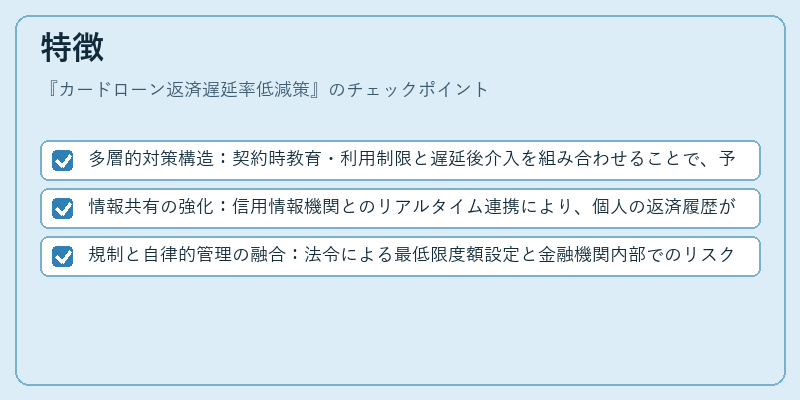
- 多層的対策構造:契約時教育・利用制限と遅延後介入を組み合わせることで、予防と是正を同時に実現。
- 情報共有の強化:信用情報機関とのリアルタイム連携により、個人の返済履歴が即座に反映される。
- 規制と自律的管理の融合:法令による最低限度額設定と金融機関内部でのリスク評価プロセスを併用。
これらの特徴は、単なる遅延抑止策ではなく、消費者行動の変容を促すインセンティブ設計にまで及ぶ点が際立つ。
現在の位置づけ
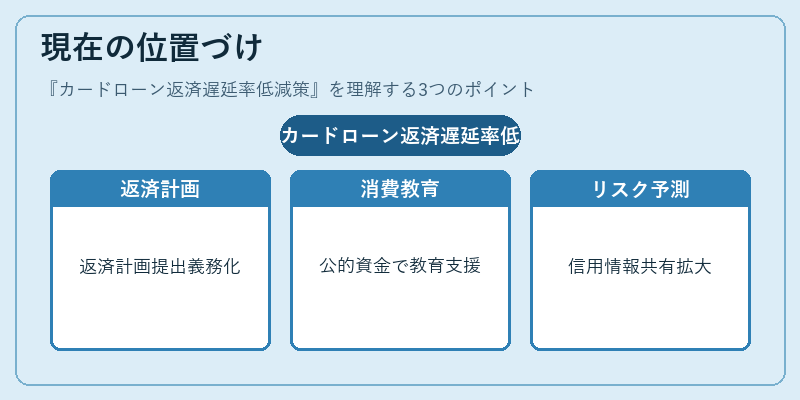
近年、デジタル決済サービスやフィンテック企業の台頭により、カードローン利用はオンラインで完結するケースが増加している。その中で遅延率低減策は、消費者保護を強化しつつも市場競争力を維持するための必須項目となっている。規制当局は、金融機関に対し返済計画書提出や利用限度額設定の義務化を段階的に拡大しており、同時に消費者教育キャンペーンを公的資金で支援する動きが見られる。さらに、信用情報共有の範囲拡大とデータ活用によるリスク予測モデルの精度向上も進行中である。こうした潮流は、カードローン市場における透明性と健全性を高め、長期的な金融安定への寄与が期待されている。
続きを読むには確認が必要です