カードローンの返済期間延長とは、カードローン契約者が既定の返済期間を超えて追加で返済期限を設定し、月々の返済額を減少させる手続きである。
概要
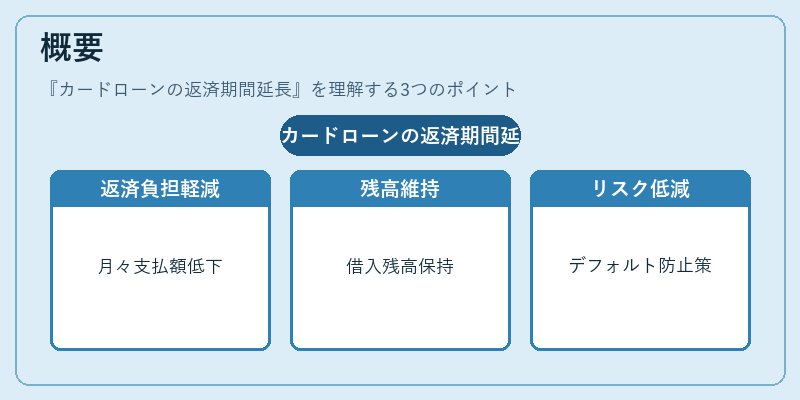
カードローンは短期的な資金需要に応える信用枠として広く利用されているが、借入残高が増大すると毎月の返済負担が家計圧迫となりやすい。返済期間延長は、貸付元と契約者が合意して既存ローンの返済スケジュールを変更することで、月々の支払額を抑えつつ借入残高を維持する仕組みである。消費者金融や銀行はデフォルトリスク低減策としてこの制度を提供し、個人の流動性比率を改善させる役割も果たしている。
役割と機能
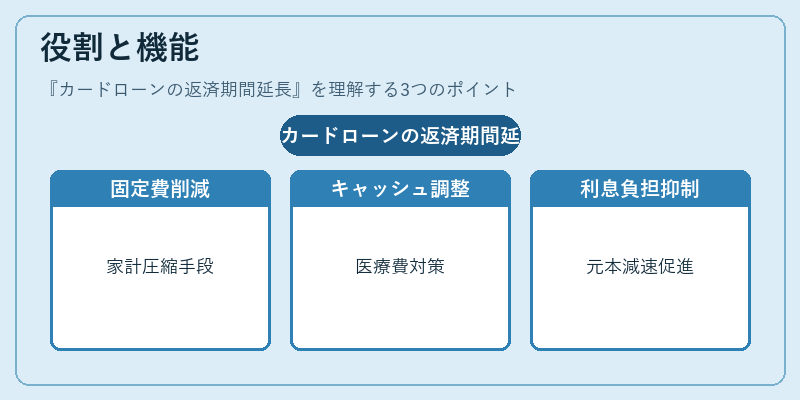
返済期間延長は、家計における固定費圧縮や可処分所得の増加を図る手段として位置付けられる。具体的には、予期せぬ医療費や教育費、生活変動時のキャッシュフロー調整に利用される。また、カードローンのリボ払いと比べて短期間で元本が減少しやすく、長期的な利息負担を抑える効果も期待できる。返済計画の見直しは家計簿アプリ等でモニタリングされ、支出管理の一環として組み込まれることが多い。
特徴
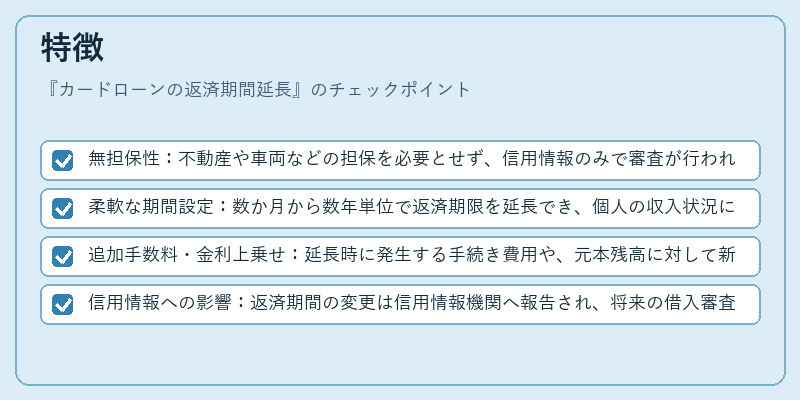
- 無担保性:不動産や車両などの担保を必要とせず、信用情報のみで審査が行われる。
- 柔軟な期間設定:数か月から数年単位で返済期限を延長でき、個人の収入状況に合わせて調整可能。
- 追加手数料・金利上乗せ:延長時に発生する手続き費用や、元本残高に対して新たに適用される金利が課せられる場合がある。
- 信用情報への影響:返済期間の変更は信用情報機関へ報告され、将来の借入審査に影響を与える可能性がある。
現在の位置づけ
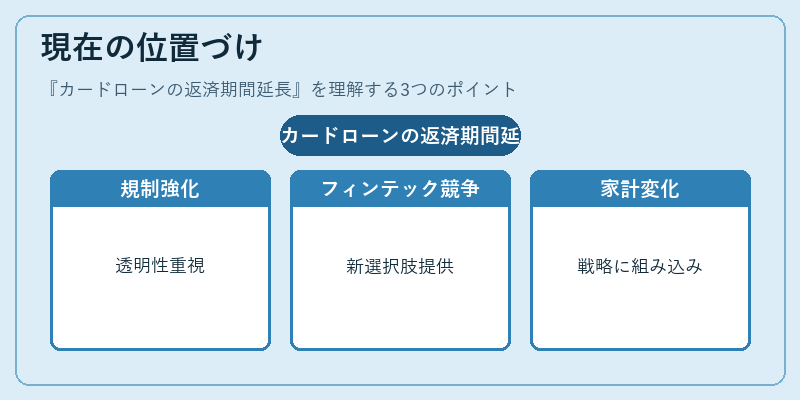
近年、個人消費者の負債増加と金融規制強化の中で、返済期間延長は重要な資金繰り手段として注目されている。金融庁等の監督機関は、貸付会社に対し透明性の高い情報開示や適正な手数料設定を求める指針を発表しており、消費者保護が強化されている。また、フィンテック企業が提供する個人ローンサービスとの競争が激化し、従来のカードローン市場に新たな選択肢をもたらしている。FIRE(Financial Independence, Retire Early)志向者や教育費負担の増大など、家計構造の変化とともに返済期間延長は、個人ファイナンス戦略の一部として位置づけられるようになっている。
続きを読むには確認が必要です