再保険譲渡プレミアムとは、原保険会社が被保険者のリスクを再保険会社に移転する際に支払う対価である。
概要
再保険は、保険業界における資本効率と安定性を確保するための仕組みである。原保険会社が負担すべき損害リスクを分散させ、キャピタル・バッキングを強化することで、プレミアム収入の変動を抑制し、解約返戻金や予定利率への影響を緩和できる。再保険譲渡プレミアムは、そのリスク移転に伴う費用であり、被保険者が支払う原保険料から差し引かれることなく、原保険会社の経営コストとして計上される。リスクマネジメント戦略の一環として、再保険譲渡プレミアムは損害率やコンバインドレシオに直接影響を与える重要指標である。
役割と機能
- 資本効率化:再保険によって大規模な損害が発生した場合の自己資本需要を低減し、ソルベンシーマージンを改善する。
- リスク分散:特に地震保険や自賠責保険など、極端な外部ショックに対して原保険会社単独で対応できないリスクを再保険プールへ移転することで、ポートフォリオ全体の安定性を確保。
- プレミアム調整:再保険譲渡プレミアムは、原保険料に対して追加的な費用として計上されるため、最終的に被保険者が負担する金額は変わらないが、原保険会社の収益構造を調整し、損害率と合わせてコンバインドレシオを抑制。
- 規制遵守:ソルベンシー・IIや国内保険法における資本要件を満たすため、再保険契約の活用は必須となっているケースが多い。
特徴
- 費用性質:再保険譲渡プレミアムは原保険会社にとって純粋なコストであり、被保険者には直接影響しない。
- リスク評価依存:プレミアム額は損害率、過去の損失経験、契約形態(終身保険・養老保険・収入保障保険等)に応じて決定される。
- 再保険形態多様化:比例型と非比例型(リミット・エクスルージョン)の両方で設定可能で、特に大規模災害時には非比例型が優先される。
- 契約期間の柔軟性:短期的な再保険プールから長期的なリスク移転まで、多様な期間設計が可能。
これらの特徴は、単なる費用としてではなく、原保険会社の資本構造と損害率管理に不可欠な要素であることを示している。
現在の位置づけ
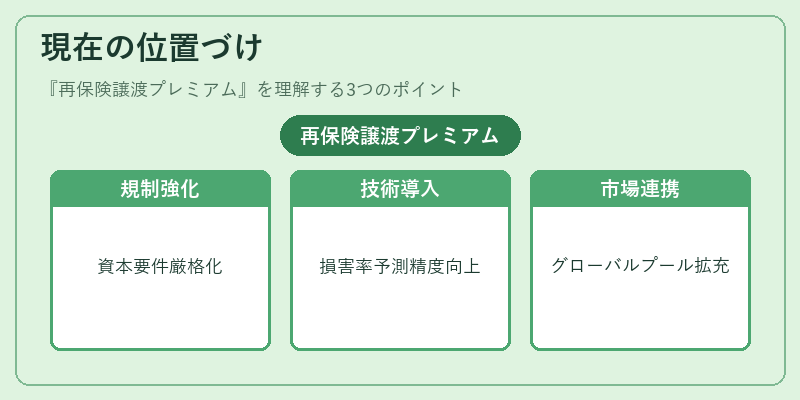
近年、金融市場のボラティリティや自然災害頻度の増加に伴い、再保険譲渡プレミアムはより重要視されている。特に以下の動向が顕著である。
1. 規制強化:ソルベンシー・IIや国内保険監督機関による資本要件の厳格化に伴い、再保険契約を通じたリスク移転は必須となりつつある。
2. テクノロジー導入:データ解析とモデリング技術の進展により、損害率予測が精度化し、プレミアム設定がより合理的に行われるようになった。
3. 再保険プール拡充:地震や洪水など特定リスクを対象とした再保険プールの設立が進み、原保険会社は高額損害時でも安定的に資本調達できる環境が整いつつある。
4. グローバル連携:国際的な再保険市場との協力体制が強化され、為替リスクや規制差異を乗り越えるためのクロスボーダー契約が増加している。
これらの要因により、再保険譲渡プレミアムは単なるコストではなく、原保険会社の経営戦略と市場競争力を左右する重要な指標として位置づけられている。
続きを読むには確認が必要です