遺言信託の信託財産評価とは、遺言で設立された信託において、受益者へ分配されるべき資産価値を算定する手続きである。
目次
概要
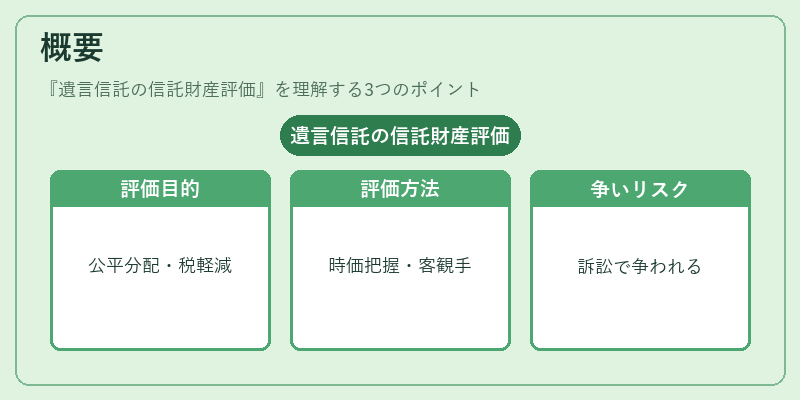
遺言信託は相続人間の紛争回避や税負担軽減を図るために設けられる制度である。信託財産評価は、遺言者が指定した資産(不動産・株式・預金等)の時価を正確に把握し、受益権の算定基礎とすることで、公平かつ法的根拠のある分配を実現する。評価は民事訴訟で争われる可能性が高いため、専門家による客観的な手続きが求められる。
役割と機能
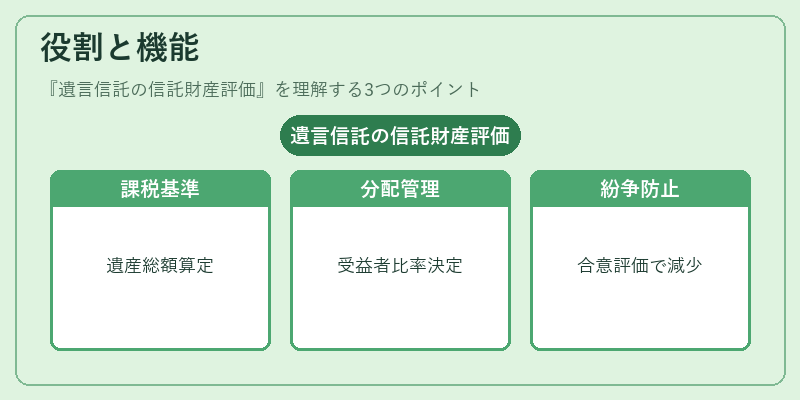
- 相続税計算基礎:信託財産の時価をもとに遺産総額を算定し、課税対象額を決定する。
- 分配金算定:受益者ごとの分配比率や金額を明確化し、後続の資産管理・運用計画へ反映させる。
- 紛争防止:評価方法が事前に合意されていることで、相続人間の不服申し立てを減少させる。
- 税務調査対応:税務署からの確認や監査時に、証拠として提示できる公正な評価結果を提供する。
特徴
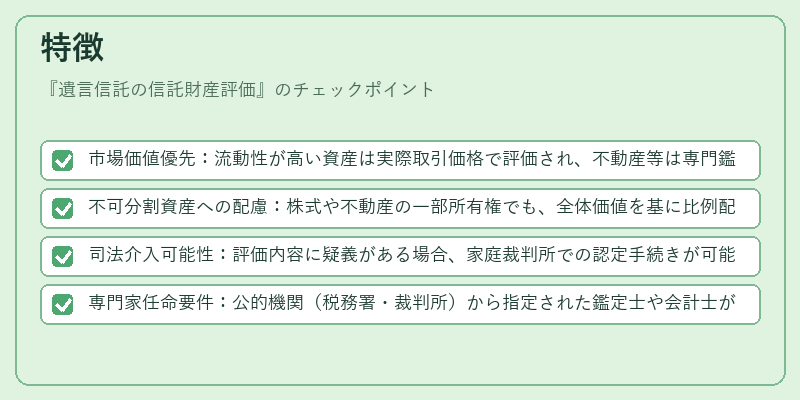
- 市場価値優先:流動性が高い資産は実際取引価格で評価され、不動産等は専門鑑定人による市場調査が行われる。
- 不可分割資産への配慮:株式や不動産の一部所有権でも、全体価値を基に比例配分する点が特徴。
- 司法介入可能性:評価内容に疑義がある場合、家庭裁判所での認定手続きが可能。
- 専門家任命要件:公的機関(税務署・裁判所)から指定された鑑定士や会計士が実施することが多い。
現在の位置づけ
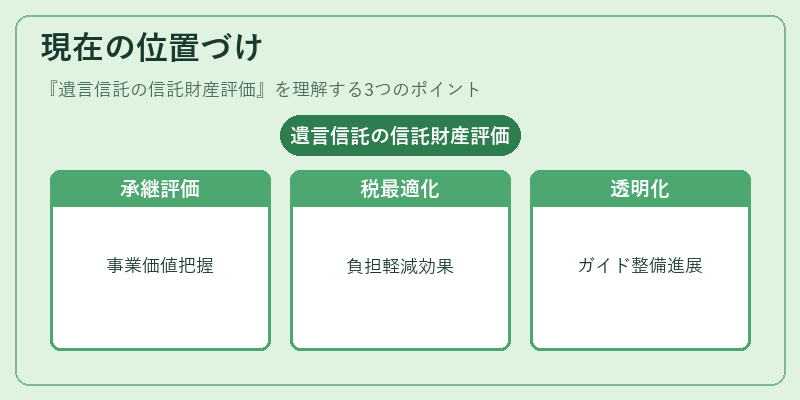
近年、企業経営者の高齢化に伴う事業承継と相続問題が重複するケースが増加している。遺言信託を利用した資産評価は、事業価値の正確把握と税負担最適化に不可欠である。また、国の相続税法改正や金融庁・財務省によるガイドラインの整備が進み、評価手順の透明性と信頼性が高められている。これにより、遺言信託の信託財産評価は、個人資産管理だけでなく企業承継計画においても重要な位置を占めている。
×
続きを読むには確認が必要です