拠出金とは、個人または法人が将来の特定目的(主に退職給付や相続資産形成)を確保するために積み立てる資金である。
目次
概要
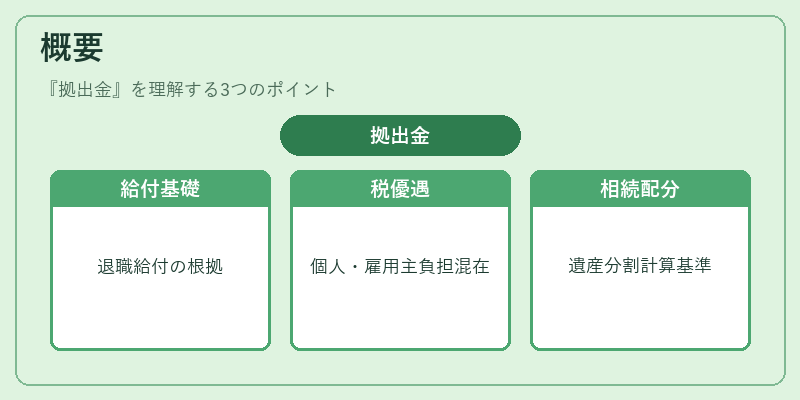
拠出金は、労働者が退職時に受け取る給付や遺族・相続人の権利確定の基礎となる財産として位置づけられる。確定拠出年金(401(k)等)では個人負担分と雇用主負担分が混在し、税制上優遇措置を受けつつ積立てられる。遺贈や相続においては「寄与金」として遺産分割の対象となり、法定相続人間で公平な配分を図るために計算基準として使われる。
役割と機能
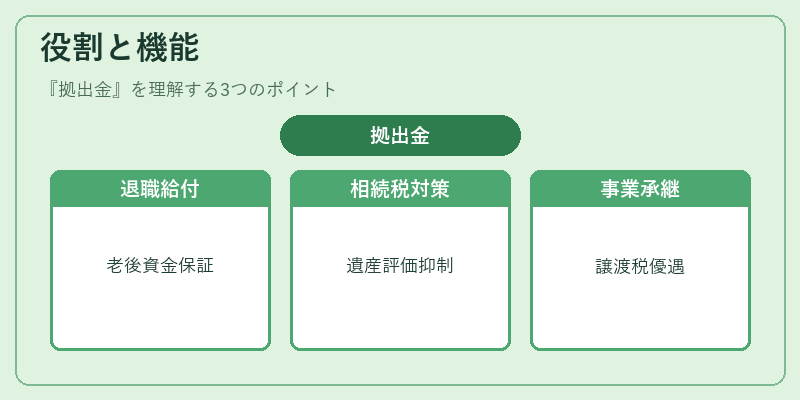
拠出金は資産形成の手段として、以下のような場面で重要性を発揮する。
- 退職給付:確定拠出年金制度では、拠出金が運用益とともに将来の受取額を決定し、個人の老後資金を保証する。
- 相続税対策:生前贈与で拠出金を積み立てることで、遺産評価額を抑え、相続税負担を軽減できる。
- 事業承継:株式や不動産の譲渡に伴う拠出金は、譲受人が取得価額を算定する際の基礎となり、税務上の優遇措置と結びつく。
特徴
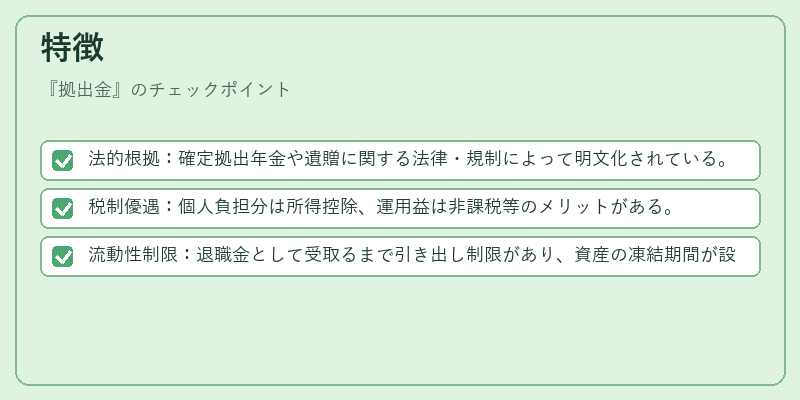
- 法的根拠:確定拠出年金や遺贈に関する法律・規制によって明文化されている。
- 税制優遇:個人負担分は所得控除、運用益は非課税等のメリットがある。
- 流動性制限:退職金として受取るまで引き出し制限があり、資産の凍結期間が設けられることが多い。
具体的な差異
| 用語 | 拠出金の位置づけ |
|---|---|
| 確定拠出年金 | 将来給付を確保するための個人・雇用主負担分 |
| 遺贈 | 生前に寄与した資産が相続財産として計算される |
| 事業承継税制 | 株式譲渡時の取得価額調整に拠出金を利用 |
現在の位置づけ
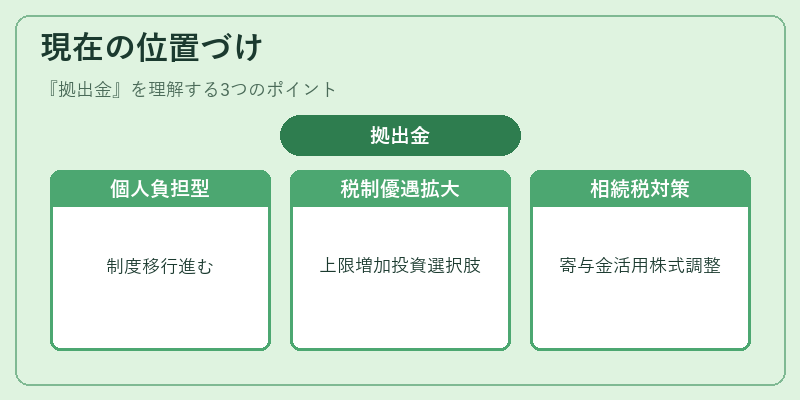
近年、少子高齢化と働き方改革に伴い、確定拠出年金制度は個人負担型へ移行しつつある。税制優遇措置は維持されるものの、拠出上限が引き上げられ、投資選択肢も多様化している。また、相続税対策としての寄与金利用は、遺産分割協議において重要な計算基準となり、専門家間での合意形成を円滑にする役割が増大している。事業承継では、拠出金を活用した株式譲渡価格調整が、税負担軽減と相続人間の公平性確保に不可欠となっている。
×
続きを読むには確認が必要です