分配金税率とは、企業が株主に対して支払う配当金や利益配分に課される所得税・法人税等の税率である。
目次
概要
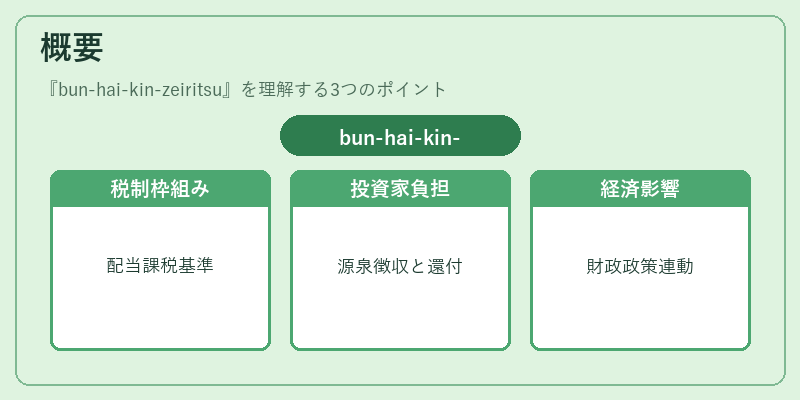
分配金税率は、株式投資を通じて得られる収益に対する課税枠を示す指標であり、企業が発行する株式の配当や利益配分の際に適用される。日本では所得税法・法人税法等に基づき、配当金は源泉徴収対象となり、個人投資家の場合は確定申告時に還付または追加納税が行われる仕組みである。分配金税率の設定は、国の財政政策や企業の株主還元方針と密接に結びつき、投資環境を形成する重要な要素となっている。
役割と機能
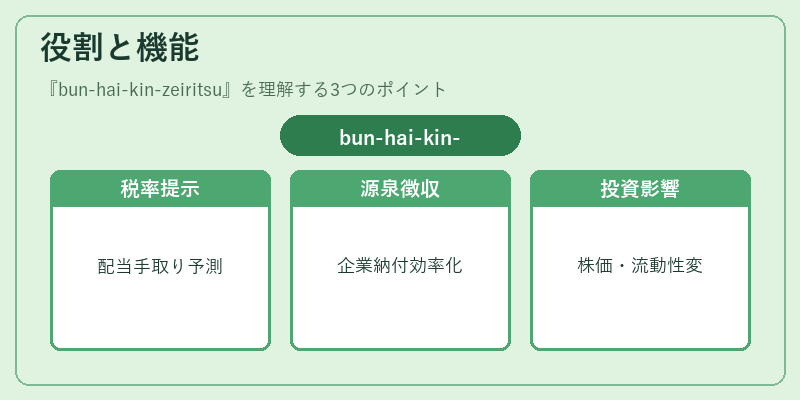
- 課税基準の提示 – 配当金に対して適用される税率を明示し、投資家が手取り額を予測できるようにする。
- 源泉徴収の実務化 – 企業は配当支払時に所定の税率で源泉徴収を行い、国へ納付することで税務行政を効率化している。
- 投資判断への影響 – 高税率は株主還元の魅力を低下させる一方、低税率は投資家の手取り増加につながり、企業の株価や市場流動性に直接的なインパクトを与える。
- 国際比較と調整 – 他国との税制差異を考慮し、二重課税防止条約等で源泉税率が調整されるケースがある。
特徴
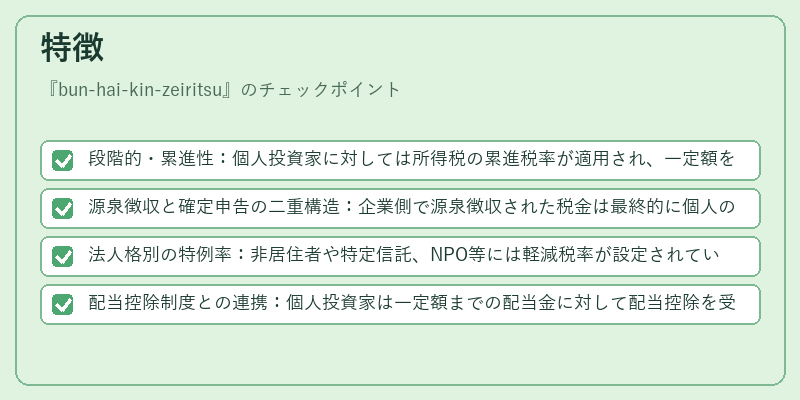
- 段階的・累進性:個人投資家に対しては所得税の累進税率が適用され、一定額を超える配当金には高い税率が課せられる。
- 源泉徴収と確定申告の二重構造:企業側で源泉徴収された税金は最終的に個人の所得税として確定申告時に調整される。
- 法人格別の特例率:非居住者や特定信託、NPO等には軽減税率が設定されているケースがある。
- 配当控除制度との連携:個人投資家は一定額までの配当金に対して配当控除を受けられ、実質的な課税負担が軽減される。
現在の位置づけ
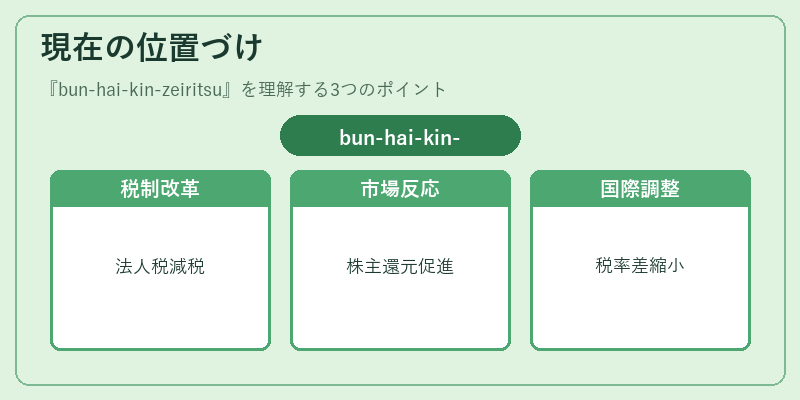
近年、企業の株主還元政策と国の財政再建方針が相互作用し、分配金税率は重要な政策ツールとして注目を集めている。
- 税制改革の影響:法人税率の引き下げや配当控除額の拡大により、実質的な課税負担が軽減される動きが続いている。
- 市場反応:低税率は株主還元を促進し、企業価値向上につながるとみられる一方で、財源確保の観点から高税率維持も議論されている。
- 国際的調整:二重課税防止条約やOECDのガイドラインに基づき、他国との税率差を縮小する動きが進む中、国内源泉徴収税率は一定程度見直しが求められている。
- 規制・監督:証券取引所や金融庁は、配当金の適正な課税と投資家保護を目的に、企業開示義務や情報提供体制の整備を進めている。
分配金税率は、株主還元の実効性と国の財政健全化を両立させるための重要な指標であり、投資家・企業・政策決定者が共に注視すべき要素となっている。
×
続きを読むには確認が必要です