カードローン審査ポイントとは、金融機関が個人の信用力を評価する際に用いる一連の指標である。
目次
概要
カードローンは無担保で即時融資が可能なため、貸し倒れリスクを抑えることが重要だ。審査ポイントは、顧客の収入・支出構造や過去の返済実績などから信用度を定量化し、審査プロセスを標準化する役割を果たす。
役割と機能
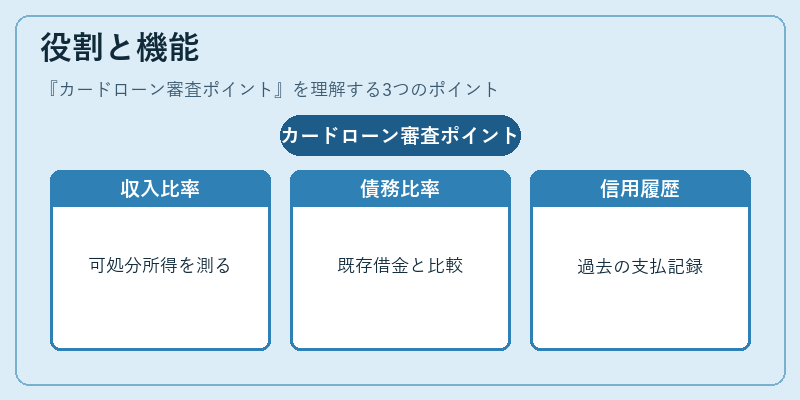
審査ポイントは主に「可処分所得比率」「既存債務比率」「クレジットヒストリー」の三軸で構成される。金融機関はこれらの値を基に、融資限度額や金利設定を決定し、審査時間短縮とリスク管理を両立させる。
特徴
- 収入安定性:給与・事業所得の継続性を重視。
- 既存債務比率:住宅ローンやクレジットカード残高とのバランスを評価。
- 返済履歴:遅延回数・遅延額が信用度に直結。
これらは他の金融商品で用いられる単一指標(例:FICOスコア)とは異なり、カードローン特有の即時性と流動性を反映した複合評価である。
現在の位置づけ
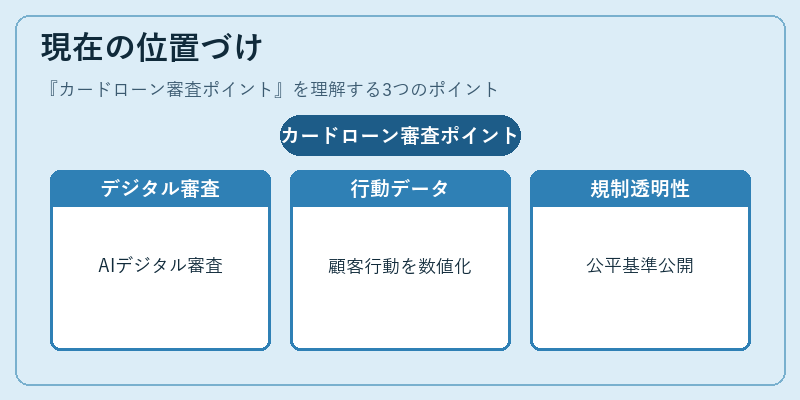
近年ではデジタル審査プラットフォームが普及し、AIによる行動データ解析が補完的に利用されている。規制強化の中で、透明性と公平性を担保するために審査ポイントは公開基準として重要視され、金融機関間でのベンチマークにもなっている。
×
続きを読むには確認が必要です