カードローン返済遅延リスクとは、借入金の返済が期日までに行われず、遅延や滞納になる可能性を示す指標である。
目次
概要
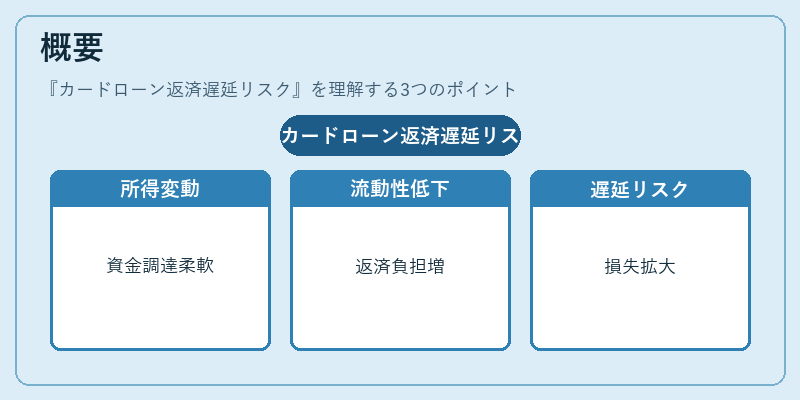
カードローンは可処分所得の変動に対して柔軟な資金調達手段として利用される。
しかし、返済が固定費ではなく、利用者の収入や支出状況に応じて変動するため、流動性比率が低下しやすい。
このような不安定さが遅延リスクを高め、借り手と金融機関双方に損失をもたらす。
役割と機能
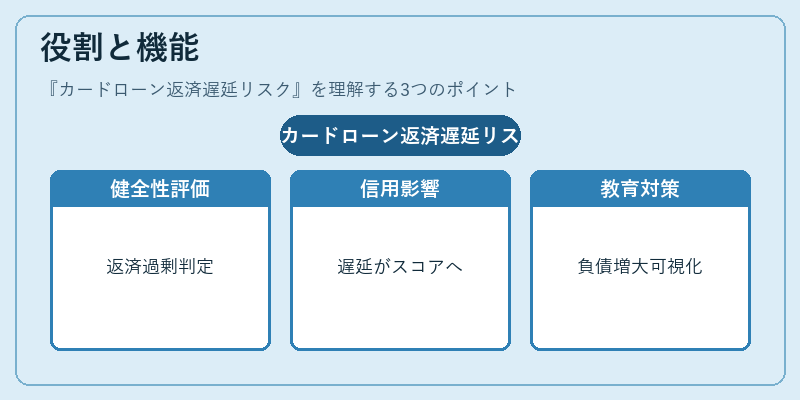
- 個人ファイナンスの健全性評価:家計簿アプリや自動積立サービスで返済予定額が過剰かどうか判定。
- 信用スコアへの反映:遅延履歴は信用情報機関に登録され、将来の融資条件に影響。
- 金融機関のリスク管理:金利設定や担保要件を決定する際に主要な指標として活用。
- 消費者教育:返済遅延がもたらす負債増大を可視化し、ライフプラン策定時の警戒線とする。
特徴
- 変動性:収入の変動や生活環境の変化に即応しやすい。
- 高金利依存:遅延が続くと金利が上乗せされ、負債増加速度が急激になる。
- 信用情報への長期影響:数年にわたり信用格付けを低下させる可能性がある。
- 法規制の対象:金融庁による貸金業者の監督や、遅延防止策(返済計画書作成義務等)が設置されている。
現在の位置づけ
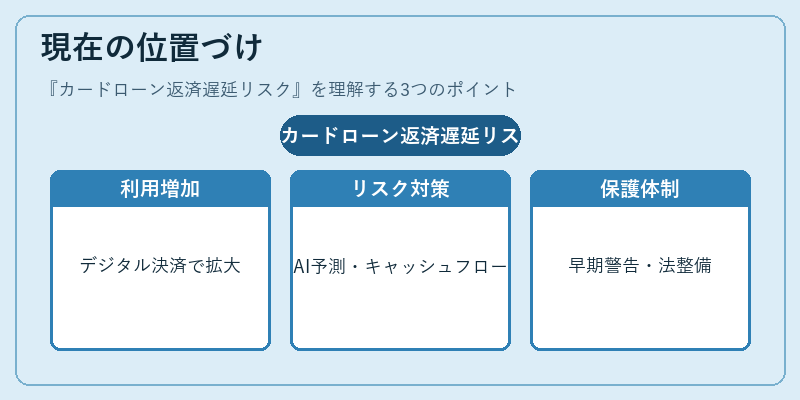
近年のデジタル決済普及とリボ払いの拡大により、カードローン利用者は増加傾向にある。
その結果、金融機関は遅延リスクを低減するためにAIによる返済予測モデルや、キャッシュフロー分析ツールを導入している。
同時に、消費者保護法の強化やクレジットカード会社との連携によって、早期警告システムが整備されつつある。
個人ファイナンスでは、FIRE(Financial Independence, Retire Early)を目指す層も、遅延リスクを家計の安定性評価に組み込むケースが増えている。
×
続きを読むには確認が必要です