カードローン金利差別化とは、金融機関が顧客の信用リスクや返済実績に応じてカードローンの金利を個別に設定する手法である。
目次
概要
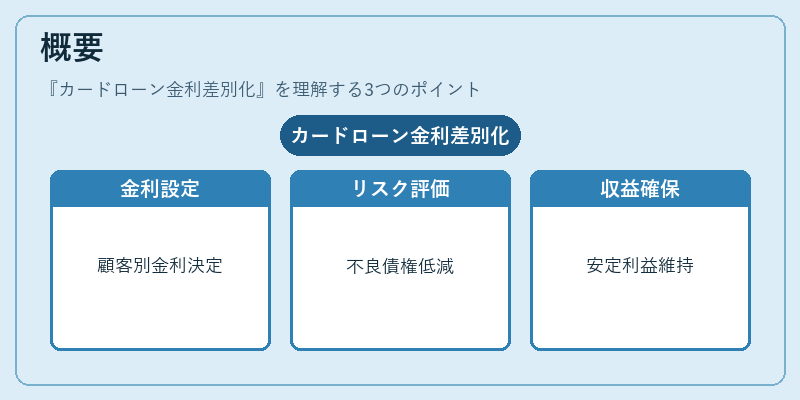
カードローン金利差別化は、消費者信用市場における価格競争とリスク管理の両立を図るために導入された。顧客ごとの返済傾向や担保状況を評価し、適正な金利水準を設定することで、不良債権発生リスクを低減させつつ、安定した収益確保を可能にする。
役割と機能
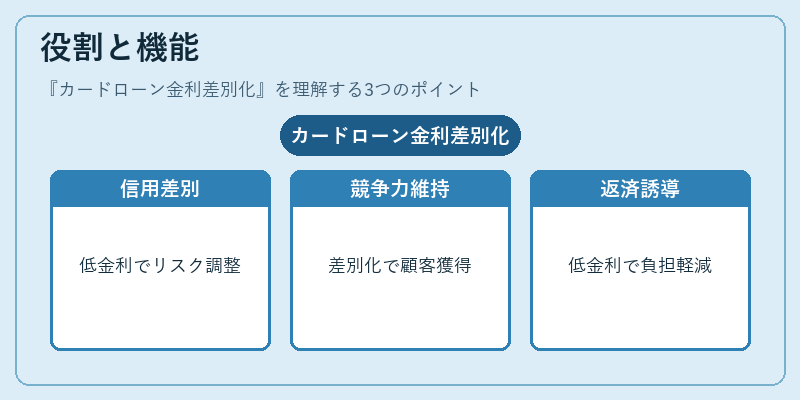
- 顧客セグメント化:信用度の高い利用者には低金利を提供し、逆に返済遅延が多い層は高金利でリスクを調整。
- 市場競争力維持:同業他社と差別化された価格設定により、新規顧客獲得や既存顧客のロイヤルティ向上を図る。
- 返済行動誘導:金利が低いほど利用頻度・借入額が増える傾向があるため、適切な差別化は消費者の負担軽減と金融機関の収益確保に寄与する。
特徴
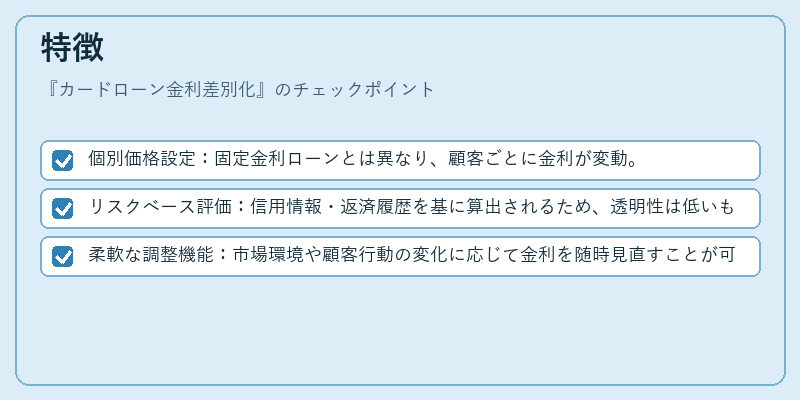
- 個別価格設定:固定金利ローンとは異なり、顧客ごとに金利が変動。
- リスクベース評価:信用情報・返済履歴を基に算出されるため、透明性は低いものの精度が高い。
- 柔軟な調整機能:市場環境や顧客行動の変化に応じて金利を随時見直すことが可能。
現在の位置づけ
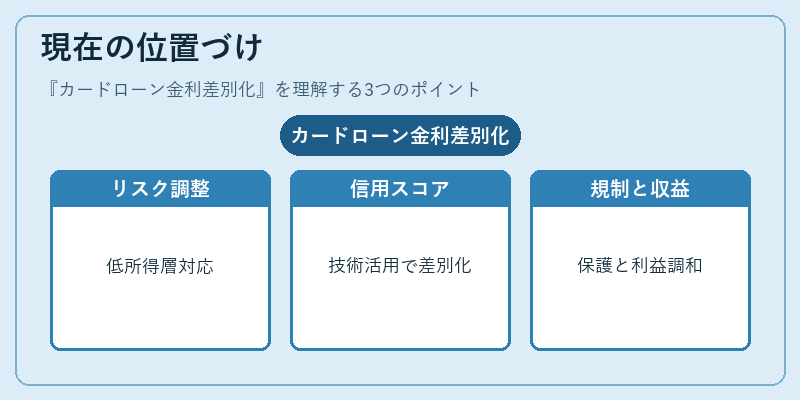
近年、デジタル金融サービスの拡大と規制強化の中でカードローン金利差別化は重要性を増している。個人ファイナンスにおいては、可処分所得や流動性比率が低い層へのリスク調整手段として位置づけられ、金融機関は顧客の信用スコアリング技術を活用しつつ、消費者保護と収益バランスを両立させる必要がある。
×
続きを読むには確認が必要です